

Урок 12 · Пенсия в паре: планируют на двоих, а не на одного
Пенсия в паре планируется на двоих, а не на одного: два пенсионных возраста, две выплаты и бюджет после ухода одного из супругов.
- Пенсионный возраст
- 9 минут чтения
- Урок 12 из 15
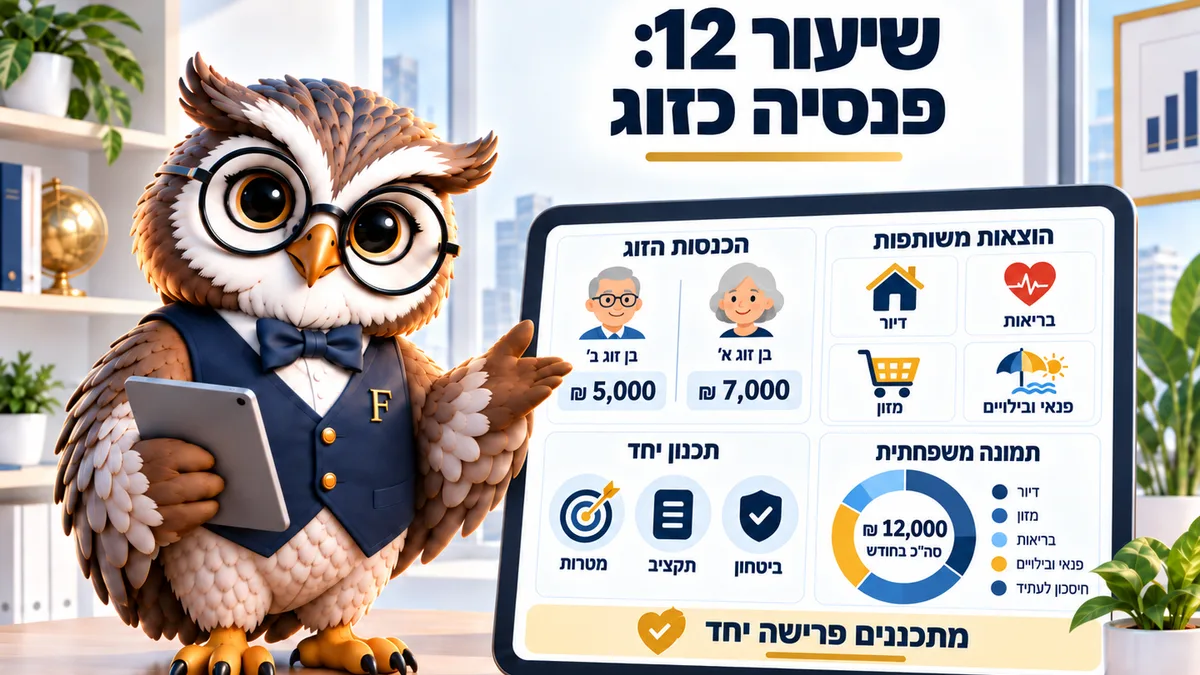
У пары два пенсионных возраста, две выплаты и две продолжительности жизни, поэтому план, составленный на одного человека, упускает большую часть картины. Самый важный вопрос — что станет с бюджетом, когда одного из супругов не станет, и задать его стоит заранее. Верно на сентябрь 2026 года.
У большинства пар разница в возрасте от 2 до 5 лет. Вместе с разницей в пенсионном возрасте по закону возникает целый период, когда один уже вышел, а второй ещё работает. Пенсия в паре начинается именно здесь.
Этот период меняет бюджет дважды. Первый раз, когда прекращается первый доход, и второй — когда прекращается второй.
Продолжительность жизни добавляет свой слой. Она равна 81,4 года у мужчин и 85,9 года у женщин по данным ха-ламаса (הלשכה המרכזית לסטטיסטיקה), и поэтому в большинстве пар один из супругов живёт годы после другого.
2 даты, а не одна
По данным Ведомства национального страхования (битуах леуми, המוסד לביטוח לאומי), пенсионный возраст (гиль приша, גיל פרישה) для мужчин — 67 лет. Для женщин, рождённых с 1970 года, он равен 65, а для рождённых с 1960 по 1969 определяется по таблице с постепенным ростом.
Значит, у каждого супруга своя дата, и порой разрыв между ними доходит до пяти лет и больше. В этот промежуток один доход идёт от работы, другой от выплаты.
Например, женщина 1968 года рождения и её муж 1963 года: она дойдёт до пенсионного возраста по таблице, а он в 67 лет, и разрыв в датах меняет план на те два года, что лежат между ними.
Стоит помнить и про возраст 70. С него пенсия по старости (кицбат эзрах ватик, קצבת אזרח ותיק) выплачивается без проверки доходов, и это особенно важно тому супругу, который продолжает работать.
Разрыв между датами открывает ещё и окно планирования, которое легко упустить. В годы, когда один работает, а второй вышел, относительно высокий доход можно направить на достройку доступной подушки, закрытие остатков ссуд и отсрочку снятий из накоплений. Всё это улучшает картину обоих супругов на следующее десятилетие.
Пенсия в паре: общий бюджет в трёх периодах
Первый период — работают оба. Доход высокий, и это время, когда стоит закрывать долги и достраивать доступную подушку.
Второй — один работает, другой вышел. Доход падает частично, а расход остаётся похожим. Хорошая точка, чтобы проверить, что на деле уменьшилось.
Третий — оба на пенсии. Здесь приходят две пенсии по старости, вместе составляющие 2 762 ₪ на пару, а рядом с ними выплаты из пенсионных накоплений.
Допустим, расход пары 15 000 ₪. Во втором периоде доход может быть 17 000 ₪, а в третьем 11 500 ₪, и разрыв открывается ровно тогда, когда оба дома.
Проверьте обе даты
Введите дату рождения и пол одного из супругов, а потом второго. Калькулятор покажет два пенсионных возраста и два прогноза выплаты.
Считаем по введённым вами данным.
Из чего складывается пенсия
| Год рождения | Пенсионный возраст | Максимальная переходная выплата |
|---|
Модель: пенсионный возраст для мужчин — 67 лет, для женщин — по таблице Битуах леуми: от 62 лет для родившихся до 1959 года до 65 лет для родившихся с 1970 года. Возраст обязательного выхода, при котором работодатель вправе требовать ухода, — 67 лет для обоих полов. С 70 лет пенсия выплачивается без проверки доходов. Пенсия здесь — базовая с надбавкой за стаж, без доплаты до прожиточного минимума и без других пособий, и до 70 лет она зависит от проверки доходов. Данные на 2026 год, источники: Битуах леуми, Коль-Зхут. Это прогноз, а не консультация.
Запишите обе даты рядом. Разрыв между ними — тот период, который нужно спланировать отдельно, и упускают именно его.
Что происходит, когда одного не станет
Этот вопрос задать тяжелее всего, и он же самый важный. Бюджет пополам не делится: аренда или арнона (муниципальный налог, ארנונה) остаются почти теми же, и расход падает куда меньше дохода.
Со стороны дохода пенсия по старости для пары становится пенсией одинокому. Выплата из пенсионного фонда (керен пенсия, קרן פנסיה) тоже меняется по выбранному маслулю (מסלול), и в некоторых маслулях супруг получает определённый её процент как выплату близким.
Значит, выбор маслуля при выходе — решение парное, а не личное. Маслуль с высокой долей для близких платит меньшую месячную выплату, и этот баланс правильно обсудить открыто вдвоём, а не решать в одиночку с представителем фонда.
Скажем, пара, выбравшая маслуль с 60% для близких, получит месячную выплату ниже, чем пара, выбравшая маслуль без этой доли. В 67 лет разница выглядит небольшой, а в 84 года она критична для оставшегося супруга.
Разговор, который стоит провести
Четыре темы, один час, раз в год. Какой ожидается доход у каждого, где находятся счета, кто записан выгодоприобретателем и что станет с бюджетом в сценарии, где одного из супругов нет.
Многие пары обнаруживают в этом разговоре, что один из них не знает, где деньги. Дело не в доверии. Это привычка, и в таком возрасте она опасна.
Ответы стоит записать на один лист и хранить там, где знают оба. В разговор входит и долгосрочная доверенность: её оформляют, пока человек дееспособен. Потом требуется долгая и дорогая судебная процедура.
Что смотреть в отчёте каждого
У каждого супруга свой отчёт, и открыть их лучше в один день. Смотрят накопление, маслуль выплаты, долю для близких и записанных выгодоприобретателей, и сравнивают обе картины рядом.
Многие пары так находят расхождения, о которых не знали. Один в биржевом маслуле, другой в спокойном, и решения об этом никто не принимал.
Если в отчёте возникает непонятный вопрос, стоит обратиться в фонд и попросить письменное объяснение сразу по обоим счетам.
Проверить вместе стоит и страховые покрытия обоих. Порой выясняется, что одно покрытие задвоено, а другого не хватает, и в общей проверке оба исправляются в одном разговоре с управляющей компанией.
Промежуток между двумя выходами
Период, когда один вышел, а другой ещё работает, — это возможность. Доход пока относительно высок, а расход уже начинает подстраиваться под новое положение.
Тот, кто использует его на закрытие остатков и достройку подушки, входит в общую пенсию в совершенно другом состоянии.
Порядок действий на месяц
Проверьте в калькуляторе обе даты выхода и запишите их. Потом узнайте в фондах, какой маслуль выплаты у каждого из вас и какая в нём доля для близких. В конце обновите выгодоприобретателей во всех продуктах, если не делали этого последнее десятилетие.
Частые вопросы про пенсию в паре
Почему пенсионный возраст у женщины и мужчины разный?
Так установлено законом. 67 лет мужчинам и 65 женщинам, рождённым с 1970 года, а для рождённых с 1960 по 1969 есть таблица, поднимающая возраст постепенно по месяцу рождения.
Что такое выплата близким?
Это выплата, продолжающая приходить супругу после смерти, по выбранному маслулю. Чем выше её доля, тем ниже месячная выплата при жизни обоих. Как раз этот баланс и нужно решать вместе до подписания.
Насколько падает расход, когда остаёшься один?
Обычно всего на 20–30%. Жильё, арнона и электричество почти не меняются, поэтому план для пары обязан включать и сценарий одного человека.
Стоит ли каждому вести отдельный счёт?
Важно, чтобы оба могли получить доступ к деньгам и знали, что есть. Общий счёт это упрощает. При раздельных счетах стоит проверить разрешения.
Когда правильно заняться таким планированием?
Минимум за пять лет до выхода первого из двоих, а потом раз в год. Чем раньше, тем больше возможностей остаётся открытыми, включая отсрочку выхода и смену маслуля.
Читайте также: Калькулятор пенсионного возраста · Откуда придут деньги на пенсии · Руководство по пенсии
Этот материал написан для: Пенсионный возраст