

Урок 13 · Помощь детям и внукам: сколько на самом деле можно дать
Помощь детям и внукам без риска для себя: как назначить годовой потолок, чем подарок отличается от займа и как копить внуку, не ломая собственный план.
- Пенсионный возраст
- 8 минут чтения
- Урок 13 из 15
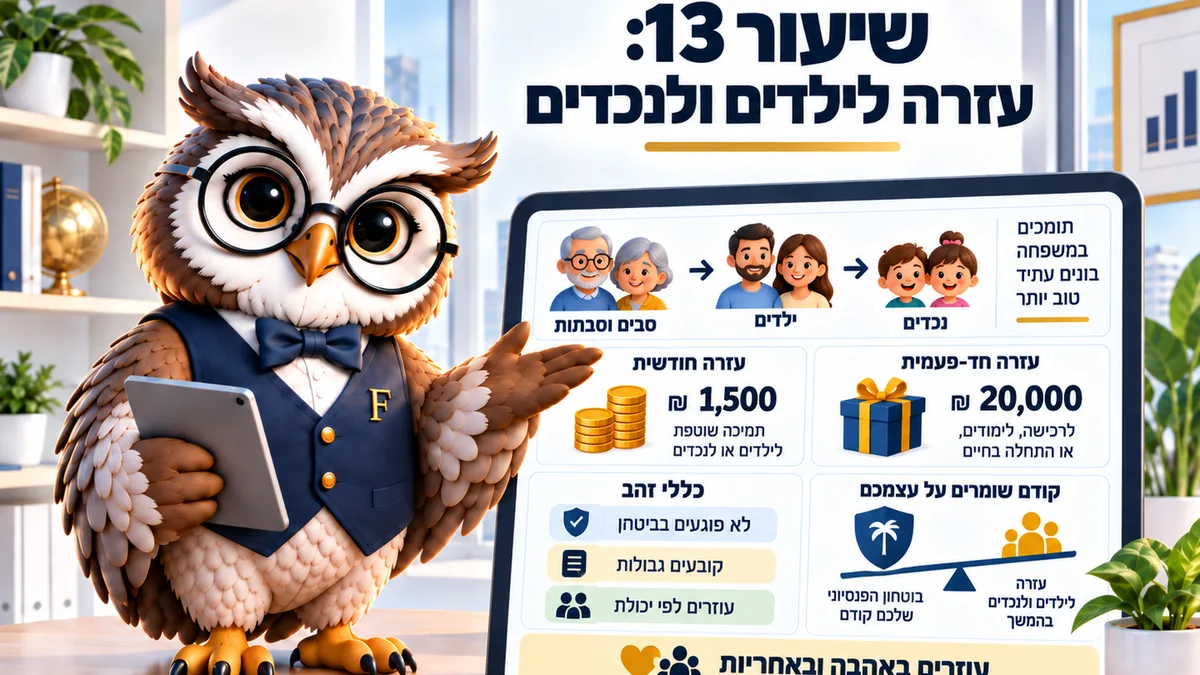
Помощь детям и внукам уместна, когда исходит из заранее назначенного потолка, а не из просьбы, пришедшей по телефону. Простое правило: сначала проверяют, что ваш план держится до 90 лет, и делят только то, что сверх этого. Верно на сентябрь 2026 года.
Помощь детям и внукам после пенсионного возраста (гиль приша, גיל פרישה) начинается с крупных просьб: собственный капитал (хон ацми, הון עצמי) на квартиру, свадьба, помощь с внуками, иногда постоянная поддержка ребёнку, которому тяжело. У многих речь о 50 000 ₪ и больше за один год.
Желание помочь совершенно естественно, и проблема не в нём. Почти никто не назначает заранее, сколько именно, и сумма определяется размером просьбы, а не настоящими возможностями родителей.
Разница между двумя подходами огромна. Заранее назначенный потолок позволяет давать со спокойным сердцем, а просьба без потолка рождает давление, а порой и спор между детьми.
Сначала ваш план, потом помощь детям и внукам
Первая проверка — хватает ли вашего капитала до 90 лет, а в паре до 95 для младшего из вас. Только то, что сверх этого, и есть деньги, которые можно отдать.
Причина простая. Ссуды на пенсию не бывает. Вернуться на работу в 82 года нельзя, и родитель, отдавший слишком много, сам становится обузой для тех самых детей, которым пытался помочь.
Можно сказать это и наоборот, и такая формулировка мне ближе: самая большая помощь, какую вы можете дать детям, — не нуждаться в них. Финансово самостоятельный родитель в 85 лет экономит детям суммы куда крупнее любого подарка, сделанного в 68, и заодно избавляет их от спора, кто участвует и на сколько.
Допустим, у пары выплаты 11 000 ₪ и расход 13 500 ₪. Разрыв — 2 500 ₪ в месяц, и закрывается он накоплениями, поэтому любая сумма, ушедшая семье, укорачивает жизнь капитала.
Это можно перевести в число. Дар в 50 000 ₪ сегодня равен примерно 20 месяцам разрыва у той же пары, и такое число легко объяснить и детям.
3 вида помощи
Первый — разовый подарок, например участие в собственном капитале. Он понятен, у него есть конец, и он не создаёт длящегося обязательства.
Второй — постоянная месячная поддержка. Она менее прозрачна и склонна тянуться годами после того, как исходная нужда прошла.
Третий — семейный заём. Он уместен, когда возврат реален, и записать его стоит на одном листе с суммой, сроками и правилами возврата, даже если между родителем и ребёнком это кажется лишним.
Например, семья договорилась о займе 80 000 ₪ с возвратом по 1 000 ₪ в месяц и точно знала, чего ждать. Другая семья не договорилась ни о чём и через два года обнаружила, что стороны помнят совершенно разные договорённости.
Проверьте накопления внуку
Введите возраст внука и месячный взнос. Калькулятор покажет, сколько накопится к 18 годам и какова разница между маслулями (מסלול).
Считаем по введённым вами данным.
| Возраст ребёнка | Ориентировочные накопления | из них взносы |
|---|
Модель: ежемесячный взнос до 18 лет со сложным процентом помесячно, гранты по году рождения (291 ₪ в 3 года и 291 ₪ в 12 или 13 лет для родившихся с 2017 года либо 582 ₪ в 18 лет для родившихся раньше) и ещё 582 ₪ тем, кто не снимает деньги до 21 года. Между 18 и 21 годом взносов нет, а деньги продолжают накапливаться. Комиссии до 21 года платит Битуах леуми, а с 21 года они списываются с накоплений. При снятии с прибыли удерживается налог на прирост капитала. Историческая доходность не является обещанием. Данные на 2026 год, источники: Битуах леуми, Коль-Зхут. Это прогноз, а не консультация.
Учтите, что по данным Ведомства национального страхования (битуах леуми, המוסד לביטוח לאומי) государство уже вносит 58 ₪ в месяц на каждого ребёнка, и сумму можно удвоить до 116 ₪ из пособия. Взнос бабушки и дедушки прибавляется к этому, а не заменяет его.
Как давать, не вредя себе
Назначают один годовой потолок на всю семью, а не на каждую просьбу отдельно. Скажем, 20 000 ₪ в год, которые распределяют как решат.
Сумму переводят постоянным поручением или запланированным переводом, а не в ответ на телефонный разговор. Это снимает давление с обеих сторон.
Равенство между детьми сохраняют, даже когда положение у них разное. Разрывы, возникшие в этом возрасте, помнят годами.
И записывают. Одного листа с датой, суммой и получателем совершенно достаточно, и он снимает будущие недоразумения.
Разговор с детьми
Большинство детей не представляет, каково положение родителей. Одни считают, что денег много, другие — что нет совсем, и оба предположения вредны.
Один разговор в год снимает большую часть проблемы. Называют потолок, объясняют, что он вытекает из плана, а не из желания отказать, и напоминают, что самая большая помощь — родитель, не нуждающийся в поддержке.
Это можно повернуть и в положительную сторону. Вместо крупной суммы один раз порой лучше накопление внуку, которое идёт 15 лет. В итоге оно стоит больше и рождает меньше напряжения.
Когда лучше не давать
Есть положения, в которых денежная помощь как раз вредит. Когда её финансируют ссудой, которую берёте вы, когда она уменьшает доступную подушку или когда она повторяется, а положение по-настоящему не меняется.
В таких случаях лучше помочь иначе. Время, сопровождение или практическая помощь иногда стоят больше денег.
Допустим, ребёнок просит 3 000 ₪ в месяц уже два года. Такая сумма складывается в 72 000 ₪, и обычно она закрывает проблему, которую нужно решать совсем другим способом.
Есть и промежуточный путь, о котором думают немногие: помощь с ограниченным сроком. Договариваются о месячной сумме на определённый период, скажем на год, а в конце встречаются и смотрят, что изменилось. Так помощь не превращается в постоянный доход, от которого никто не собирается отказываться.
Как говорить об этом без ссоры
Простое правило — называть число, а не причину. Ясный годовой потолок принимают куда лучше длинного объяснения о положении дел, и он не приглашает спорить о подробностях.
Если просят больше, можно предложить замену. Заём с записанными условиями, практическую помощь или растягивание той же суммы на два года вместо одного раза.
Порядок действий на месяц
Сначала проверьте, что ваш план держится до 90 лет. Потом назначьте один годовой потолок помощи, запишите его на листе и объявите о нём в семейном разговоре. Если хотите помочь внукам, проверьте в калькуляторе небольшой месячный взнос вместо крупной разовой суммы.
Частые вопросы о помощи семье
Сколько правильно давать детям?
Только то, что остаётся после покрытия вашего плана до 90 лет. Единственно верного процента нет, а правило одно: не трогать доступную подушку и не увеличивать снятия ради того, чтобы дать.
Подарок или заём?
Подарок проще и не создаёт напряжения вокруг возврата. Заём уместен при настоящей способности вернуть, и тогда условия стоит записать заранее на одном листе.
Как помогать, не теряя прав?
Крупные денежные переводы способны повлиять на проверки доходов в некоторых правах. Перед существенным переводом стоит выяснить последствия на линии 8840* или у консультанта.
А накопление на имя внука?
Можно вносить в «Сбережение для каждого ребёнка» (хисахон ле-коль елед, חיסכון לכל ילד) или открыть отдельное накопление. Стоит договориться с родителями о назначении и помнить, что деньги на имя ребёнка становятся его собственностью в 18 лет.
А если одному из детей нужнее?
Можно дать больше, и желательно сказать об этом открыто всем детям. Прозрачность снимает большую часть обиды, даже когда деление неравное.
Читайте также: Калькулятор детских накоплений · Сбережение для каждого ребёнка · Сколько можно снимать из накоплений
Этот материал написан для: Пенсионный возраст