

Урок 14 · Финансовые обманы в пожилом возрасте: как защитить деньги
Финансовые обманы в пожилом возрасте: как выглядит частая схема, четыре признака, по которым её узнают вовремя, и куда сообщать.
- Пенсионный возраст
- 8 минут чтения
- Урок 14 из 15
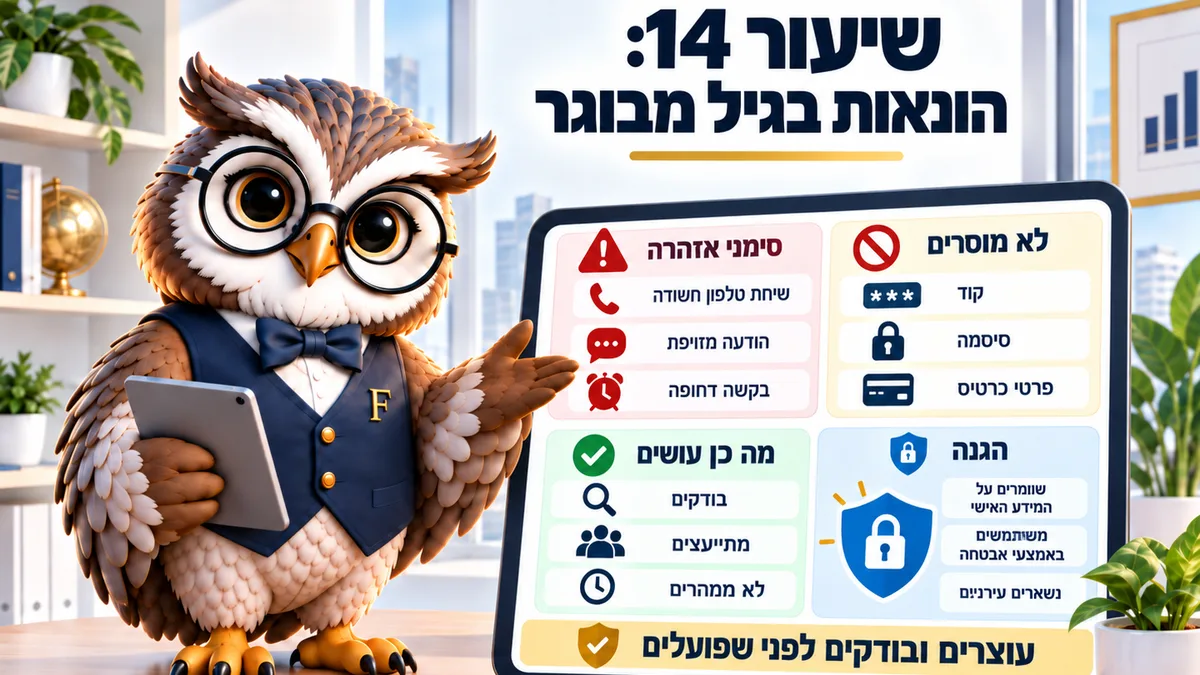
Финансовые обманы в пожилом возрасте почти всегда работают одним механизмом: создают спешку, просят сохранить тайну и требуют удалённый доступ или код. Лучшая защита — одно правило: положить трубку и перезвонить по номеру, который вы знаете. Верно на сентябрь 2026 года.
Звонок приходит с номера, выглядящего официальным. На том конце спокойный и вежливый человек объясняет, что есть подозрение на странную активность по счёту и действовать нужно немедленно. 11 минут такого разговора — и денег нет. Так выглядит большая часть финансовых обманов в пожилом возрасте в Израиле.
Дальше всё катится быстро. Просят подтвердить данные, просят код из сообщения, а иногда просят установить приложение, которое позволит помочь удалённо. Финансовые обманы в пожилом возрасте почти всегда идут этим путём, и после пенсионного возраста (гиль приша, גיל פרישה) такие звонки приходят заметно чаще.
Национальное киберуправление (маарах ха-сайбер ха-леуми, מערך הסייבר הלאומי) предупреждает ровно об этом сценарии: подделка под полицию, банки и телефонные компании и просьба установить программу удалённого управления устройством. На 2026 год это самый распространённый обман против пожилых людей.
Как устроены финансовые обманы в пожилом возрасте
Первый этап — доверие. Звонящий знает о вас настоящую подробность, например название банка или четыре цифры карты, и этого хватает, чтобы разговор звучал правдиво.
За ним идёт спешка. Говорят, что деньгам угрожает немедленная опасность и дорога каждая минута: давление снижает способность рассуждать у любого человека, в любом возрасте.
Допустим, разговор длится 11 минут, и в конце переводятся 40 000 ₪. Никто из нас не принял бы такого решения в спокойной беседе в отделении банка. В этом и дело: обман не убеждает вас, он мешает вам думать.
Потом приходит изоляция. Просят никому не рассказывать, порой ссылаясь на негласное расследование. Это самый ясный признак.
И наконец само действие: банковский перевод, передача кода или установка приложения. Как только этот шаг сделан, деньги уходят за минуты, и часто в тот же вечер оказываются на счёте за границей.
4 признака, которые видны вовремя
Первый — нехватка времени. Настоящая организация не требует решения за три минуты, и к ней всегда можно вернуться.
Второй — просьба назвать код или пароль. Банк в Израиле не просит код, пришедший в сообщении, и не спрашивает пароль по телефону. Ни при каких обстоятельствах.
Третий — обещание высокой и надёжной прибыли. Вложения, которое обещает высокую доходность и при этом ничем не рискует, просто не существует, и в этом возрасте такая приманка встречается чаще всего.
Четвёртый — просьба сохранить тайну. Семья и друзья — самый дешёвый защитный механизм, и всякий, кто пытается отрезать вас от них, выдаёт себя сам.
Потренируйте распознавание
Игра показывает предложения и сообщения, а вы решаете, возможность это или обман. Регистрации не нужно, занимает несколько минут.
После нескольких кругов начинает проступать постоянный рисунок: спешка, тайна и обещание, которое не может быть правдой. Ровно этот рисунок появляется и в настоящем звонке.
Что делать, когда это случилось
Прежде всего положить трубку. Это не грубость, а верное действие при любом сомнении.
Потом позвонить в банк или в саму организацию по номеру с карты или с официального сайта, а не по номеру, названному в разговоре.
Если данные уже переданы, действуют быстро: сообщают банку, чтобы заблокировал, меняют пароли и сообщают на линию 119 Национального киберуправления. Чем раньше сообщение, тем выше шанс остановить перевод.
И рассказывают кому-то из семьи. Многие стыдятся и молчат, и именно это молчание позволяет обману тянуться месяцами, а порой и годами.
Скажем, человек передал данные и никому не сказал, а через два месяца находит в карте мелкие повторяющиеся списания по 200–400 ₪, рассчитанные на то, чтобы не привлекать внимания. Раннее обращение остановило бы это в первую неделю.
Защиты, которые стоит поставить заранее
Настройте в банке оповещения о каждой операции выше суммы, которую выберете. Оповещение в сообщении приходит за секунды и позволяет поймать странную операцию вовремя.
Договоритесь о простом семейном правиле: любую денежную просьбу по телефону, даже если голос кажется родным, проверяют обратным звонком на знакомый номер. Одно это правило предотвращает большую часть случаев.
Перед любым вложением проверьте в Управлении ценных бумаг (רשות ניירות ערך), есть ли у предлагающего лицензия. Звонок на линию 8840* помогает и выяснить права, и получить верное направление.
И не держите крупные суммы на текущем счёте. Деньги на депозите или в фонде требуют дополнительного действия, чтобы их достать, а это дорогое время, за которое можно опомниться.
Как настроить оповещения в банке
Большинство банков позволяет поставить оповещение в сообщении о каждой операции выше выбранной суммы, о снятии наличных и о входе в счёт с нового устройства. Настраивают это в приложении или в разговоре с банком, и стоит оно ноль.
Сумму стоит выбрать относительно низкую. Скажем, 1 000 ₪.
Получивший оповещение об операции, которую не делал, может позвонить в банк за минуты, и порой это разница между остановленным списанием и деньгами, уже покинувшими счёт.
К этому стоит добавить простое правило о крупных переводах: любой перевод выше назначенной вами суммы ждёт 24 часа до исполнения. Одной ночи ожидания хватает, чтобы большая часть обманов развалилась сама: они построены на давлении и спешке.
Что можно называть, а что нельзя
Можно назвать своё имя и номер удостоверения личности, если вы сами позвонили в организацию. Нельзя называть код из сообщения, пароль, полные данные карты или давать удалённый доступ к компьютеру и телефону — ни при каких обстоятельствах и никому.
Правило легко запомнить. Звоните вы — называете. Звонят вам — кладёте трубку и проверяете.
Порядок действий на месяц
Включите в банке оповещения об операциях выше выбранной суммы и сохраните номера 119 и 8840* в телефоне. Договоритесь с семьёй о правиле обратного звонка, а каждое инвестиционное предложение проверяйте в Управлении ценных бумаг, прежде чем перевести хоть шекель. Если приходит подозрительный звонок, кладут трубку и перезванивают на знакомый номер.
Частые вопросы о финансовых обманах
Как понять, что это действительно банк?
Никак. Кладут трубку и перезванивают по номеру с карты или с официального сайта. Настоящий банк на это не обидится и не станет мешать, а скорее одобрит.
Я назвал код по телефону, что теперь?
Немедленно звонят в банк для блокировки, меняют пароли и сообщают на линию 119 Национального киберуправления. Если перевод уже прошёл, просят банк попытаться остановить его в тот же день.
Возвращает ли банк деньги, украденные обманом?
Это зависит от обстоятельств. В любом случае подают жалобу и всё записывают: документы — основа любого разбирательства с банком и с полицией.
А предложения о вложениях в сетях?
Любое предложение, говорящее о быстрой и надёжной прибыли, — сигнал тревоги. Проверяют лицензию в Управлении ценных бумаг и не переводят деньги тому, кого нельзя подтвердить.
Как говорить об этом с пожилым родителем?
Без обвинений и без насмешки. Предлагают общее правило обратного звонка, включают оповещения и договариваются, что любую необычную просьбу проверяют вместе: именно это и защищает.
Читайте также: С чего начать перед пенсией · Сколько денег держать доступными · Инвестиции после выхода на пенсию
Этот материал написан для: Пенсионный возраст