

Урок 9 · Нужно ли менять инвестиции после выхода на пенсию
Инвестиции после выхода на пенсию: что меняется, когда взносы сменяются снятиями, как собрать портфель по срокам и чего не делать за один день.
- Пенсионный возраст
- 9 минут чтения
- Урок 9 из 15
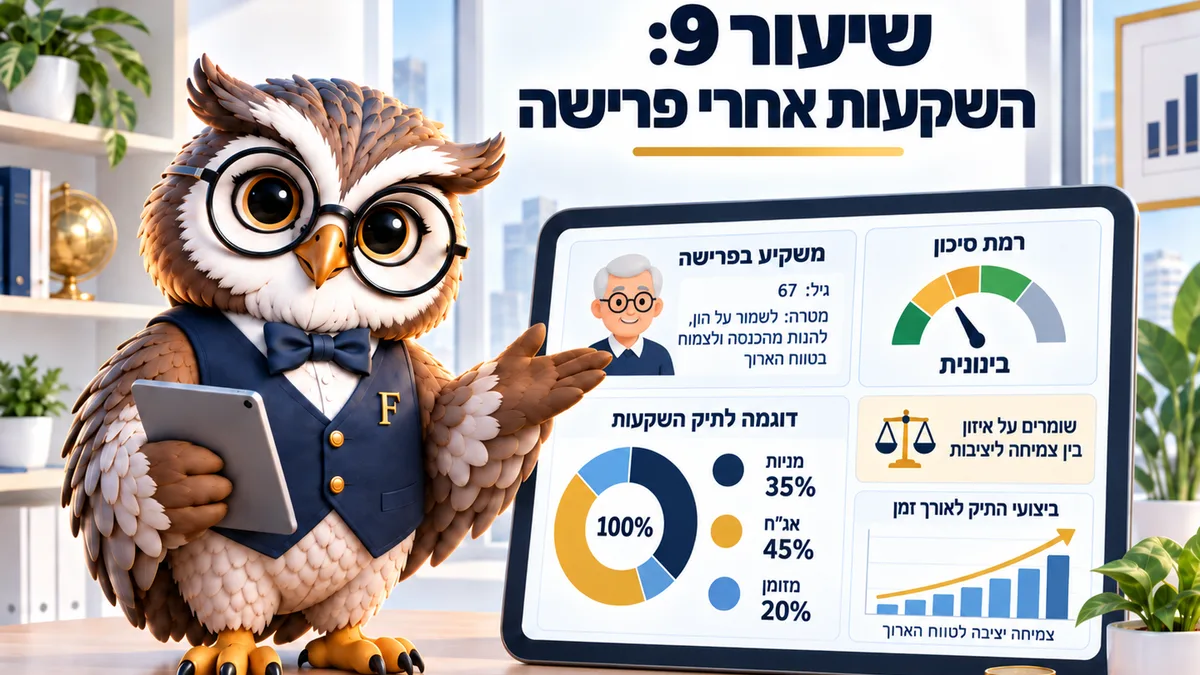
На пенсии у портфеля меняется задача: он больше не копит, а финансирует снятия. Поэтому его делят по срокам, короткие деньги держат вне рынка, а растущую часть оставляют тем деньгам, которые тронут только через десятилетие. Верно на сентябрь 2026 года.
Принято советовать перевести портфель в спокойный маслуль (מסלול) в день выхода на пенсию. Звучит ответственно. На деле инвестиции после выхода на пенсию должны хватить ещё на 20 лет и дольше, и это меняет весь расчёт.
По-настоящему меняется направление денежного потока. Вместо постоянного месячного взноса начинается постоянное месячное снятие, и это переставляет приоритеты внутри портфеля.
Верный вопрос не в том, спокойный маслуль или биржевой. Вопрос в том, какая часть денег понадобится когда, и по этому определяют, где она лежит.
Что меняется в инвестициях после выхода на пенсию
Первое — горизонт. Человек 67 лет планирует минимум на 25 лет, и внутри этого срока есть деньги, которые тронут завтра, и деньги, которые тронут только в 2046 году.
Второе — чувствительность к падениям. В рабочие годы падение рынка было возможностью купить дешевле, а на пенсии оно способно вынудить продать в убыток ради финансирования месяца.
Третье — налог. В годы накопления он не ощущался, а на пенсии каждая продажа тянет налог на прирост капитала (мас ревахей хон, מס רווחי הון). По данным Налогового управления Израиля (рашут ха-мисим, רשות המסים) он равен 25% с реальной прибыли.
Четвёртое — нужда в доступности. Часть денег обязана быть под рукой за считаные дни, а такого соображения не было, пока всё предназначалось далёкому будущему.
Допустим, медицинский расход 20 000 ₪ приходит с предупреждением за неделю. У кого все деньги в биржевом портфеле, тот вынужден продавать на той же неделе по любой цене и платить налог с прибыли. Кто держит доступное ведро, тот просто снимает и идёт дальше, ничего не решая под давлением.
3 ведра по срокам
Первое ведро — деньги на ближайшие два года. Они лежат на депозите или в денежном фонде (керен каспит, קרן כספית), фонде из депозитов и очень коротких инструментов, а не на рынке. Их задача — финансировать снятия и в плохой год.
Скажем, снимающему 3 500 ₪ в месяц нужно в этом ведре около 84 000 ₪. Это не те деньги, что должны много приносить. Это деньги, покупающие спокойствие.
В середине лежат деньги на три-десять лет. Здесь подходит умеренная смесь: доля облигаций — заём, который вы даёте государству или компании под проценты, — и небольшая биржевая доля.
На дальнем краю деньги, которые не тронут десятилетие. Они могут держать заметную биржевую часть: у них есть время оправиться от падений.
Вот пара с 900 000 ₪ доступных денег и месячным разрывом 3 500 ₪: около 84 000 ₪ в первом ведре, около 300 000 ₪ во втором, остальное в третьем. Деление выглядит техническим, а именно оно позволяет не продавать акции на падении.
Проверьте налог при продаже
Введите цену покупки, цену продажи и вид бумаги. Калькулятор покажет ожидаемый налог с прибыли.
Считаем по введённым вами данным.
Расшифровка расчёта
| Рост индекса с момента покупки | Скорректированная цена | Реальная прибыль | Налог |
|---|
Модель: первоначальная цена корректируется на рост индекса со дня покупки, разница между скорректированной и первоначальной ценой — это освобождённая инфляционная часть, а налог берётся только с реальной прибыли. У физического лица для бумаги в иностранной валюте или привязанной к ней индексом служит курс валюты. Для шекелевой неиндексируемой облигации рост индекса принимается за ноль, а налог составляет 15% с номинальной прибыли. Данные на 2026 год, источники: Налоговое управление, форма 1325 и исполнительная инструкция 05/2025. Это прогноз, а не консультация.
Учтите, что налог берут с реальной прибыли, то есть после вычета роста индекса. При инфляции 1,5% в год это немного уменьшает налоговое обязательство, особенно при долгом владении.
Чего не делать
Не менять всё за один день. Перевод всего накопления в спокойный маслуль в дату выхода способен закрепить временное падение. Лучше делать это постепенно, за два-три года.
Не гнаться за доходностью. Предложение, говорящее о высокой и надёжной прибыли в этом возрасте, — самый частый красный флаг, а любое вложение может и вырасти, и упасть.
Нельзя и продавать по заголовкам. Продавший на резком падении и вернувшийся после роста заплатил дважды, и это крупнейший вред, который частный инвестор наносит себе сам.
Допустим, портфель на 500 000 ₪ упал на 20%, и его продали за 400 000 ₪. Через год рынок вернулся к исходной точке, а вышедший остался с 400 000 ₪ и возврат пропустил. Убыток здесь не от рынка. Он от решения.
Стоит помнить и о кран-хиштальмуте (керен хишталмут, קרן השתלמות). Он доступен через три года тому, кто достиг пенсионного возраста (гиль приша, גיל פרישה), и прибыль в нём освобождена от налога до потолка, поэтому обычно это последний источник, который стоит обналичивать.
Инвестиции после выхода на пенсию: как проверить портфель
Первый вопрос: если рынок упадёт на 25% в ближайший год, придётся ли продавать, чтобы покрыть расходы. Если да, первое ведро слишком мало.
Второй: какая часть портфеля сотрётся, если инфляция продержится на 3% десятилетие. Если большая часть в депозитах, ответ неприятный.
И последний: сколько портфель стоит в год, то есть комиссии за управление (дмей нихуль, דמי ניהול) и сборы. Это единственная известная заранее часть, и проверять её стоит раз в год у управляющей компании.
Например, портфель на 600 000 ₪ при годовой стоимости 0,9% платит 5 400 ₪ в год. Снижение до 0,6% оставляет 1 800 ₪ в кармане, и эта сумма прямо влияет на то, сколько можно снимать каждый месяц.
Что делать со старыми кассами
Почти у каждого в этом возрасте есть забытый продукт: купат-гемель (קופת גמל) со старой работы, полис девяностых или маленький фонд, оставшийся позади. Сначала их находят и только потом решают, что делать.
Иногда решение — объединить. Иногда как раз нет.
Некоторые старые полисы содержат условия, которых сегодня не получить, например гарантированный коэффициент пересчёта в пенсию (мекадем хамара ле-кицба, מקדם המרה לקצבה). Поэтому до любого перевода стоит выяснить, от чего именно вы отказываетесь.
Порядок действий на месяц
Запишите, сколько денег нужно в ближайшие два года, сколько в течение десятилетия и сколько не тронут вовсе. Проверьте, где сегодня лежит каждая часть, и, если первого ведра не хватает, достройте его первым. Если маслуль всё же надо менять, растяните перемену на два года, а не проводите её за один день.
Частые вопросы об инвестициях на пенсии
Переводить ли всё в спокойный маслуль?
Нет. Переводят короткие деньги, а те, что тронут через десятилетие, оставляют с растущей частью, иначе инфляция подтачивает их годами.
Что лучше: маслуль по возрасту или собственный выбор?
Маслуль по возрасту снижает риск сам и подходит тем, кто не хочет следить. Собственный выбор позволяет точнее подстроиться под сроки и требует ежегодной проверки.
Когда платят налог?
При продаже, с реальной прибыли, по ставке 25%. Пока не продаёте, налогового события нет, поэтому выбор момента продажи — часть планирования.
Вложиться в квартиру вместо биржи?
Квартира требует большого капитала, она недоступна сразу, у неё есть текущие расходы и налог на доход выше потолка. В этом возрасте доступность денег важнее прежнего, и это главное соображение в сравнении.
Как часто проверять портфель?
Раз в год достаточно, плюс после крупной перемены в жизни. Слишком частая проверка ведёт в основном к лишним действиям, которые стоят комиссий и налога.
Читайте также: Калькулятор налога на прирост капитала · Инфляция на пенсии · Купот-гемель
Этот материал написан для: Пенсионный возраст