

שיעור 11 · כמה כסף להשאיר נזיל בפנסיה
כמה כסף להשאיר נזיל בפנסיה: כמה חודשי הוצאה, איפה מחזיקים אותו, מה ההבדל בין נזילות לביטחון, ומתי קרן השתלמות נחשבת חלק מהרזרבה.
- גיל פרישה
- 8 דקות קריאה
- שיעור 11 מתוך 15
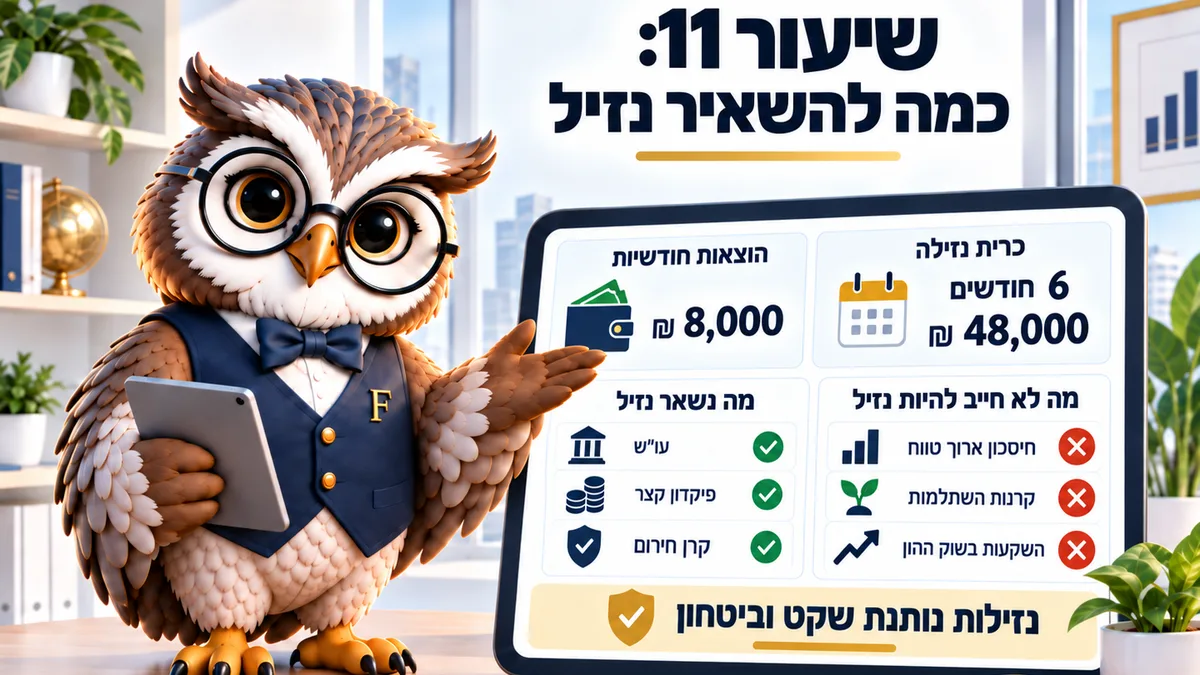
בפנסיה הכרית הנזילה גדולה מזו של גיל העבודה, כי אין משכורת שמתקנת חודש חריג. הכלל המעשי הוא 12 עד 24 חודשי פער בין ההוצאה לקצבאות, בפיקדון או בקרן כספית, ולא בשוק ההון. נכון לספטמבר 2026.
אחת השאלות שחוזרות אצל פורשים נשמעת פשוטה: כמה כסף להשאיר נזיל. התשובה הנפוצה, 3 חודשי הוצאה, מגיעה מעולם העבודה ולא מתאימה לגיל הזה.
בגיל העבודה חודש חריג מתוקן בחודש הבא. בפרישה ההכנסה קבועה, ואין דרך פשוטה להשלים אותה, ולכן הכרית עובדת קשה יותר.
יש גם סיבה שנייה, והיא קשורה לשוק. כרית נזילה היא מה שמאפשר לא למכור השקעות בשנה שבה המחירים נמוכים. בלעדיה כל ירידה הופכת להחלטה דחופה.
המספר
מתחילים מהפער החודשי. זו ההוצאה פחות כל הקצבאות שנכנסות, ואת הפער הזה מכפילים במספר החודשים שרוצים לכסות בלי לגעת בתיק המושקע.
הטווח המקובל הוא 12 עד 24 חודשים. מי שהקצבאות מכסות אצלו כמעט את כל ההוצאה יכול להסתפק ב-12. מי שמשלים סכום גדול מהחיסכון צריך 24.
נניח זוג עם הוצאה של 14,000 שקלים וקצבאות של 10,500. הפער הוא 3,500 שקלים, ולכן הכרית נעה בין 42,000 ל-84,000 שקלים.
שווה להוסיף מעל זה סכום לתיקונים גדולים. רכב, דוד שמש, מקרר או טיפול שיניים אינם חירום, והם מגיעים בהפתעה בדיוק כמו חירום.
למשל, משפחה שהוסיפה 25,000 שקלים לכרית עבור תיקונים גילתה בתוך שלוש שנים שהיא השתמשה בהם פעמיים: פעם על מזגן ופעם על טיפול שיניים. בלי הסכום הזה שתי ההוצאות היו נלקחות מהתיק המושקע, ואחת מהן בדיוק בחודש שבו השוק ירד.
2 טעויות בשני הכיוונים
הטעות הראשונה היא כרית קטנה מדי. אז כל הוצאה בלתי צפויה מחייבת מכירה מהתיק, ולפעמים בדיוק בחודש שבו השוק נמוך.
הטעות השנייה שכיחה לא פחות והיא כרית גדולה מדי. סכום של 400,000 שקלים שיושב בעובר ושב נשחק באינפלציה של 1.5% בשנה, ובעשור זה מאבד עשרות אלפי שקלים מכוח הקנייה שלו בלי שהיתרה בחשבון ירדה בשקל אחד.
הגבול בין השתיים אינו עניין של תחושה. הוא נגזר מהפער החודשי. ברגע שהפער ידוע, גם גודל הכרית ידוע, ואין יותר מה להתלבט בכל פעם שמגיעה הוצאה חריגה.
לדוגמה, מי שהפער שלו 1,200 שקלים בלבד צריך כרית של 14,400 עד 28,800 שקלים, ולא 200,000. שאר הכסף שלו צריך לעבוד.
תבדקו את קרן ההשתלמות
הכניסו את מועד ההפקדה הראשונה לקרן השתלמות (קופת חיסכון שנפתחה דרך המעסיק) ואת המטרה. המחשבון יראה מתי הקרן נזילה ומה קורה במשיכה מוקדמת.
מחשבים לפי הנתונים שהזנתם.
מאיפה מגיע המס
| מטרה | ותק נדרש | התאריך | מצב |
|---|
המודל: הוותק נספר מסוף החודש שבו בוצעה ההפקדה הראשונה. הקרן נזילה אחרי 6 שנים לכל מטרה, ואחרי 3 שנים למימון השתלמות ולימודים או למי שהגיע לגיל פרישה. במשיכה לפני המועד חייבים במס לפי מדרגת המס השולית: החלק של המעסיק וכל הרווחים. החלק של העובד כבר מוסה בשכר ולכן אינו ממוסה שוב. הקופה לא יודעת את המדרגה שלכם ועשויה לנכות 47%, ואת ההפרש מחזירים דרך אישור מפקיד שומה מראש או בקשה להחזר מס בסוף השנה. העברה מקרן לקרן שומרת על הוותק. הנתונים נכונים ל-2026, מקור: כל זכות, פקודת מס הכנסה. תחזית, לא ייעוץ.
לפי כל זכות, למי שהגיע לגיל פרישה הקרן נזילה אחרי שלוש שנים, והרווחים פטורים ממס עד התקרה. היא יכולה לשמש שכבה שנייה של רזרבה, אחרי הכרית הרגילה.
איפה מחזיקים את הכסף הנזיל
פיקדון יומי או שבועי בבנק הוא האפשרות הפשוטה. המס על הריבית בפיקדון שקלי לא צמוד הוא 15%, והכסף זמין מיד.
קרן כספית (קרן שמחזיקה פיקדונות ומכשירים קצרים מאוד) נזילה תוך יום עסקים אחד, והמס עליה הוא 25% על הרווח הריאלי. בסביבת אינפלציה נמוכה ההפרש בין השניים קטן.
מה שלא מתאים לכרית הוא מסלול מנייתי, וגם לא כסף שנעול לתקופה. תחנת יציאה (מועד קבוע מראש שבו אפשר למשוך בלי קנס) בעוד שנתיים אינה נזילות, גם אם הפיקדון נראה זמין בדף החשבון.
שווה לחלק את הכרית לשניים: חלק אחד זמין מיד לצרכים שוטפים, וחלק שני בקרן כספית או בפיקדון קצר. ההפרדה הזאת מונעת שימוש אגבי בכסף.
איך זה נראה בפועל
בתחילת כל חודש עובר סכום קבוע מהכרית לחשבון העובר ושב, בדיוק כמו משכורת. פעם בשנה בודקים כמה נמשך בפועל ומשלימים את הכרית מהתיק.
בשנה שבה השוק ירד פשוט לא משלימים. הכרית מתכווצת. זה בדיוק מה שהיא נועדה לעשות, ובשנה טובה היא חוזרת לגודלה המקורי בלי שנדרשה שום פעולה חריגה.
מי שעובד ככה כמעט לא מקבל החלטות בלחץ. יש סכום חודשי ידוע. יש מקור ידוע. ויש בדיקה אחת בשנה, שאורכת פחות משעה ומסדרת את כל התמונה מחדש.
מתי משנים את גודל הכרית
גודל הכרית אינו קבוע לנצח. הוא משתנה כשההוצאה משתנה, כשהקצבאות משתנות, וכשהמצב הבריאותי מחייב רזרבה גדולה יותר לטיפולים ולעזרה בבית.
בדיקה אחת בשנה מספיקה. עשר דקות.
לדוגמה, זוג שהפער החודשי שלו גדל מ-2,000 ל-3,200 שקלים אחרי שהסתיימה עבודה חלקית צריך כרית גדולה בכ-14,000 עד 29,000 שקלים מזו שהייתה לו קודם.
יש עוד מצב שמצדיק הגדלה של הכרית, והוא שנה שבה מתוכננת הוצאה גדולה וידועה מראש. שיפוץ, חתונה במשפחה או החלפת רכב נכנסים לכרית שנה לפני המועד, ולא נמשכים מהתיק המושקע ברגע האחרון.
מה קורה לכרית לאורך השנים
בשנים הראשונות של הפרישה הכרית עובדת הכי קשה, כי ההוצאה גבוהה יותר ועדיין לא ברור מה הקצב האמיתי. אחרי שלוש שנים כבר יש נתונים, והגודל שלה מתייצב.
בהמשך היא נוטה דווקא לגדול. הוצאות רפואיות ועזרה בבית מגיעות בהתראה קצרה, ואז נוח שיש סכום זמין בלי למכור דבר.
סדר הפעולות לחודש הזה
חשבו את הפער החודשי שלכם והכפילו ב-12 וב-24. תבדקו כמה נזיל יש לכם היום, ואם יש עודף גדול, העבירו חלק ממנו לאפיק שמניב לפי הטווח. אם חסר, השלימו את הכרית לפני כל מהלך אחר.
שאלות נפוצות על נזילות בפנסיה
כמה חודשים נכון להחזיק?
בין 12 ל-24 חודשי פער, לא חודשי הוצאה מלאה. ההבדל הזה חשוב, כי הקצבאות ממשיכות להיכנס גם בשנה גרועה.
מזומן בבית נחשב נזילות?
סכום קטן לשעת חירום הוא סביר, וסכום גדול הוא סיכון ביטחוני ושחיקה ודאית. עדיף להחזיק את הכסף בחשבון שממנו אפשר למשוך מיד.
האם קרן השתלמות נחשבת חלק מהכרית?
למי שהגיע לגיל פרישה והקרן כבר נזילה, כן, כשכבה שנייה. עדיף לא לגעת בה ראשונה, כי הרווחים בה פטורים ממס עד התקרה.
מה עושים עם כסף שמיועד לשיפוץ בעוד שנתיים?
מחזיקים אותו נזיל או בפיקדון קצר, ולא בשוק. סכום שיודעים את תאריכו אינו מתאים להשקעה תנודתית, גם אם הטווח נראה סביר.
ואם אין לי עודף לבניית כרית?
בונים אותה בהדרגה ממשיכה קטנה יותר בחודשים טובים, או מדחיית הוצאה גדולה אחת. זה לוקח שנה עד שנתיים, ובסופן התמונה שונה לגמרי.
קראו גם: מחשבון נזילות קרן השתלמות · קרן כספית מול פיקדון · ירידה בשוק בתחילת הפנסיה
המדריך הזה מיועד ל: גיל פרישה