

שיעור 10 · מה קורה אם השוק יורד בתחילת הפנסיה
ירידה בשוק בתחילת הפנסיה פוגעת יותר מירידה מאוחרת, כי מושכים כסף במחיר נמוך. למה זה קורה, מה עושים כשזה מגיע, ואיך בונים כרית שמונעת מכירה בהפסד.
- גיל פרישה
- 9 דקות קריאה
- שיעור 10 מתוך 15
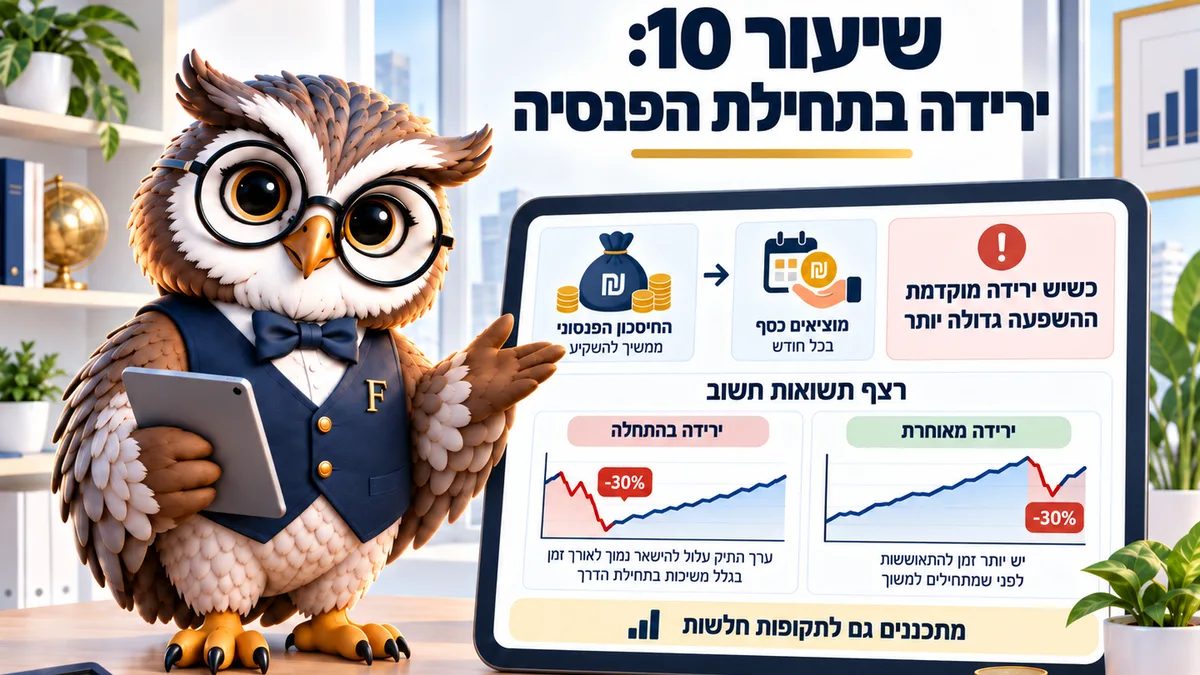
אותה ירידה בשוק פוגעת הרבה יותר כשהיא מגיעה בשנים הראשונות של הפנסיה, כי מושכים כסף בדיוק כשהמחירים נמוכים. ההגנה אינה תחזית אלא כרית נזילה של שנתיים והתאמה קטנה בקצב המשיכה. נכון לספטמבר 2026.
שני אנשים פרשו עם אותו סכום בדיוק ובאותו גיל. אחד פרש בשנה שבה השוק עלה, והשני פרש שנה לפני ירידה חדה, וכעבור 15 שנה המצב שלהם שונה לגמרי.
ההבדל אינו בתשואה הממוצעת. הוא בסדר שבו הגיעו השנים הטובות והרעות, וזה מה שמכונה סיכון סדר התשואות.
בשנות החיסכון הסדר כמעט לא משנה, כי לא מושכים כסף. בפרישה הוא משנה מאוד. כל משיכה בזמן ירידה מוכרת יחידות במחיר נמוך, ולפי רשות המסים גם מכירה כזאת היא אירוע מס לכל דבר, בשיעור 25% על הרווח הריאלי אם נוצר רווח.
למה ירידה בשוק בתחילת הפנסיה כואבת יותר
כשמושכים סכום קבוע מתיק שירד, אחוז המשיכה מההון קופץ. משיכה של 42,000 שקלים בשנה מהון של מיליון היא 4.2%, ואחרי ירידה של 25% אותה משיכה היא 5.6%.
התוצאה היא שההון מתכווץ משני כיוונים בבת אחת. השוק הוריד אותו, והמשיכה ממשיכה להוציא ממנו בקצב גבוה יותר ביחס למה שנשאר.
כשהשוק חוזר, הוא חוזר על סכום קטן יותר. זו הנקודה שקשה להרגיש מראש, והיא מה שהופך את חמש השנים הראשונות לחשובות במיוחד.
לדוגמה, תיק של מיליון שקלים שירד ל-750,000 וממשיך לממן 3,500 שקלים בחודש. גם אם השוק יעלה 20% בשנה שאחריה, ההתאוששות מתחילה מנקודה נמוכה יותר, ובינתיים נמשכו עוד 42,000 שקלים.
3 מהלכים כשהשוק יורד
הראשון הוא לא למכור מניות באותה שנה. מושכים מהכרית הנזילה, ונותנים לחלק המושקע זמן להתאושש.
אפשר גם להוריד מעט את המשיכה. הפחתה של 10% למשך שנה או שנתיים מאריכה את חיי ההון בכמה שנים, והיא כמעט לא מורגשת ביומיום.
נניח משיכה של 3,500 שקלים שיורדת ל-3,150 למשך שנתיים, ובמקביל נדחית החלפת רכב בשנה. שני השינויים האלה יחד שומרים כ-40,000 שקלים בתיק, והם לא משנים באמת את אורח החיים של המשפחה באותה תקופה.
השלישי הוא לדחות הוצאה גדולה אחת. שיפוץ, רכב או טיול יקר שנדחים בשנה הם בדיוק מה שמונע מכירה בהפסד.
נניח זוג שמושך 3,500 שקלים בחודש. הפחתה ל-3,150 למשך שנתיים חוסכת 8,400 שקלים שנשארים מושקעים, וזה הרבה יותר משמעותי ממה שנראה בהתחלה.
תבנו את הכרית
הכניסו את סכום היעד לכרית, את מה שכבר יש ואת ההפקדה החודשית האפשרית. המחשבון יראה מתי תגיעו ליעד.
| הפקדה חודשית | מתי מגיעים ליעד | סך ההפקדות | הערה |
|---|
| שנה | הפקדות מצטברות | שווי | בערכים של היום |
|---|
התשואה בחישוב קבועה, ובמציאות היא משתנה משנה לשנה וגם יורדת בשנים חלשות. שוקלים לקחת הלוואה במקום למשוך מהחיסכון? לזה יש מחשבון נפרד: הלוואה מול משיכה מההשקעה.
היעד המקובל הוא הוצאות של 24 חודשים, כלומר הפער החודשי כפול 24. מי שנמצא כבר בפרישה יכול לבנות אותו ממשיכה מדורגת בשנה טובה.
איך נראית הגנה טובה
שכבה ראשונה היא הקצבאות. קצבת אזרח ותיק וקצבה מקרן פנסיה ממשיכות להיכנס בדיוק כרגיל גם כשהשוק יורד, וזה הבסיס היציב של התקציב.
שכבה שנייה היא הכרית הנזילה. היא קיימת בשביל שנתיים גרועות, ואין לה תפקיד אחר. לא נורא שהיא מניבה מעט.
למשל, כרית של 84,000 שקלים בקרן כספית או בפיקדון תניב סכום צנוע בשנה, וזה בסדר גמור. התפקיד שלה אינו להרוויח אלא לאפשר לשאר הכסף להישאר מושקע בדיוק בשנה שבה הפיתוי למכור הוא הגדול ביותר.
שכבה שלישית היא הגמישות. תקציב שיש בו 10% הוצאות שאפשר לדחות הוא תקציב עמיד, ותקציב שכולו קבוע הוא שברירי.
מה שאינו הגנה הוא ניסיון לתזמן את השוק. אף אחד לא יודע מתי מגיעה הירידה ומתי מסתיימת, וההפסד של מי שיצא וחזר מאוחר גדול בדרך כלל מההפסד של מי שנשאר.
מה קורה למי שכבר מכר
לא כל מכירה היא טעות. מי שמכר כדי לממן הוצאה הכרחית עשה את מה שהיה צריך, והשאלה היא רק מה עושים הלאה.
הצעד הראשון הוא לבנות כרית לפני שחוזרים לשוק. הכרית היא מה שמונע את המכירה הבאה בירידה הבאה.
אחר כך חוזרים בהדרגה. פריסה על פני שנה מפחיתה את הסיכון של כניסה ביום גרוע, והיא גם קלה יותר מבחינה נפשית, כי אין רגע אחד גדול שבו מחליטים הכול.
שווה גם לזכור את המס. מכירה בהפסד יוצרת הפסד הון שניתן לקיזוז מול רווחים אחרים, וכדאי לבדוק את זה עם יועץ מס לפני סוף שנת המס.
איך נראית שנה גרועה בפועל
בשנה כזאת לא קורה כלום בחודש הראשון. אחר כך מגיעות הכותרות, אחריהן הדוח הרבעוני, ואז מתחילה התחושה שצריך לעשות משהו, וזו בדיוק הנקודה שבה נעשות רוב הטעויות.
מה שעובד הוא תוכנית שנכתבה מראש. שלוש שורות מספיקות.
למשל: מושכים מהכרית, מורידים את המשיכה ב-10%, ודוחים הוצאה גדולה אחת. מי שכתב את זה בשנה רגועה פשוט מבצע, ואינו מחליט תחת לחץ.
כדאי לזכור עוד דבר אחד. ירידה בשוק אינה משנה את הקצבאות שנכנסות לחשבון, והן ממשיכות להשתלם בדיוק כרגיל, ולכן הפגיעה נוגעת רק לחלק שמגיע מהחיסכון, שהוא לרוב שליש עד חצי מההכנסה החודשית.
סדר הפעולות לחודש הזה
חשבו את הפער החודשי שלכם והכפילו ב-24. תבדקו כמה חסר לכרית, ובנו תוכנית להשלים אותה תוך שנה. במקביל רשמו שתי הוצאות גדולות שאפשר לדחות בשנה אם צריך, כדי שתהיה לכם רשימה מוכנה מראש ליום שבו השוק יורד.
שאלות נפוצות על ירידות בשוק בפרישה
מה זה סיכון סדר התשואות?
זה הסיכון שהשנים הגרועות יגיעו דווקא בהתחלה, כשמושכים כסף. אותה תשואה ממוצעת יכולה לתת תוצאה שונה לגמרי, תלוי בסדר שבו הגיעו השנים.
כמה כסף להחזיק מחוץ לשוק?
הוצאות של 24 חודשים לפי הפער החודשי. מי שהקצבאות שלו מכסות כמעט את כל ההוצאה יכול להסתפק בפחות.
אם השוק יורד, לעבור למסלול סולידי?
מעבר בזמן ירידה מקבע את ההפסד. אם המסלול אינו מתאים לטווח שלכם, משנים אותו בהדרגה ובזמן רגוע, ולא בתגובה לחודש גרוע.
כמה זמן לוקח לשוק להתאושש?
אין תשובה קבועה, ובעבר היו התאוששויות שלקחו חודשים ואחרות שלקחו שנים. בדיוק בגלל זה מחזיקים כרית ולא מנסים לנחש.
האם להפסיק למשוך לגמרי?
לא חייבים. מפחיתים מעט, מושכים מהכרית, ושומרים על רמת חיים סבירה, כי פרישה נועדה גם כדי לחיות בה ולא רק כדי לשמר הון.
קראו גם: כמה אפשר למשוך מהחיסכון · השקעות אחרי הפרישה · מחשבון חיסכון למטרה
המדריך הזה מיועד ל: גיל פרישה