

שיעור 6 · כמה אפשר למשוך מהחיסכון בלי שייגמר
כמה אפשר למשוך מהחיסכון בלי שייגמר מוקדם מדי? למה כלל 4% האמריקאי לא מתאים לישראל, איך מחשבים קצב סביר, ומתי מעדכנים אותו.
- גיל פרישה
- 9 דקות קריאה
- שיעור 6 מתוך 15
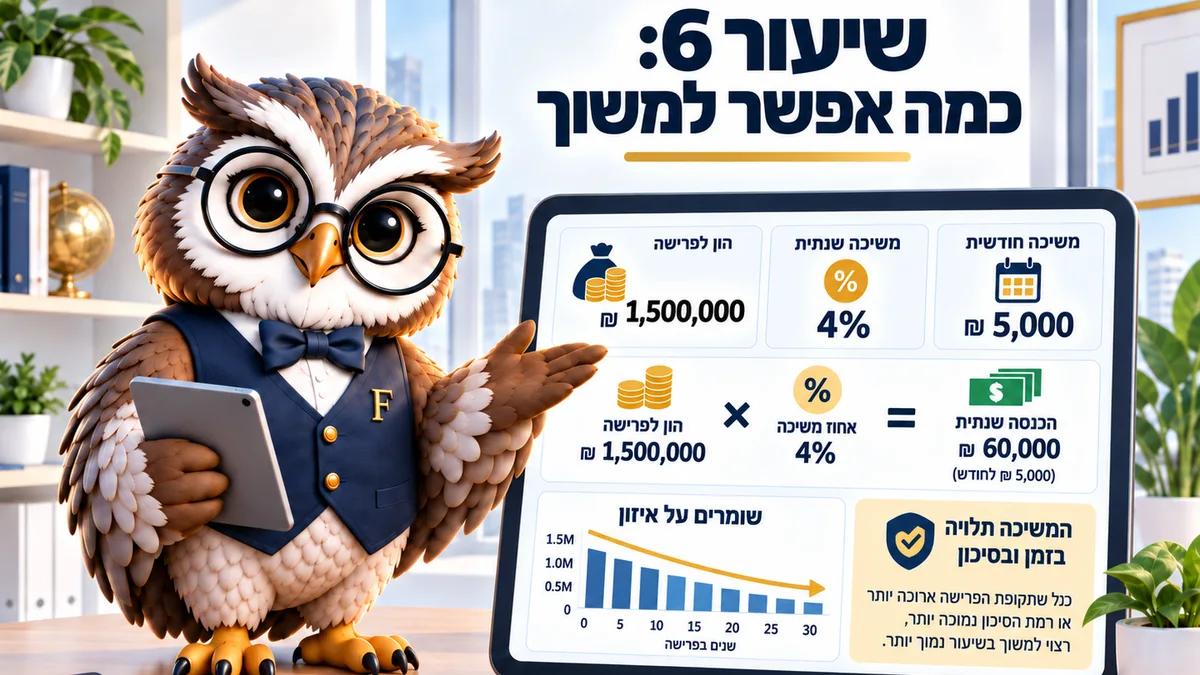
כלל 4% האמריקאי הוא נקודת התחלה ולא תשובה. בישראל יש קצבת אזרח ותיק, מיסוי אחר ותוחלת חיים גבוהה, ולכן קצב המשיכה נקבע לפי הפער שבין ההוצאה לקצבאות ולא לפי אחוז שרירותי מההון. נכון לספטמבר 2026.
השאלה כמה אפשר למשוך מהחיסכון מקבלת בדרך כלל תשובה אחת: 4% מההון בשנה. זו תשובה נוחה, והיא הגיעה ממחקר אמריקאי משנות התשעים שלא עסק בישראל.
המחקר בדק תיק אמריקאי לאורך 30 שנה, בלי קצבת זקנה ממשלתית כמו שלנו ובלי מבנה המס שלנו. הוא גם הניח משיכה קבועה שמתעדכנת באינפלציה, בלי קשר למה שקורה בשוק באותה שנה.
זו הנחה נוחה למחקר ולא לחיים. בפועל אף משפחה לא מושכת אותו סכום בדיוק 30 שנה ברציפות: יש שנים עם שיפוץ, שנים עם טיפול רפואי, ושנים שקטות שבהן ההוצאה נמוכה מהתכנון.
הרעיון שמאחוריו נכון: לקצב המשיכה יש גבול, ומעליו הכסף נגמר מוקדם. הדרך לחשב אותו בישראל שונה.
מתחילים מהפער
הצעד הראשון הוא לחשב כמה חסר בכל חודש. לוקחים את ההוצאה החודשית ומורידים ממנה את כל הקצבאות שנכנסות.
לפי כל זכות, קצבת אזרח ותיק בסיסית ליחיד היא 1,838 שקלים ולזוג 2,762 שקלים, נכון ל-2026, ולזה מצטרפת הקצבה מהחיסכון. רק מה שנשאר צריך להגיע ממשיכות.
נניח זוג שמוציא 14,000 שקלים בחודש ומקבל 10,500 מקצבאות. הפער הוא 3,500 שקלים, כלומר 42,000 שקלים בשנה.
אם ההון הנזיל שלהם הוא 900,000 שקלים, קצב המשיכה הוא כ-4.7% בשנה. זה מספר שדורש בדיקה, והוא לא בהכרח אסון, כי הוא נמדד מול קצבאות שנמשכות כל החיים.
3 גורמים שקובעים את קצב המשיכה בפנסיה
הראשון הוא כמה שנים הכסף צריך להחזיק. תוחלת החיים בישראל היא 81.4 שנים לגברים ו-85.9 לנשים לפי נתוני הלמ"ס, ומי שהגיע לגיל 67 בריא צריך לתכנן לטווח ארוך יותר מהממוצע הזה.
השני הוא התשואה, ואיתה גם המס. תיק שמניב 5% ברוטו מותיר פחות אחרי 25% מס על הרווח הריאלי, וזה משנה את החישוב.
השלישי הוא האינפלציה, שעומדת כעת על 1.5% בשנה. גם קצב נמוך כזה מכרסם בכוח הקנייה לאורך שני עשורים, ולכן המשיכה צריכה לגדול עם השנים.
לדוגמה, משיכה של 3,500 שקלים היום תצטרך להיות כ-4,200 שקלים בעוד 12 שנה רק כדי לקנות את אותם דברים. מי שמתכנן סכום קבוע לנצח מתכנן בפועל ירידה הדרגתית ברמת החיים.
תבדקו את הקצב שלכם
הכניסו את ההוצאה החודשית הרצויה, את ההון הקיים ואת שיעור המשיכה. המחשבון יראה מה נדרש ומה הקצב שנגזר מהנתונים שלכם.
| שנה | גיל | הון בערכים של היום | אחוז מהיעד |
|---|
ההון הנדרש = הוצאה שנתית חלקי שיעור המשיכה. כל הסכומים בערכים של היום: התשואה מחושבת ריאלית (תשואה פחות אינפלציה), והחיסכון החודשי גדל עם האינפלציה. כלל 4% מבוסס על מחקר אמריקאי (טריניטי, 1998) על תיק אמריקאי ל-30 שנה, בלי מס רווחי הון של 25% על הרווח הריאלי ובלי דמי ביטוח בריאות שמשלמים בישראל גם בלי שכר. אינפלציה נכונה ל-2026, מקור: הלשכה המרכזית לסטטיסטיקה. תחזית, לא ייעוץ.
הריצו אותו בשני שיעורי משיכה: 3% ו-4%. ההפרש בין התוצאות מראה כמה רגישה התוכנית שלכם לשינוי קטן בהנחות.
התיקון הישראלי לכלל 4%
יש שלוש סיבות שבגללן הכלל האמריקאי לא מועתק לכאן כמו שהוא. הראשונה היא קצבת אזרח ותיק, שהיא הכנסה לכל החיים ומקטינה את התלות בהון.
השנייה היא המיסוי. בישראל משלמים 25% על הרווח הריאלי בניירות ערך, ויש מסלולים מוטבים כמו קרן השתלמות (קופת חיסכון דרך המעסיק) ותיקון 190, ולכן שני אנשים עם אותו הון בדיוק יכולים למשוך סכומים שונים לגמרי נטו.
השלישית היא ההרכב המשפחתי. בזוג יש שתי קצבאות ושתי תוחלות חיים, ובדרך כלל אחד מבני הזוג יחיה שנים אחרי השני, וזו נקודה שכלל אחוז אחד לא יודע לטפל בה.
הגישה שאני ממליץ עליה היא קצב גמיש. מתחילים בסכום שמכסה את הפער, בודקים אותו פעם בשנה, ומעדכנים למעלה או למטה לפי מה שקרה בשוק ובהוצאות.
איך מעדכנים בלי להילחץ
בשנה שבה השוק ירד, מקטינים את המשיכה ב-5% עד 10% ודוחים הוצאה גדולה אחת. בשנה טובה אפשר לחזור לסכום המלא ואפילו להוסיף.
העדכון הזה נשמע טכני, והוא שומר על ההון הרבה יותר מכל ניסיון לבחור מסלול מוצלח. הסיבה פשוטה: אתם שולטים בקצב המשיכה, ואינכם שולטים בתשואה.
שווה גם להחזיק כרית של שנתיים הוצאות בכסף נזיל. היא מאפשרת לא למכור בירידה, ובלעדיה כל ירידה בשוק הופכת להחלטה דחופה.
למשל, זוג עם פער של 3,500 שקלים בחודש צריך כרית של כ-84,000 שקלים לשנתיים. הסכום הזה יושב בפיקדון או בקרן כספית ולא בתיק המניות, והוא בדיוק מה שמאפשר לשאר הכסף להישאר מושקע גם בשנה גרועה.
מה עושים בשנה חריגה
יש שנים עם הוצאה גדולה: שיפוץ, טיפול רפואי, חתונה במשפחה. במקום לשנות את הקצב לצמיתות, מגדירים אותה כהוצאה חד-פעמית ומושכים אותה מהכרית ולא מהמשיכה השוטפת.
אחרי שנה כזאת משלימים את הכרית בהדרגה. לא בחודש אחד.
למשל, שיפוץ של 60,000 שקלים שנמשך מהכרית מוחזר בקצב של 1,500 שקלים בחודש במשך כשלוש שנים, וכך הוא לא משנה את קצב המשיכה הקבוע ולא פוגע בתיק המושקע.
שווה גם לרשום מראש מה נחשב הוצאה חריגה ומה לא. חופשה שנתית מתוכננת אינה חריגה, והיא חלק מהתקציב הרגיל, ואילו החלפת מערכת מיזוג בבית או טיפול רפואי גדול הם בדיוק המקרים שבשבילם קיימת הכרית הנזילה.
סדר הפעולות לחודש הזה
חשבו את הפער החודשי בין ההוצאה לקצבאות, והכפילו ב-12. תבדקו במחשבון איזה אחוז מההון הנזיל זה מהווה, ורשמו את המספר עם התאריך. אם יצא מעל 4%, כדאי לבדוק שלוש דרכים לצמצום הפער לפני שמתחילים למשוך.
שאלות נפוצות על קצב משיכה
כלל 4% תקף בישראל?
כנקודת ייחוס בלבד. הוא מבוסס על שוק ומס אמריקאיים ואינו מכיר את קצבת אזרח ותיק, ולכן אצלנו מתחילים מהפער בשקלים ולא מאחוז מההון.
מה עושים אם הקצב גבוה מדי?
בודקים ארבעה כיוונים: דחיית משיכות בשנה או שנתיים, הקטנת הוצאה קבועה, מימוש נכס, ובדיקה שכל הזכויות מנוצלות. לרוב שילוב קטן מכולם מספיק.
כמה שנים החיסכון צריך להחזיק?
מתכננים לפחות עד גיל 90, ובזוג עד 95 עבור בן הזוג הצעיר יותר. תכנון קצר מדי הוא הסיכון שקשה לתקן בגיל מבוגר.
האם למשוך פחות בשנים הראשונות?
דווקא בשנים הראשונות ההוצאה גבוהה יותר בגלל טיולים ופעילות. אפשר לתכנן משיכה גבוהה יותר בעשור הראשון ונמוכה יותר אחר כך, ובלבד שזה נכתב בתוכנית מראש.
ומה אם השוק יורד בשנה הראשונה?
מושכים מהכרית הנזילה ולא מהתיק, ומקטינים מעט את המשיכה. זה בדיוק המצב שבשבילו מחזיקים שנתיים הוצאות בכסף זמין.
קראו גם: מחשבון עצמאות כלכלית · מחיסכון להכנסה חודשית · כמה כסף אצטרך אחרי הפרישה
המדריך הזה מיועד ל: גיל פרישה