

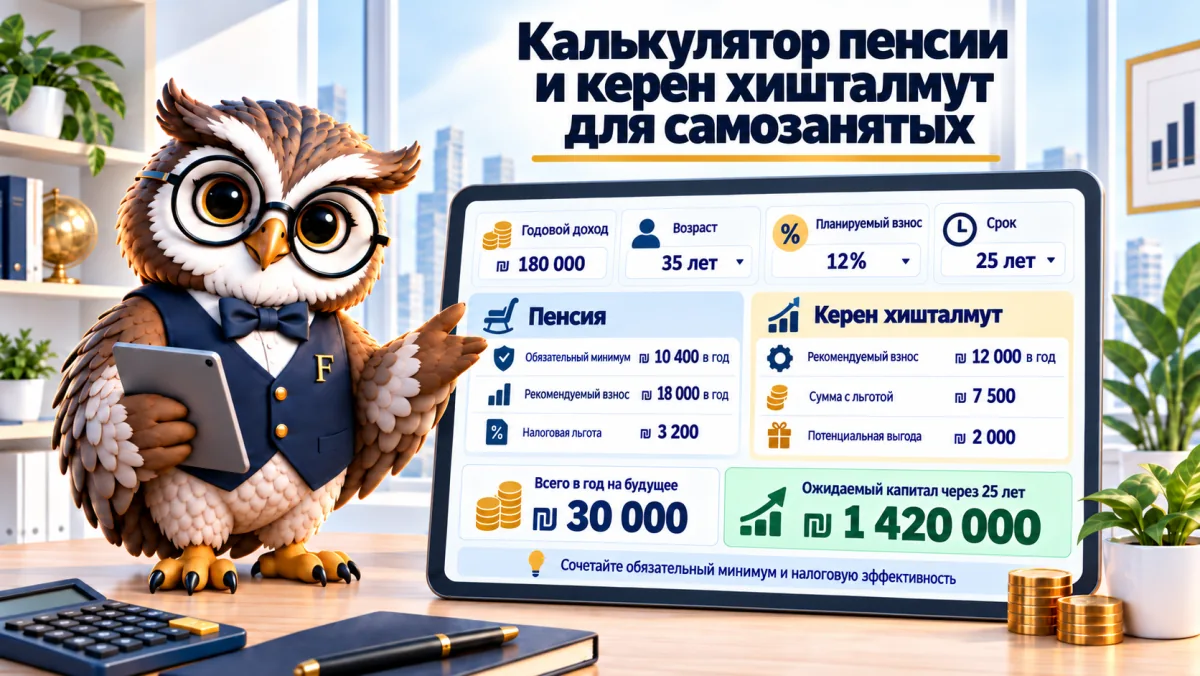

1 января 2026 года средняя зарплата по экономике выросла до 13 769 ₪, а вместе с ней — минимум, который частный предприниматель обязан отчислять в пенсию: 14 044 ₪ в год для тех, кто зарабатывает 165 228 ₪ и больше. Это обязанность. Льгота больше неё: при доходе 200 000 ₪ полный взнос в пенсию и кран-хиштальмут (керен хишталмут, קרן השתלמות) снижает налог на 10 050 ₪ в год. Калькулятор пенсии для самозанятых ниже отделяет обязательную часть от того, что выгодно внести сверх неё.
| Составляющая | Ставка | Ваша сумма | Налоговая льгота |
|---|
Пенсия: вычет из дохода до 11% дохода, дающего право на льготу (экономия по предельной ставке), и скидка 35% ещё с 5,5%. Кран-хиштальмут: вычет до 4,5% определяющего дохода и до 7% — освобождение от налога на прирост при снятии. Налоговая льгота считается по предельной ставке, без влияния налоговых кредитных пунктов на низкие доходы (приближение). Обязанность взносов: возраст с 21 до 60 лет, доход выше минимальной зарплаты, после полугода в статусе самозанятого. Данные на 2026 год, источники: Налоговое управление, gov.il, Коль-Зхут. Это прогноз, а не пенсионная консультация.
14 044 ₪ в год, и почему именно это число
Закон обязывает частного предпринимателя отчислять 4,45% облагаемого дохода до половины средней зарплаты и 12,55% с части между половиной средней зарплаты и полной средней. В 2026 году половина — это 82 614 ₪ в год, а полная средняя — 165 228 ₪ (gov.il). 4,45% от 82 614 ₪ — это 3 676 ₪, 12,55% от следующих 82 614 ₪ — 10 368 ₪, вместе 14 044 ₪. Выше 165 228 ₪ обязанность не растёт. Кто зарабатывает 120 000 ₪, обязан внести 8 368 ₪, кто зарабатывает 100 000 ₪ — 5 858 ₪. Облагаемый доход — это прибыль после расходов, а не оборот, и считает её калькулятор брутто-нетто для частного предпринимателя. Обязанность действует с 21 года до 60 лет, после первого полугодия самозанятости и только если годовой доход выше минимальной зарплаты (6 443,85 ₪ в месяц с 1 апреля 2026 года, то есть 77 326 ₪ в год). Если вы вдобавок наёмный работник и вам отчисляют в пенсию с зарплаты, эти отчисления засчитываются. Калькулятор проверяет условия по возрасту и доходу, которые вы ввели.
Вычет против скидки
Налоговая льгота на пенсию делится на две части, которые ведут себя по-разному, хотя на бумаге выглядят одинаково. Вычет: до 11% дохода, дающего право (232 800 ₪ в 2026 году, то есть до 25 608 ₪), уходят из облагаемого дохода, и экономия равна вашей предельной ставке. Скидка: с ещё 5,5% (до 12 804 ₪) возвращают 35% налога независимо от ступени. При доходе 200 000 ₪ и предельной ставке 20% вычет на 22 000 ₪ экономит 4 400 ₪, скидка на 11 000 ₪ возвращает 3 850 ₪, вместе — 8 250 ₪ на взнос 33 000 ₪. Тот, кто вносит только обязательные 14 044 ₪, получает всего 2 809 ₪, потому что весь взнос попадает в вычет под 20%.
Сколько стоит каждая 1 000 ₪ в кран-хиштальмут?
Кран-хиштальмут для самозанятого даёт вычет на 4,5% дохода до потолка 293 397 ₪, то есть до 13 203 ₪ в год. При предельной ставке 20% каждая 1 000 ₪, попавшая в фонд, экономит 200 ₪ налога в этом году. При 31% — 310 ₪. До 7% дохода (20 538 ₪ в год) прибыль в фонде свободна от налога на прирост капитала (мас ревахей хон, מס רווחי הון) при снятии через 6 лет, и такого преимущества у пенсии нет (подробнее об инструменте — в руководстве по кран-хиштальмут). Если денег ограниченное количество, я бы сначала закрыл обязательную пенсию (пенсият хова, פנסיית חובה), а потом внёс 4,5% в кран-хиштальмут: там льгота двойная — налог сегодня и освобождение от налога на прибыль потом.
Потолки 2026 года по доходу
| Облагаемый доход | Пенсия, обязанность | Пенсия, максимум с льготой | Хиштальмут, вычет | Максимальная выгода | Примечание |
|---|---|---|---|---|---|
| 100 000 ₪ | 5 858 ₪ | 16 500 ₪ | 4 500 ₪ | 4 095 ₪ | предельная ставка 14%, скидка здесь стоит больше вычета |
| 150 000 ₪ | 12 133 ₪ | 24 750 ₪ | 6 750 ₪ | 7 538 ₪ | предельная ставка 20% |
| 200 000 ₪ | 14 044 ₪ | 33 000 ₪ | 9 000 ₪ | 10 050 ₪ | обязанность уже на своём максимуме |
| 250 000 ₪ | 14 044 ₪ | 38 412 ₪ | 11 250 ₪ | 15 907 ₪ | предельная ставка 31%, вычет упирается в потолок 25 608 ₪ |
| 300 000 ₪ | 14 044 ₪ | 38 412 ₪ | 13 203 ₪ | 16 513 ₪ | кран-хиштальмут тоже на потолке, 20 538 ₪ для освобождения прибыли |
В таблице бросаются в глаза две вещи. Обязанность застревает на 14 044 ₪ уже при доходе 165 228 ₪, тогда как льгота продолжает расти до 232 800 ₪ по пенсии и до 293 397 ₪ по кран-хиштальмут. А между 200 000 и 250 000 ₪ выгода прыгает с 10 050 до 15 907 ₪ — не только потому, что суммы выросли, но и потому, что предельная ставка поднялась с 20% до 31%, и каждый шекель вычета теперь стоит больше. На языке денежного потока: предприниматель с доходом 200 000 ₪, вносящий только обязательное, получает 2 809 ₪ выгоды, а тот, кто заполняет оба инструмента, — 10 050 ₪. 7 241 ₪ в год лежат на столе. Каждый год.
Выше 300 000 ₪ таблица останавливается: оба потолка уже исчерпаны. Максимальный взнос, дающий льготу, больше не вырастет — 38 412 ₪ в пенсию и 13 203 ₪ в кран-хиштальмут, — но сама выгода продолжает двигаться. Предприниматель с облагаемым доходом 400 000 ₪ находится в ступени 35%, и потому ровно те же взносы снижают ему налог на 18 065 ₪ вместо 16 513 ₪. Каждая 1 000 ₪ в кран-хиштальмут стоит ему 350 ₪ против 200 ₪ у предпринимателя с доходом 200 000 ₪. В этом же логика затёртого совета наполнять фонд именно в хороший год: те же деньги, тот же потолок, а выгода больше. В слабый год взнос сверх обязательного окупается меньше, и иногда лучше придержать деньги до года, когда предельная ставка снова поднимется. Не всякий год стоит одинаково.
Одна оговорка. Потолок дохода, дающего право, 232 800 ₪, и определяющий доход для кран-хиштальмут, 293 397 ₪, мы проверяли не по официальной публикации Налогового управления, а по таблице потолков пенсионной компании и двум профессиональным сайтам — все три совпадают. Поля в калькуляторе открыты для правки на случай, если вы найдёте другое число. Вторая оговорка: калькулятор считает выгоду по предельной ставке, а при низких доходах, где налоговые кредитные пункты (некудот зикуй, נקודות זיכוי) и так обнуляют налог, фактическая выгода меньше числа на экране.
Вносите до 31 декабря, а не в январе
Взнос, поступивший в фонд 3 января 2027 года, засчитывается в 2027 год. Кто хочет льготу за 2026 год, тому нужно, чтобы деньги дошли до управляющей компании до 31 декабря 2026 года, и лучше не в последнюю неделю: банковские переводы и сбои на сайте не признают конца налогового года. Калькулятор показывает, сколько вам осталось внести в пенсию и кран-хиштальмут после уже сделанного в этом году и на сколько это снизит налог.
На мой взгляд, обязанность — наименее интересное число на этой странице. 14 044 ₪ в год не построят пенсию тому, кто зарабатывает 200 000 ₪, а кто останавливается на ней, оставляет 7 241 ₪ налоговой льготы в Налоговом управлении.
Частые вопросы о калькуляторе пенсии для самозанятых
Кто освобождён от обязательной пенсии для самозанятых?
Те, кому нет 21 года или больше 60, те, кто в первом полугодии самозанятости, те, чей годовой доход ниже минимальной зарплаты (77 326 ₪ в 2026 году), и те, кому уже достаточно отчисляют с зарплаты как наёмному работнику.
Сколько обязан отчислять предприниматель с доходом 10 000 ₪ в месяц?
При облагаемом доходе 120 000 ₪ в год — 8 368 ₪, по состоянию на 2026 год (4,45% от 82 614 ₪ плюс 12,55% от 37 386 ₪).
Можно ли вносить обязательное в купат-гемель вместо пенсионного фонда?
Да. Закон требует взноса в пенсионный продукт, и пенсионный фонд (керен пенсия, קרן פנסיה), купат-гемель и управляемая страховка (битуах менаалим, ביטוח מנהלים) все под это подходят. Комиссии различаются, и для них есть калькулятор комиссий.
Одинакова ли налоговая льгота на пенсию для всех?
Зависит от предельной ставки. Вычет стоит больше тому, кто в высокой ступени (31% вместо 14%), а скидка возвращает 35% всем. При низкой предельной ставке и налоговых кредитных пунктах, которые и так обнуляют налог, фактическая выгода меньше числа в калькуляторе.
Даёт ли что-то взнос в кран-хиштальмут сверх 7% дохода?
Нет. Выше 20 538 ₪ в год (7% от 293 397 ₪) вычета нет, а с прибыли на избыточную часть платят налог на прирост капитала.
Читайте также: Калькулятор брутто-нетто для частного предпринимателя · Калькулятор пенсионных комиссий · Все калькуляторы
