

Урок 13 · Чистый капитал: зарабатываю больше, а богаче себя не чувствую
Чистый капитал, а не сумма в листке, решает всё. Почему прибавка исчезает за два месяца, как её режет предельная ступень налога и что делать с остатком.
- Возраст 26–60
- 9 минут чтения
- Урок 13 из 15
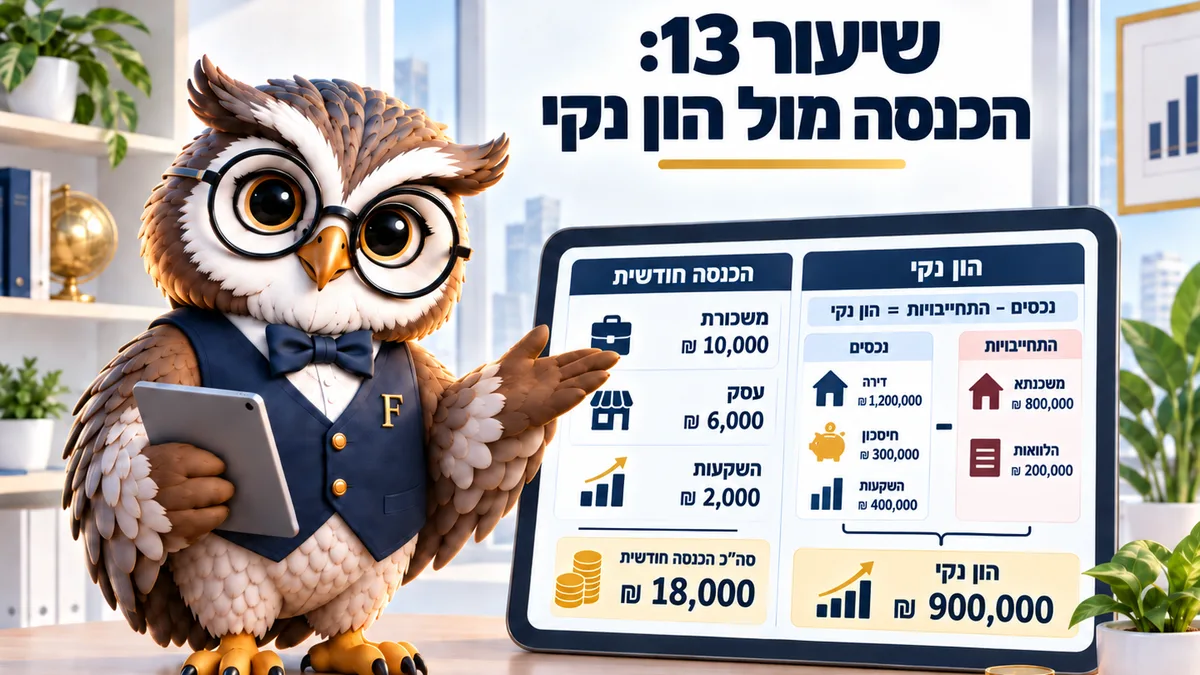
Доход измеряет поток, чистый капитал измеряет запас. Можно зарабатывать вдвое больше средней зарплаты по экономике и держать нулевой чистый капитал: любая прибавка тонет в налоге, новых расходах и выплатах по долгам. Следить стоит за одним показателем. Верно на сентябрь 2026 года.
В 40 лет постоянно возвращается вопрос: почему доход вырос на 60% за десятилетие, а ощущение осталось прежним. Ответ состоит из трёх частей, и только одна из них про траты. Вместе они объясняют, почему чистый капитал не двигается.
Первая часть — налог. Прибавка попадает в вашу предельную ступень, поэтому её режут гораздо сильнее среднего процента из расчётного листка (тлуш сахар, תלוש שכר). По данным Налогового управления Израиля (рашут ха-мисим, רשות המסים), ступени обновляются в начале каждого года.
Вторая часть — долг, набранный по дороге. Третья — постоянные расходы, выросшие вместе с доходом. А чистый капитал, то есть разница между тем, что у вас есть, и тем, что вы должны, почти не сдвинулся с места.
Доход — поток, чистый капитал — запас
Доход меряют за месяц. Чистый капитал меряют в конкретный момент: это сумма активов минус сумма обязательств. Примерно как снимок склада против замера того, что завезли за неделю.
Двое с одинаковой зарплатой могут быть в противоположном положении. Один с квартирой, пенсией 700 000 ₪ и без долгов, другой с машиной в лизинге, двумя ссудами и отрицательным чистым капиталом.
Разница между ними не в доходе. Она в том, что происходило с зазором между доходом и расходом десять лет подряд. Только этот зазор и строит капитал.
Можно сказать и наоборот. Кто много зарабатывает и не строит капитал, тот просто передал весь поток дальше: арендодателю, продавцу машины и банку. У него осталась не собственность, а уровень жизни. Это не моральный упрёк, уровень жизни — вещь совершенно законная. Это лишь уточнение, что чем меряется.
Например, семья с доходом 30 000 ₪ нетто и расходом 29 500 ₪ строит 6 000 ₪ в год. Семья с доходом 20 000 ₪ и расходом 17 000 ₪ строит 36 000 ₪ за тот же год, и через десятилетие разрыв между ними огромен, хотя первая зарабатывает намного больше.
Предельная ступень объясняет половину ощущения
Ступени подоходного налога (мас ахнаса, מס הכנסה) в Израиле растут вместе с доходом. Первая часть месячного дохода облагается по 10%, выше 19 000 ₪ ступень равна 31%, выше 25 100 ₪ — 35%, выше 46 690 ₪ — 47%.
Значит, прибавка в 3 000 ₪ брутто для человека с зарплатой 22 000 ₪ доходит до счёта суммой около 2 000 ₪ или меньше — после подоходного налога и взносов национального страхования (дмей битуах леуми, דמי ביטוח לאומי). К этому добавляется дополнительный налог на высокий доход (мас ясеф, מס יסף) 3% с годового дохода выше 721 560 ₪ у людей с особенно высокой зарплатой.
Люди планируют по брутто, а получают нетто, и отсюда большая часть разочарования. Скажем, человек получил прибавку 15% и уже обновил машину, опираясь на сумму, названную в разговоре о зарплате. Через полгода он обнаружит, что месячная выплата выросла сильнее, чем выросло его фактическое нетто.
Стоит помнить и о том, что пенсионные отчисления растут вместе с зарплатой. Это ваши деньги, и они недоступны сразу, поэтому они улучшают чистый капитал, не улучшая ощущения в конце месяца.
Например, при прибавке 2 500 ₪ брутто около 460 ₪ из неё ушли в пенсию и в кран-хиштальмут (керен хишталмут, קרן השתלמות). Эти деньги не исчезли, они просто перешли туда, где считаются капиталом, а не потоком. Это одна из причин, по которой месячное ощущение меняется слабее, чем обещало число в договоре.
Сравните погашение долга и инвестицию
Введите остаток ссуды, её ставку и ожидаемую доходность инвестиции. Калькулятор сравнит закрытие долга с вложением той же суммы.
Расшифровка
Вариант с кредитом: инвестиция остаётся и растёт, вы платите ежемесячный платёж и комиссии, а в конце — налог с прибыли. Вариант со снятием: вы платите налог с уже накопленной прибыли, а сумму, которая уходила бы банку, каждый месяц вкладываете под ту же доходность. Сравнение идёт по чистому капиталу в конце срока. Доходность инвестиции — это допущение, ставка по кредиту — факт.
Обратите внимание на разницу: доходность инвестиции — допущение, а ставка по долгу — определённость, уже записанная в подписанном вами договоре. Отсюда и объяснение, почему в большинстве случаев побеждает закрытие дорогого долга. Просто оно менее волнующее.
Единственный показатель, за которым стоит следить
Раз в год, в одну и ту же дату, записывают два числа. Сумму активов и сумму обязательств. Разница — чистый капитал, и сравнения год к году достаточно, чтобы понять, работает ли это десятилетие на вас.
Показатель не замечает шума. На него не влияют удачный месяц, премия или дорогой отпуск.
У большинства семей в 40 лет чистый капитал состоит в основном из пенсии и доли, выкупленной в квартире. Обе растут медленно и в фоне, и именно поэтому работают: их нельзя потратить за выходные.
Показатель объясняет и знакомое явление. Многие семьи чувствуют себя стеснённо ровно в те годы, когда их чистый капитал растёт быстрее всего: выплата по ипотеке (машканта, משכנתא) и пенсионные взносы забирают из месячного потока и добавляют в запас. Жить так неприятно, и это не значит, что что-то пошло не так. Именно ради этого два числа и меряют по отдельности.
Если показатель не двигается три года подряд, причин может быть три. Слишком низкая норма сбережений, высокая ставка, съедающая зазор, или постоянные расходы, выросшие ровно в темпе дохода.
Что сделать со следующей прибавкой
Моё предложение простое: назначить деньгам цель до того, как они придут на счёт. После поступления они уже часть бюджета.
У большинства семей работает деление пополам: половина на улучшение уровня жизни, половина в накопления или в уменьшение долга. Оно позволяет радоваться повышению и видеть, как двигается чистый капитал. Другого способа, который держится годами без постоянного чувства урезания, я не встречал.
Тот, у кого есть дорогой долг, может направить туда всю прибавку на заранее назначенный срок. Год усиленного погашения чаще всего закрывает долг целиком, и тогда прибавка меняет картину окончательно.
Три ситуации, объясняющие разрыв
Первая — десятилетие переездов. Каждый переезд стоит от 15 000 до 30 000 ₪ вместе с посредником, перевозкой, мебелью и ремонтом, а три переезда стирают накопления нескольких лет.
Вторая — машина в лизинге или в бесконечном финансировании. Месячная выплата выглядит постоянной и разумной, а за десятилетие складывается в сумму, близкую к собственному капиталу (хон ацми, הון עצמי) на маленькую квартиру, и собственности от неё не остаётся.
Третья — помощь родне без рамок. Ситуация частая у людей 40–55 лет, и в потоке она совершенно прозрачна, а в чистом капитале не видна вовсе: деньги уходят тихо и без единого сведённого решения.
Задание на месяц
Запишите сегодня свой чистый капитал на одном листе, с датой. Поставьте напоминание на ту же дату в следующем году и проверьте разницу. Если ждёте прибавку в этом году, решите уже сейчас, что произойдёт с её половиной.
Частые вопросы про доход против капитала
Как считают чистый капитал?
Складывают активы: остатки, пенсию, кассы, инвестиции и стоимость квартиры. Вычитают обязательства: ипотеку, ссуды и минус. Разница и есть чистый капитал, и считать его стоит в одну и ту же дату каждый год.
Включать ли пенсию в капитал?
Да, это ваши деньги, пусть и запертые. Записать их стоит отдельной строкой, чтобы видеть, какая часть капитала доступна, а какая нет.
Инвестировать или уменьшать ипотеку?
Зависит от ставки закрываемого маслуля (מסלול) и от комиссии за досрочное погашение, если она есть. В маслуле с низкой ставкой инвестиция со временем может дать больше, а в дорогом уменьшение долга побеждает почти всегда.
Сколько лет нужно, чтобы увидеть перемену?
Три года — минимум, при котором направление ясно. Один год слишком зависит от разовых событий вроде премии или крупного ремонта.
А если чистый капитал отрицательный?
Это обычное положение в первые годы после ипотеки, и о провале оно не говорит. Важно направление: чтобы число улучшалось из года в год.
Читайте также: Калькулятор долга против инвестиции · Калькулятор брутто-нетто · Инфляция образа жизни
Этот материал написан для: Взрослые 26–60