

Урок 14 · Поколение сэндвич: стареющие родители и зависимые дети
Поколение сэндвич тянет стареющих родителей и зависимых детей из одного бюджета. Как делить помощь без ущерба своей пенсии и какие права и льготы существуют.
- Возраст 26–60
- 9 минут чтения
- Урок 14 из 15
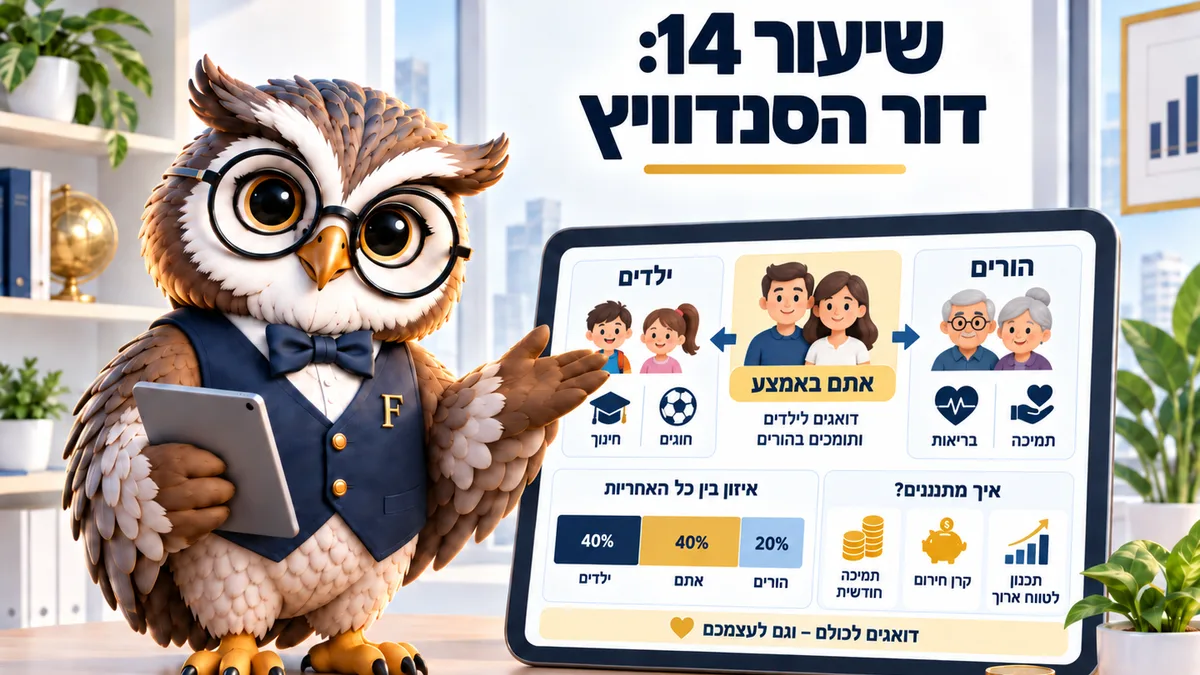
Поколение сэндвич содержит одновременно детей и стареющих родителей, и обычно делает это за счёт собственной пенсии. Вред предотвращает одно правило: постоянная, заранее известная сумма вместо помощи по обстоятельствам месяца. Верно на сентябрь 2026 года.
В 45–55 лет приходит время, когда с одного счёта тянут оба конца. Ребёнок в армии или на учёбе с одной стороны, родитель, которому нужна помощь, с другой, а посередине ещё не закрытая ипотека (машканта, משכנתא).
Поколение сэндвич — не рекламное выражение. Это очень частое положение в Израиле с его высокой продолжительностью жизни и поздним родительством. Во многих семьях оно выпадает ровно на десятилетие, когда положено копить основную часть пенсии.
Частая ошибка здесь не в щедрости. Она в отсутствии рамок: помощь меняется от месяца к месяцу и вообще не измеряется.
Две семьи, которые я видел, различались не суммой. Первая переводила постоянные 1 800 ₪, вторая — от 800 до 3 500 ₪ по обстоятельствам месяца. Давление и ссоры из-за денег были только во второй, хотя в среднем за год обе платили почти одно и то же.
Сначала рамка, потом сумма
Помощь без заданной границы растёт сама. Начинают с 500 ₪ в месяц и за год доходят до 2 000 ₪ без единого решения.
Правило, которое я советую, обратное: назначить месячную сумму заранее, переводить её постоянным поручением и пересматривать раз в год. Известная сумма позволяет планировать и заодно снимает споры между братьями и сёстрами.
До назначения суммы стоит проверить три вещи: какие у родителя доходы, какие права ему положены и чего на самом деле не хватает. Многие семьи обнаруживают на этом шаге, что часть разрыва закрывается пособиями и скидками, до которых не дошли руки.
Допустим, у родителя пенсия по старости (кицбат эзрах ватик, קצבת אזרח ותיק) 2 757 ₪ вместе с надбавкой за стаж, небольшой доход от профессиональной пенсии и своя квартира. Месячный разрыв в таком случае может оказаться 1 500 ₪, а не 4 000 ₪, и эта разница полностью меняет картину помогающей семьи.
3 слоя прав, прежде чем доплачивать
По данным портала «Коль Зхут», базовая пенсия по старости с 01.01.2026 составляет 1 838 ₪ одинокому и 2 762 ₪ паре. С полной надбавкой за стаж одинокий доходит примерно до 2 757 ₪. Это только точка отсчёта.
Выше лежат другие слои. Доплата до прожиточного минимума, пособие по уходу, скидка на арнону (муниципальный налог, ארנונה), льготы на транспорт и лекарства в корзине. Часть даётся только по заявлению, поэтому ими и не пользуются.
Пособие по уходу выдаётся в основном часами помощи, а не деньгами. Назначают его по функциональной проверке и проверке доходов. На практике часть помощи, за которую семья платит сегодня, может прийти от государства. Во многих семьях заявление откладывают на месяцы просто потому, что никто не хочет начинать.
Есть и налоговая льгота, о которой знают немногие. Тот, кто платит за содержание родителя в учреждении, вправе получить зачёт 35% от суммы, превышающей 12,5% его облагаемого дохода, и подаётся это формой 116 (тофес 116, טופס 116).
Такая льгота приходит только по собственной подаче, а ещё она может вернуться и за прошлые годы через возврат налога (эхзер мас, החזר מס). Точные условия стоит проверить на сайте Налогового управления Израиля (рашут ха-мисим, רשות המסים): там есть потолок дохода родственника, и он обновляется каждый год.
Проверьте свои налоговые кредитные пункты
Введите семейное положение и годы рождения детей. Калькулятор покажет, сколько пунктов вам положено и сколько это стоит в месяц.
Откуда берутся единицы
Стоимость единицы — 242 ₪ в месяц, 2 904 ₪ в год. Дети до 5 лет: одинаковые единицы обоим родителям. Дети 6–17 лет: 2 единицы матери, 1 отцу. Жители льготных населённых пунктов получают скидку фиксированным процентом от налога, а не единицы, и она считается в калькуляторе брутто-нетто. Неиспользованные единицы на следующий год не переносятся. Данные на 2026 год, источник: Коль-Зхут. Это прогноз, а не консультация.
Учтите, что каждый налоговый кредитный пункт (некудот зикуй, נקודות זיכוי) стоит 242 ₪ в месяц, а на детей до 5 лет пункты получают оба родителя. В такое напряжённое время проверка формы 101 (тофес 101, טופס 101) — одно из самых дешёвых действий для увеличения нетто.
Где проходит граница
Одну границу я не советую переходить: останавливать свои пенсионные взносы ради текущей помощи. Это решает проблему одного года и создаёт проблему десятилетия.
Причина числовая. Взнос, остановленный в 50 лет, теряет часть работодателя и годы доходности, а ни то ни другое не добирается в 60. Семья фактически передаёт проблему на поколение вперёд, своим детям, — ровно так же, как это случилось сейчас с родителями.
Вторая граница — ссуда на финансирование текущей помощи. Ссуда подходит для определённого разового расхода вроде приспособления квартиры или медицинского оборудования и не годится для покрытия постоянного месячного разрыва.
Третья граница — прозрачность между братьями и сёстрами. Неравное деление законно, когда доходы разные. Не работает другое: когда один несёт всё и молчит. Взрывается это обычно в самый тяжёлый момент, когда все устали и на спокойный разговор нет времени.
Разговор, который откладывают годами
Один разговор с родителями экономит очень много денег и нервов. Тем в нём всего четыре, и длинным он быть не обязан.
Какие есть доходы и накопления. Есть ли страховка по уходу. Где лежат важные документы. Кто вправе действовать от имени родителя при необходимости. Долгосрочную доверенность оформляют, пока человек дееспособен. Кто тянет, тот обнаруживает долгую и куда более дорогую судебную процедуру.
Например, семья, слишком поздно узнавшая, что доверенности нет, ждала месяцами назначения опекуна и всё это время не могла зайти на счёт родителя, чтобы оплатить уже оказанный уход.
Как спланировать это десятилетие заранее
Давление в поколении сэндвич приходит в основном от неожиданности. Родитель теряет самостоятельность за один год, ребёнок в тот же год начинает учёбу, а бюджет не строился ни под то ни под другое.
Большую часть давления снимает простая подготовка. Кто знает, что через пять лет двое детей будут учиться, а обоим родителям будет за восемьдесят, тот может начать строить отдельную подушку уже сегодня, а не в год, когда всё случится разом.
Подушка не обязана быть большой. Даже 500 ₪ в месяц за пять лет складываются в 30 000 ₪, и это разница между напряжённым годом и годом со ссудой под двузначную ставку.
Задание на месяц
Назначьте одну месячную сумму родителям и переводите её постоянным поручением. Параллельно проверьте на сайте битуах леуми, какие права положены и не получены. Добавьте к этому проверку своих налоговых кредитных пунктов в форме 101 до конца года.
Частые вопросы про поколение сэндвич
Сколько правильно помогать родителям?
Сумму, которая не бьёт по вашим пенсионным взносам и не создаёт нового долга. Если такой суммы нет, решение — получить все положенные родителю права и разделить нагрузку между братьями и сёстрами, а не брать ссуду.
Чем пособие по уходу отличается от частной страховки?
Пособие по уходу — право от битуах леуми, чаще всего в виде часов помощи, по функциональной проверке и проверке доходов. Частная страховка платит месячную сумму по условиям договора, и стоит проверить, не было ли у родителя такого полиса раньше.
Можно ли вернуть налог за расходы на уход?
Есть зачёт за содержание родственника в учреждении: 35% от суммы, превышающей 12,5% облагаемого дохода, подаётся формой 116. У дохода родственника есть потолок, поэтому точные детали стоит уточнить на сайте Налогового управления до подачи.
Как делить между братьями, живущими в разных местах?
Кто ближе, даёт время, кто дальше — деньги, и это принятое деление. Важно, чтобы оно было произнесено вслух и записано, иначе каждая сторона понимает его по-своему.
А если дети всё ещё зависят финансово?
Им тоже назначают сумму и дату окончания. Открытая поддержка ребёнка 25 лет — то, что легче всего продлить без всякого умысла, и продвигаться вперёд она ему обычно не помогает.
Читайте также: Калькулятор налоговых пунктов · Финансовая система семьи · Руководство по пенсии
Этот материал написан для: Взрослые 26–60