

שיעור 13 · הון נקי: מרוויח יותר ולא מרגיש עשיר יותר
הון נקי הוא המדד שקובע, ולא גובה המשכורת בתלוש. למה העלאה בשכר נעלמת תוך חודשיים, איך המדרגה השולית חותכת אותה, ומה כדאי לעשות עם מה שנשאר.
- גילאי 26–60
- 9 דקות קריאה
- שיעור 13 מתוך 15
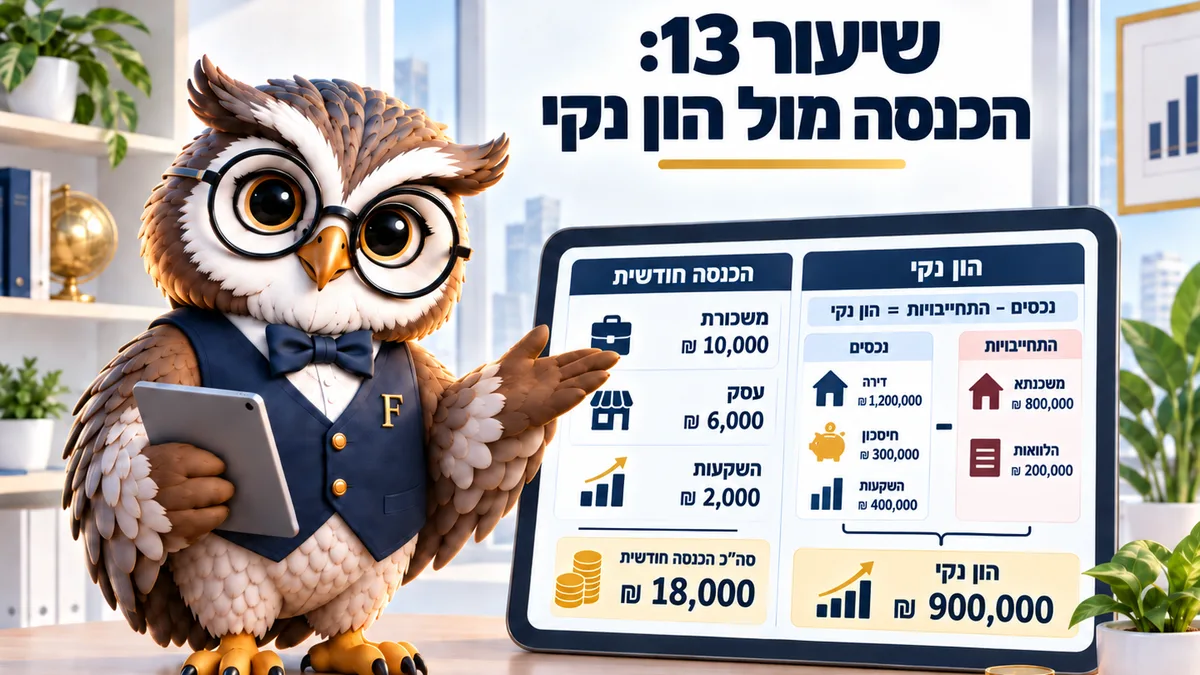
הכנסה מודדת זרימה, הון נקי מודד מלאי. אפשר להרוויח פי שניים מהשכר הממוצע במשק ולהחזיק הון נקי אפסי, כי כל תוספת נבלעת במס, בהוצאות חדשות ובהחזרי חוב. המדד שכדאי לעקוב אחריו הוא אחד. נכון לספטמבר 2026.
שאלה שחוזרת בגיל 40 היא למה ההכנסה גדלה ב-60% בעשור והתחושה נשארה זהה. התשובה מורכבת משלושה חלקים, ורק אחד מהם קשור לבזבוז, וכולם ביחד מסבירים למה ההון הנקי לא זז.
החלק הראשון הוא מס. תוספת שכר נכנסת למדרגה השולית שלכם, ולכן היא נחתכת בשיעור גבוה בהרבה מהממוצע שמופיע בתלוש, ולפי רשות המסים המדרגות האלה מתעדכנות בתחילת כל שנה.
החלק השני הוא חוב שנצבר בדרך. השלישי הוא הוצאות קבועות שגדלו יחד עם ההכנסה, ובינתיים ההון הנקי, כלומר ההפרש בין מה שיש לכם למה שאתם חייבים, כמעט לא זז ממקומו.
הכנסה היא זרימה, הון נקי הוא מלאי
הכנסה נמדדת בחודש. הון נקי נמדד ברגע נתון, והוא סכום הנכסים פחות סכום ההתחייבויות, בדיוק כמו צילום מצב של מחסן לעומת מדידה של מה שנכנס אליו השבוע.
שני אנשים עם אותה משכורת יכולים להיות במצב הפוך לחלוטין. אחד עם דירה, פנסיה של 700,000 שקלים ובלי חובות, והשני עם רכב בליסינג, שתי הלוואות והון נקי שלילי.
ההבדל ביניהם לא נמצא בהכנסה. הוא נמצא במה שקרה להפרש בין ההכנסה להוצאה לאורך עשר שנים, וזה ההפרש היחיד שבונה הון.
אפשר לנסח את זה גם הפוך. מי שמרוויח הרבה ולא בונה הון פשוט העביר את כל הזרימה הלאה, למשכיר, למוכר הרכב ולבנק, ומה שנשאר אצלו הוא רמת חיים ולא נכס. זו לא ביקורת מוסרית, כי רמת חיים היא דבר לגיטימי לחלוטין, וזו רק הבהרה של מה נמדד במה.
לדוגמה, משפחה שמכניסה 30,000 שקלים נטו ומוציאה 29,500 בונה 6,000 שקלים בשנה. משפחה שמכניסה 20,000 ומוציאה 17,000 בונה 36,000 שקלים באותה שנה, ואחרי עשור הפער ביניהן עצום למרות שהראשונה מרוויחה הרבה יותר.
המדרגה השולית מסבירה כ-50% מהתחושה
מדרגות המס בישראל עולות עם ההכנסה. ההכנסה החודשית הראשונה ממוסה ב-10%, ומעל 19,000 שקלים המדרגה היא 31%, מעל 25,100 שקלים 35%, ומעל 46,690 שקלים 47%.
המשמעות היא שהעלאה של 3,000 שקלים ברוטו למי שמשתכר 22,000 מגיעה לחשבון כ-2,000 שקלים או פחות, אחרי מס הכנסה וביטוח לאומי. לזה מתווסף מס יסף של 3% על הכנסה שנתית מעל 721,560 שקלים אצל בעלי שכר גבוה במיוחד.
אנשים מתכננים לפי הברוטו ומקבלים את הנטו, ומכאן חלק גדול מהאכזבה. נניח מי שקיבל העלאה של 15% וכבר שדרג רכב על סמך הסכום שנאמר לו בשיחת השכר, ימצא את עצמו בעוד חצי שנה עם החזר חודשי שגדל יותר ממה שגדל הנטו שלו בפועל.
שווה גם לזכור שההפרשות הפנסיוניות עולות עם השכר. זה כסף שלכם, והוא לא נזיל, ולכן הוא משפר את ההון הנקי בלי לשפר את התחושה בסוף החודש.
למשל, מי שקיבל העלאה של 2,500 שקלים ברוטו מגלה שכ-460 שקלים מהם נכנסו לפנסיה ולקרן ההשתלמות. הכסף הזה לא נעלם, הוא פשוט עבר למקום שנספר בהון ולא בתזרים, וזו אחת הסיבות שהתחושה החודשית משתנה פחות ממה שהמספר בחוזה הבטיח.
תשוו בין החזר חוב להשקעה
הכניסו את יתרת ההלוואה, הריבית שלה ואת התשואה הצפויה בהשקעה. המחשבון ישווה בין סגירת החוב לבין השקעת אותו סכום.
פירוט
מסלול הלוואה: ההשקעה נשארת וצומחת, משלמים החזר חודשי ועמלות, ובסוף מס על הרווח. מסלול משיכה: משלמים מס על הרווח שכבר צבור, ואת הסכום שהיה הולך לבנק משקיעים כל חודש באותה תשואה. ההשוואה היא בעושר נטו בסוף התקופה. תשואת ההשקעה היא הנחה, ריבית ההלוואה עובדה.
שימו לב להבדל: התשואה בהשקעה היא הנחה, והריבית בחוב היא ודאות שכבר רשומה בחוזה שחתמתם עליו. זה ההסבר לכך שברוב המקרים סגירת חוב יקר מנצחת. היא פשוט פחות מרגשת.
המדד היחיד שכדאי לעקוב אחריו
פעם בשנה, באותו תאריך, רושמים שני מספרים. סך הנכסים וסך ההתחייבויות. ההפרש הוא ההון הנקי, וההשוואה בין שנה לשנה היא כל מה שצריך כדי לדעת אם העשור הזה עובד לטובתכם או לא.
המספר הזה מתעלם מרעש. הוא לא מושפע מחודש טוב, מבונוס או מחופשה יקרה, והוא מראה בדיוק אם העשור עובד לטובתכם.
אצל רוב המשפחות בגיל 40 ההון הנקי מורכב בעיקר מהפנסיה ומההון שנצבר בדירה. שני אלה נבנים לאט וברקע, ודווקא בגלל זה הם עובדים: אי אפשר להוציא אותם בסוף שבוע.
הנתון הזה גם מסביר תופעה מוכרת. משפחות רבות מרגישות דחוקות בדיוק בשנים שבהן ההון הנקי שלהן גדל הכי מהר, כי החזר המשכנתא וההפקדות הפנסיוניות לוקחים מהתזרים החודשי ומוסיפים למלאי. זה לא נעים לחיות ככה, וזה לא אומר שמשהו התנהל לא נכון, ובדיוק בשביל זה כדאי למדוד את שני המספרים בנפרד.
אם המספר לא זז שלוש שנים ברציפות, יש שלוש סיבות אפשריות. שיעור חיסכון נמוך מדי, ריבית גבוהה שאוכלת את ההפרש, או הוצאות קבועות שגדלו בדיוק בקצב ההכנסה.
מה עושים עם ההעלאה הבאה
ההצעה שלי פשוטה: מחליטים על היעד של הכסף לפני שהוא נכנס לחשבון. אחרי שהוא נכנס, הוא כבר חלק מהתקציב.
חלוקה שעובדת אצל רוב המשפחות היא חצי לשיפור רמת החיים וחצי לחיסכון או להקטנת חוב. היא מאפשרת ליהנות מהקידום וגם לראות את ההון הנקי זז, וזו הדרך היחידה שראיתי שמחזיקה שנים בלי תחושת קיצוץ מתמדת.
מי שיש לו חוב יקר יכול לכוון את כל התוספת לשם, לזמן מוגדר. שנה של החזרה מוגברת סוגרת לרוב את החוב לגמרי, ואז התוספת משנה סופית את התמונה.
שלושה מצבים שמסבירים את הפער
הראשון הוא עשור של מעברי דירה. כל מעבר עולה בין 15,000 ל-30,000 שקלים בין תיווך, הובלה, ריהוט ותיקונים, ושלושה מעברים מוחקים חיסכון של שנים.
השני הוא רכב בליסינג או במימון מתגלגל. ההחזר החודשי נראה קבוע וסביר, ובמשך עשור הוא מסתכם בסכום שקרוב להון עצמי של דירה קטנה, בלי שנשאר ממנו נכס.
השלישי הוא עזרה למשפחה בלי מסגרת. זה מצב נפוץ אצל בני 40 עד 55, והוא שקוף לגמרי בתזרים ולא שקוף בכלל בהון הנקי, כי הכסף יוצא בשקט ובלי החלטה מרוכזת.
המשימה לחודש הזה
רשמו היום את ההון הנקי שלכם בדף אחד, עם תאריך. קבעו תזכורת לאותו תאריך בשנה הבאה, ותבדקו אז את ההפרש. אם אתם מצפים להעלאה השנה, החליטו כבר עכשיו מה קורה לחצי ממנה.
שאלות נפוצות על הכנסה מול הון
איך מחשבים הון נקי?
מחברים נכסים: יתרות, פנסיה, קרנות, השקעות ושווי דירה. מפחיתים התחייבויות: משכנתא, הלוואות ומינוס. ההפרש הוא ההון הנקי, וכדאי לחשב אותו באותו תאריך בכל שנה.
האם לכלול את הפנסיה בהון?
כן, זה כסף שלכם גם אם הוא נעול. שווה לרשום אותו בשורה נפרדת כדי לראות כמה מההון נזיל וכמה לא.
עדיף להשקיע או להקטין משכנתא?
תלוי בריבית של המסלול שסוגרים ובעמלת הפירעון המוקדם, אם יש. במסלול בריבית נמוכה השקעה יכולה להשתלם יותר לאורך זמן, ובמסלול יקר הקטנת החוב מנצחת כמעט תמיד.
כמה שנים לוקח לראות שינוי?
שלוש שנים הן המינימום שבו הכיוון ברור. שנה אחת מושפעת יותר מדי מאירועים חד-פעמיים, כמו בונוס או תיקון גדול בדירה.
ומה אם ההון הנקי שלילי?
זה מצב נפוץ בשנים הראשונות אחרי לקיחת משכנתא, והוא לא מעיד על כישלון. מה שחשוב הוא הכיוון, כלומר שהמספר משתפר משנה לשנה.
קראו גם: מחשבון החזר חוב מול השקעה · מחשבון ברוטו לנטו · אינפלציית אורח חיים
המדריך הזה מיועד ל: בוגרים 26–60