

שיעור 7 · אינפלציית אורח חיים: כשההוצאות רודפות את השכר
אינפלציית אורח חיים היא עלייה של ההוצאות בקצב ההכנסה. איך בודקים אם רמת החיים עולה מהר מהשכר, ומה זה עושה ליעד הפנסיוני שלכם.
- גילאי 26–60
- 9 דקות קריאה
- שיעור 7 מתוך 15
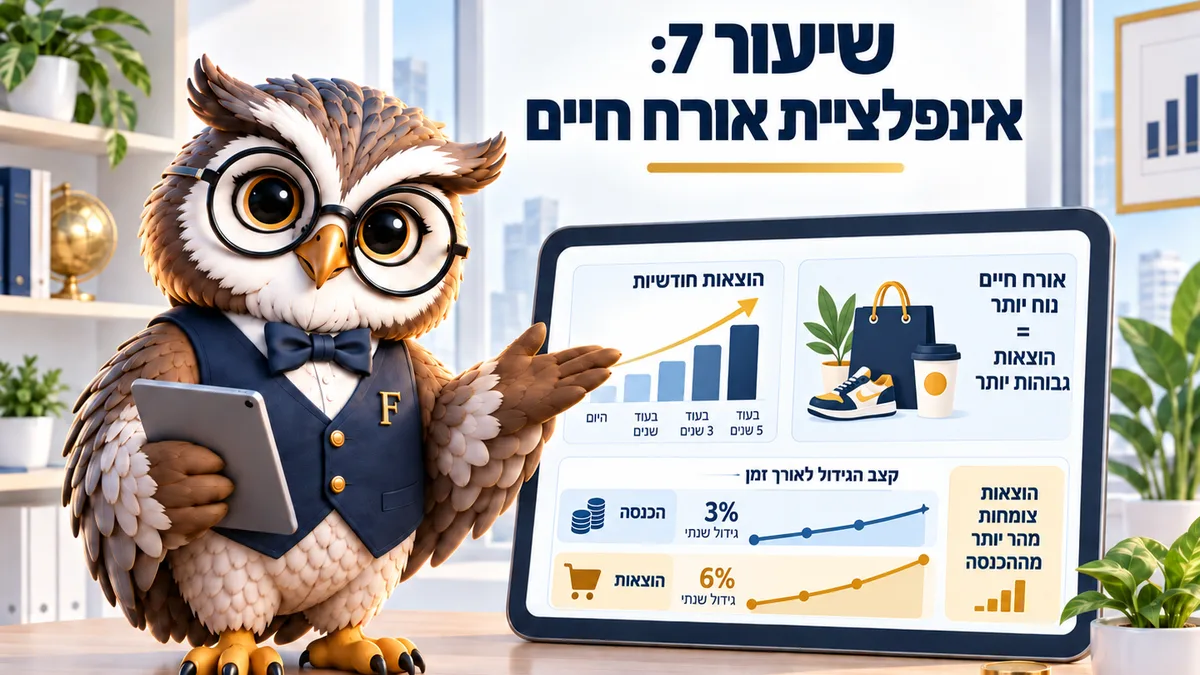
אינפלציית אורח חיים היא עלייה של ההוצאות בקצב שבו עולה ההכנסה, ולעיתים מהר יותר. התוצאה היא הכנסה גבוהה בהרבה עם אותה תחושה בדיוק, ויעד פנסיוני שמתרחק בכל העלאת שכר. נכון לספטמבר 2026.
העלאת שכר של 2,000 שקלים נטו נעלמת בדרך כלל תוך ארבעה חודשים. לא במשהו אחד גדול, אלא בעשרים החלטות קטנות שכל אחת מהן הגיונית בפני עצמה.
זו אינפלציית אורח חיים, והיא שונה מהאינפלציה שמדווחת בחדשות. האינפלציה הרשמית עומדת על 1.5% בשנה, ואילו רמת החיים של משפחה שקודמה בעבודה יכולה לעלות ב-10% באותה שנה.
הצד המעניין הוא שהתחושה כמעט לא משתנה. אנשים שהכפילו את ההכנסה בעשור מתארים בדיוק את אותו סוף חודש. לא כי הם מבזבזים.
איך אינפלציית אורח חיים קורית בלי שמחליטים
העלאה בשכר מגיעה, ואיתה מגיעה הרגשה של מרווח. המרווח הזה מתמלא בעצמו, כי תמיד היה משהו שדחינו.
דירה גדולה יותר, רכב חדש יותר, חוג נוסף לילדים, טיסה במקום חופשה בארץ, קניות אחרות בסופר. אף אחת מההחלטות האלה לא נראית כמו בזבוז, וכל אחת מהן מעלה את רצפת ההוצאות של המשפחה לשנים קדימה, כי כמעט כולן חוזרות מדי חודש ולא פעם אחת.
ההבדל בין הוצאה חד-פעמית להוצאה שמעלה את הרצפה הוא הלב של הנושא, והוא גם ההסבר לכך ששתי משפחות עם אותה הכנסה בדיוק חיות בתחושה כלכלית שונה לגמרי. מקרר חדש הוא אירוע. דירה גדולה יותר היא התחייבות לשבע שנים קדימה.
לדוגמה, משפחה שעברה לדירה יקרה ב-2,000 שקלים בחודש שינתה את היעד הפנסיוני שלה בכ-600,000 שקלים, כי ההוצאה הגבוהה יותר תימשך גם בפרישה. אף אחד לא חשב על זה ביום החתימה על החוזה.
המספר שבודק את זה ב-2 דקות
שיעור החיסכון הוא הכסף שנשאר בסוף החודש חלקי הנטו, וזה המספר היחיד שבאמת מראה אם אורח החיים רודף אחרי השכר או נשאר מאחוריו בקצב סביר. כדאי לחשב אותו פעם בשנה.
נניח שלפני שלוש שנים הנטו היה 18,000 שקלים והחיסכון 1,800, כלומר 10%. היום הנטו 24,000 והחיסכון 2,000. זה קצת מעל 8%, כלומר ההכנסה עלתה בשליש והמשפחה חוסכת פחות ממה שחסכה קודם, למרות שהסכום בשקלים דווקא גדל.
הבדיקה הזאת חשובה יותר מכל השוואה למספרים של אחרים. ההוצאה החודשית הממוצעת של משק בית בישראל היא 18,088 שקלים לפי סקר הלמ"ס לשנת 2023. זה נתון שלא אומר דבר על משפחה מסוימת.
מה שכן אומר משהו הוא הכיוון. שיעור חיסכון שיורד שנתיים ברציפות הוא סימן ברור, גם כשהמשכורת עולה יפה, וגם כשהחשבון אף פעם לא נכנס למינוס.
אפשר לעשות את הבדיקה גם בלי גיליון. תוציאו את היתרה בחשבון ב-1 בינואר של השנה שעברה, את היתרה של היום, ותחלקו בהכנסה של אותה תקופה. המספר שיצא הוא מה שבאמת נשמר אצלכם, בניגוד למה שתכננתם לשמור, ואצל רוב המשפחות הפער בין השניים מפתיע דווקא בכיוון הלא נוח.
תבדקו לאן זה מוביל
הכניסו את ההוצאה החודשית הרצויה שלכם ואת ההנחות על תשואה ואינפלציה. המחשבון יראה כמה הון נדרש כדי לממן את אורח החיים הזה בלי משכורת.
| שנה | גיל | הון בערכים של היום | אחוז מהיעד |
|---|
ההון הנדרש = הוצאה שנתית חלקי שיעור המשיכה. כל הסכומים בערכים של היום: התשואה מחושבת ריאלית (תשואה פחות אינפלציה), והחיסכון החודשי גדל עם האינפלציה. כלל 4% מבוסס על מחקר אמריקאי (טריניטי, 1998) על תיק אמריקאי ל-30 שנה, בלי מס רווחי הון של 25% על הרווח הריאלי ובלי דמי ביטוח בריאות שמשלמים בישראל גם בלי שכר. אינפלציה נכונה ל-2026, מקור: הלשכה המרכזית לסטטיסטיקה. תחזית, לא ייעוץ.
עכשיו הריצו אותו פעם שנייה עם הוצאה גבוהה ב-2,000 שקלים. ההפרש בהון הנדרש הוא המחיר האמיתי של השדרוג שאתם שוקלים, והוא בדרך כלל גדול מהצפוי.
למה זה לא מוסר
אין שום פסול בשיפור רמת החיים. בשביל זה עובדים, וחיים בלי שום שדרוג במשך עשרים שנה הם מתכון לשחיקה.
השאלה היא לא אם לשדרג אלא באיזה קצב, ואיזה חלק מהעלייה בשכר נשאר אצלכם. ההצעה שלי היא כלל פשוט: מכל תוספת נטו, חצי הולך לאורח החיים וחצי לחיסכון או לחוב. ככה רמת החיים עולה, וגם שיעור החיסכון עולה, ואף אחד לא מרגיש שהוא מעניש את עצמו על קידום בעבודה. משפחות שמאמצות את הכלל הזה מגלות אחרי חמש שנים שהן חיות טוב יותר ובמקביל צברו סכום שלא היה קיים בגרסה האחרת של אותן שנים.
הכלל הזה גם עוקף ויכוח מיותר בבית. אין צורך להחליט מה מותר ומה אסור, ואין צורך לפרט הוצאות אחד בפני השני. יש מספר אחד להסכים עליו, והוא נקבע פעם בשנה.
שלושה שדרוגים שכדאי לבדוק פעמיים
הראשון הוא דיור. מעבר לדירה גדולה משנה שכירות או משכנתא, ארנונה, חשמל, ריהוט ותחזוקה, ולכן הוא מכפיל את עצמו.
השני הוא רכב. שדרוג מרכב בן שבע לרכב חדש מוסיף החזר, ביטוח יקר יותר וירידת ערך מהירה בשלוש השנים הראשונות.
השלישי הוא התחייבויות חודשיות קטנות שנצברות: מנויים, חוגים, אפליקציות, ביטוחים נוספים. כל אחת מהן זניחה, וביחד הן מעלות את הרצפה ב-1,000 עד 1,500 שקלים בחודש בלי שאף אחד החליט משהו.
מה שדווקא כן כדאי לשדרג בלי לחשוב פעמיים הוא מה שקונה זמן או בריאות. עזרה בבית, טיפול רפואי, לימודים שמעלים שכר. אלה הוצאות שמחזירות את עצמן.
אפשר לבדוק כל שדרוג בשאלה אחת, והיא האם ההוצאה הזאת תישאר איתנו גם בעוד עשר שנים או שהיא נגמרת מעצמה בתוך שנה. למשל, חוג של ילד בכיתה ב’ ייגמר בשלב מסוים ואילו דירה גדולה יותר תלווה את המשפחה עד שהילדים יעזבו את הבית ואולי גם אחרי. הוצאה שנגמרת מעצמה כמעט לא משפיעה על היעד הפנסיוני, והוצאה שנשארת משנה אותו בעשרות ואף מאות אלפי שקלים, כמו בדוגמה של הדירה שהובאה למעלה. זו הסיבה שאני ממליץ להחיל את הכלל של חצי מכל תוספת דווקא על ההתחייבויות הקבועות, ולהשאיר את ההוצאות החד-פעמיות מחוץ לחשבון הזה. משפחה שמקפידה על ההבחנה הזאת מגלה שהיא יכולה להרשות לעצמה יותר דברים מהנים, לא פחות.
המשימה לחודש הזה
חשבו את שיעור החיסכון שלכם היום ואת זה שהיה לפני שלוש שנים, לפי דפי החשבון ולא לפי הזיכרון. אם הוא ירד, קבעו שההעלאה הבאה מתחלקת שווה בשווה בין הבית לבין החיסכון, והגדירו את ההעברה לחיסכון כהוראת קבע לפני שהכסף מגיע לעובר ושב.
שאלות נפוצות על עליית רמת החיים
מה שיעור חיסכון סביר למשפחה?
אין מספר אחד נכון, אבל 10% עד 20% מהנטו הוא טווח מקובל למשפחה עם שתי הכנסות. חשוב מהמספר עצמו הוא הכיוון שלו לאורך שלוש שנים.
איך זה קשור לפנסיה?
ההון שצריך לפרישה נגזר מההוצאה החודשית, לא מההכנסה. כל העלאה קבועה של ההוצאה מגדילה את ההון הנדרש, ולכן שדרוג קבוע היום הוא התחייבות גם לעוד עשרים שנה.
עברנו לדירה גדולה יותר וזה מכביד, מה עושים?
בודקים קודם אם אפשר להוריד עלויות בלי לעבור: מחזור משכנתא, ביטוח מבנה, צריכת חשמל. אם הפער נשאר גדול מ-8% מהנטו, שווה לשקול מעבר, כי זה הסעיף הכבד ביותר בתקציב.
איך שומרים על הכלל כשיש שני מפרנסים?
מסכמים עליו מראש, לפני שההעלאה נכנסת. אחרי שהכסף כבר בחשבון קשה יותר להחליט, כי הוא כבר נראה כמו חלק מהתקציב הרגיל.
קראו גם: כמה עולה אורח החיים שלנו · מחשבון עצמאות כלכלית · איך חוסכים במשק הבית
המדריך הזה מיועד ל: בוגרים 26–60