

Урок 7 · Инфляция образа жизни: когда расходы гонятся за зарплатой
Инфляция образа жизни — это рост расходов в темпе дохода. Как проверить, не обгоняет ли уровень жизни зарплату, и что это делает с вашей пенсионной целью.
- Возраст 26–60
- 9 минут чтения
- Урок 7 из 15
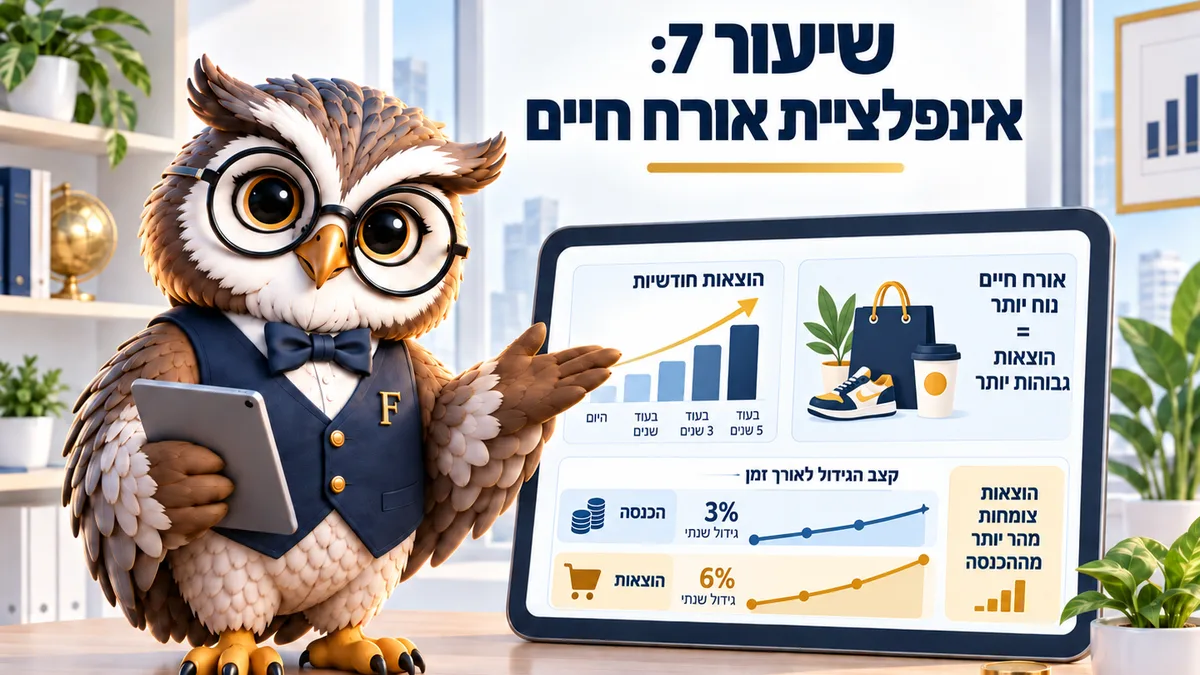
Инфляция образа жизни — это рост расходов в том же темпе, в каком растёт доход, а иногда и быстрее. Итог: доход заметно выше, ощущение ровно то же, а пенсионная цель отодвигается с каждой прибавкой. Верно на сентябрь 2026 года.
Прибавка в 2 000 ₪ нетто обычно исчезает за четыре месяца. Не в чём-то одном крупном, а в двадцати мелких решениях, каждое из которых разумно само по себе.
Это и есть инфляция образа жизни, и она отличается от инфляции из новостей. Официальная инфляция — 1,5% в год, а уровень жизни семьи, где кого-то повысили, может подняться за тот же год на 10%.
Любопытно, что ощущение почти не меняется. Люди, удвоившие доход за десятилетие, описывают ровно тот же конец месяца. И дело не в транжирстве.
Как инфляция образа жизни случается без единого решения
Приходит прибавка, а с ней чувство простора. Простор заполняется сам, потому что всегда было что-то отложенное.
Квартира побольше, машина поновее, ещё один кружок детям, перелёт вместо отдыха внутри страны, другие покупки в супермаркете. Ни одно из решений не выглядит расточительством, и каждое поднимает пол расходов семьи на годы вперёд: почти все они повторяются каждый месяц, а не случаются однажды.
Разница между разовым расходом и расходом, поднимающим пол, — сердце темы. Она же объясняет, почему две семьи с одинаковым доходом живут с совершенно разным финансовым самочувствием. Новый холодильник — событие. Квартира побольше — обязательство на семь лет вперёд.
Например, семья переехала в квартиру дороже на 2 000 ₪ в месяц и тем самым сдвинула свою пенсионную цель примерно на 600 000 ₪: повышенный расход останется и на пенсии. В день подписания договора об этом не думал никто.
Число, которое проверяет это за 2 минуты
Норма сбережений — это остаток в конце месяца, делённый на нетто. Единственное число, реально показывающее, гонится ли образ жизни за зарплатой или отстаёт от неё в разумном темпе. Считать его стоит раз в год.
Допустим, три года назад нетто было 18 000 ₪, а накопление 1 800 ₪, то есть 10%. Сегодня нетто 24 000 ₪, накопление 2 000 ₪. Это чуть больше 8%: доход вырос на треть, а семья копит меньше прежнего, хотя сумма в шекелях как раз выросла.
Такая проверка важнее любого сравнения с чужими числами. Средний месячный расход домохозяйства в Израиле — 18 088 ₪ по обследованию ха-ламаса (הלשכה המרכזית לסטטיסטיקה) за 2023 год. Про конкретную семью это не говорит ничего.
Говорит другое — направление. Норма сбережений, падающая два года подряд, это ясный сигнал. Даже когда зарплата растёт красиво и счёт ни разу не уходил в минус.
Проверку можно сделать и без таблицы. Возьмите остаток на счёте 1 января прошлого года, остаток на сегодня и поделите разницу на доход за тот же период. Полученное число — то, что у вас действительно сохранилось, в отличие от того, что планировали сохранить. У большинства семей разрыв удивляет, причём в неудобную сторону.
Проверьте, куда это ведёт
Введите желаемый месячный расход и свои допущения о доходности и инфляции. Калькулятор покажет, какой капитал нужен, чтобы содержать такой образ жизни без зарплаты.
| Год | Возраст | Капитал в сегодняшних деньгах | Процент от цели |
|---|
Необходимый капитал = годовые расходы, делённые на ставку изъятия. Все суммы в сегодняшних деньгах: доходность считается реальной (доходность минус инфляция), а ежемесячные накопления растут вместе с инфляцией. Правило 4% основано на американском исследовании (Trinity, 1998) по американскому портфелю на 30 лет — без израильского налога 25% с реальной прибыли и без взносов на медстрахование, которые в Израиле платят и без зарплаты. Инфляция актуальна на 2026 год, источник: Центральное статистическое бюро. Это прогноз, а не консультация.
Теперь прогоните его второй раз с расходом выше на 2 000 ₪. Разница в нужном капитале — настоящая цена апгрейда, который вы обдумываете, и обычно она больше ожидаемой.
Почему это не мораль
В улучшении уровня жизни нет ничего дурного. Ради этого и работают, а двадцать лет без единого апгрейда — верный путь к выгоранию.
Вопрос не в том, улучшать ли, а в темпе и в том, какая часть прибавки остаётся у вас. Моё предложение — простое правило: из любой прибавки нетто половина идёт на образ жизни, половина в накопления или в долг. Так растёт и уровень жизни, и норма сбережений, и никто не чувствует, что наказывает себя за повышение. Семьи, принявшие это правило, через пять лет обнаруживают, что живут лучше и параллельно собрали сумму, которой в другой версии тех же лет не было бы вовсе.
Правило заодно обходит ненужный домашний спор. Не нужно решать, что можно, а что нельзя, и не нужно отчитываться друг перед другом за траты. Есть одно число, о котором договариваются раз в год.
Три апгрейда, которые стоит проверить дважды
Первый — жильё. Переезд в большую квартиру меняет аренду или ипотеку (машканта, משכנתא), арнону (муниципальный налог, ארנונה), электричество, мебель и обслуживание, поэтому он удваивает сам себя.
Второй — машина. Замена семилетней машины на новую добавляет выплату, более дорогую страховку и быстрое падение стоимости в первые три года.
Третий — мелкие ежемесячные обязательства, которые копятся: подписки, кружки, приложения, дополнительные страховки. Каждое незначительно, а вместе они поднимают пол на 1 000–1 500 ₪ в месяц без чьего-либо решения.
А вот что стоит улучшать без долгих раздумий — то, что покупает время или здоровье. Помощь по дому, лечение, учёба, поднимающая зарплату. Эти расходы себя возвращают.
Каждый апгрейд проверяется одним вопросом: останется ли этот расход с нами через десять лет или закончится сам в пределах года. Скажем, кружок второклассника когда-нибудь закончится, а большая квартира будет с семьёй, пока дети не уедут, и, возможно, после. Расход, заканчивающийся сам, на пенсионную цель почти не влияет, а остающийся меняет её на десятки и даже сотни тысяч шекелей, как в примере с квартирой выше. Поэтому я советую применять правило половины именно к постоянным обязательствам, а разовые траты держать вне этого счёта. Семья, соблюдающая такое различие, обнаруживает, что может позволить себе больше приятного, а не меньше.
Задание на месяц
Посчитайте свою норму сбережений сегодня и ту, что была три года назад, по выпискам, а не по памяти. Если она упала, назначьте, что следующая прибавка делится поровну между домом и накоплением, и оформите перевод постоянным поручением до того, как деньги попадут на текущий счёт.
Частые вопросы о росте уровня жизни
Какая норма сбережений разумна для семьи?
Единственно верного числа нет, но 10–20% от нетто — привычный диапазон для семьи с двумя доходами. Важнее самого числа его направление за три года.
Как это связано с пенсией?
Капитал, нужный к пенсии, выводится из месячного расхода, а не из дохода. Любое постоянное повышение расхода увеличивает требуемый капитал, поэтому постоянный апгрейд сегодня — обязательство ещё и на двадцать лет вперёд.
Мы переехали в большую квартиру, и это тяжело. Что делать?
Сначала проверить, можно ли снизить затраты без переезда: рефинансирование ипотеки, страховка строения, потребление электричества. Если разрыв остаётся больше 8% от нетто, переезд стоит обдумать всерьёз: это самая тяжёлая статья бюджета.
Как держаться правила при двух кормильцах?
Договориться о нём заранее, до того как прибавка придёт. Когда деньги уже на счёте, решать труднее: они выглядят частью обычного бюджета.
Читайте также: Сколько стоит наш образ жизни · Калькулятор финансовой независимости · Как экономить в домашнем хозяйстве
Этот материал написан для: Взрослые 26–60