

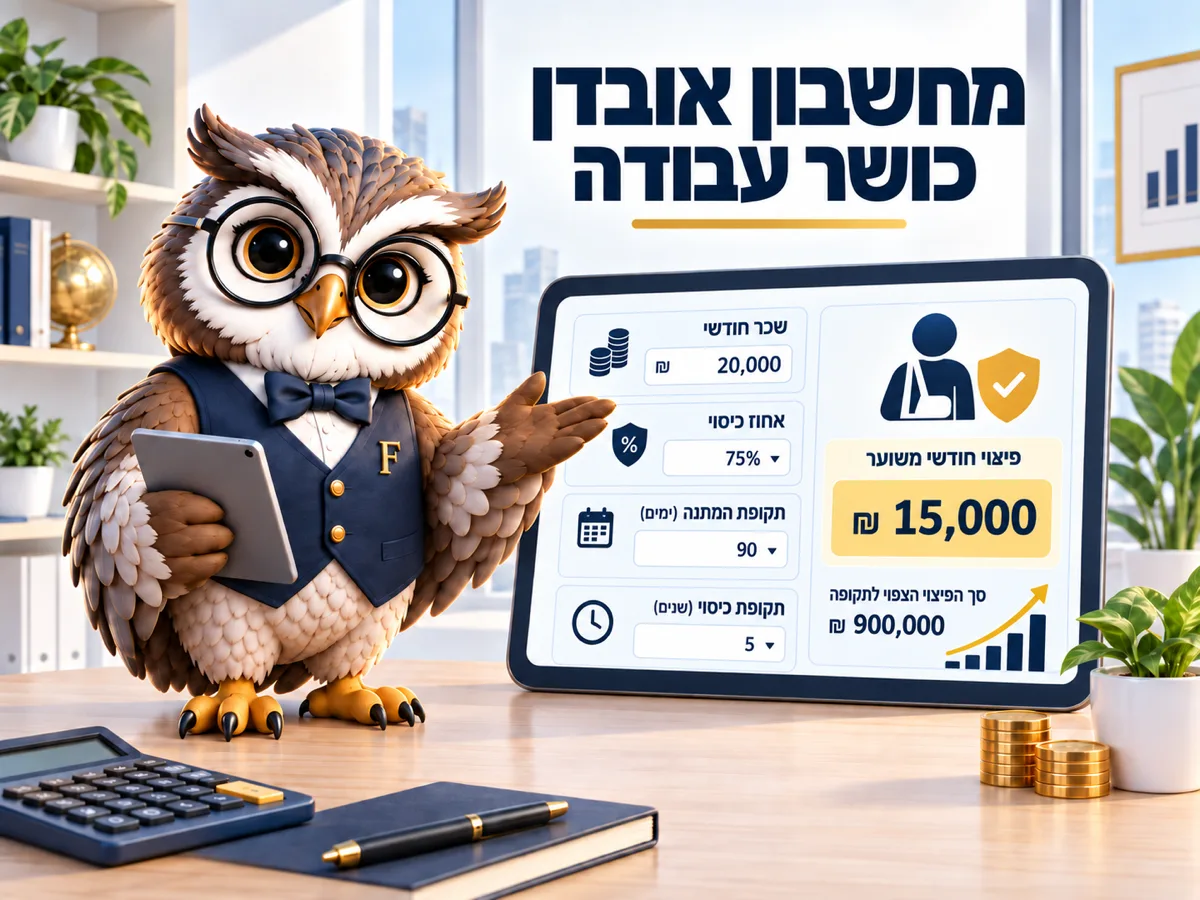

שלוש פוליסות אובדן כושר עבודה על משכורת נטו של 15,000 ₪ משלמות בדיוק כמו שתיים: 11,250 ₪ בחודש. לא שקל יותר. התקרה חלה על כל הכיסויים יחד, וכל שקל כיסוי מעליה נקנה בפרמיה מלאה ולא ישולם לעולם. המחשבון שלמטה מראה את שני הצדדים של אותו דף: כמה כיסוי חסר לכם, וכמה כיסוי כבר קניתם לשווא.
מחשבון אובדן כושר עבודה
הפער בין הכיסוי שצריך לכיסוי שכבר יש, וכמה מהכיסוי לא ישולם בגלל תקרת 75%.
1הנתונים מהדוחות של הלקוח
2מה יוצא
הופק ב-26.09.2026 באתר פיננסיקו (finansiko.com). חישוב להמחשה לפי הנתונים שהוזנו, אינו ייעוץ ביטוחי ואינו תחליף לחישוב של בעל רישיון.
תקרת 75% חלה על כל הפוליסות יחד. מחלה שהייתה קיימת לפני ההצטרפות מכוסה בקרן פנסיה רק אחרי 60 חודשים. המחשבון אינו מתמחר פוליסה: הפרמיה תלויה בגיל, במקצוע ובמצב הבריאות. מקור: כל-זכות, ביטוח נכות בפנסיה (עודכן 22.09.2026). אינו ייעוץ ביטוחי.
מה מחשבון אובדן כושר עבודה מראה: 75% ולא יותר
הכלל פשוט. סך התשלומים מכל פוליסות אובדן כושר העבודה יחד לא יעלה על 75% מההכנסה. התקרה נכון ל-2026, ומקורה בכל-זכות (עודכן 22.09.2026). מי שמחזיק כיסוי בקרן הפנסיה, פוליסה פרטית ופוליסה קבוצתית דרך המעסיק עלול לגלות שהוא משלם שלוש פרמיות שונות בכל חודש ומקבל תשלום אחד שמוגבל באותה תקרה בדיוק, בלי קשר לכמה מהן הוא רכש ומתי.
ההיגיון של המבטחים מובן: ביטוח נועד להחזיר הכנסה, לא ליצור אותה. הכסף שיוצא על הכיסוי העודף פשוט לא חוזר.
המספר הזה הוא גם היעד הסביר, ולא רק התקרה. מי שמכוון לכיסוי מלא של ההכנסה לא ימצא מוצר כזה בשוק, והשדה במחשבון חסום ב-75% מהסיבה הזו. הפער שהמחשבון מציג הוא ההפרש בין היעד לבין מה שכבר יש, וזה הדבר היחיד ששווה לקנות.
מה קרן הפנסיה באמת מכסה?
רוב העובדים בישראל מחזיקים כיסוי לאובדן כושר עבודה בלי לדעת שהוא קיים, כי הוא נכלל בקרן הפנסיה המקיפה. הבעיה יושבת בבסיס החישוב. הכיסוי נגזר מהשכר המבוטח בקרן, כלומר מהשכר שממנו מפרישים בפועל, ולא מההכנסה שנכנסת לחשבון בסוף החודש. עובד עם בונוסים, שעות נוספות או רכיבי שכר שאינם פנסיוניים יגלה פער בין מה שהוא חי ממנו לבין מה שהקרן תשלם לו.
הנתון נמצא בדוח השנתי של הקרן, בשורה שמדברת על כיסוי לנכות. מי שמזין אותו למחשבון מקבל תמונה אמיתית. מי שמזין את המשכורת מקבל תמונה ורודה מדי.
שווה לבדוק גם את מסלול הביטוח בקרן: אפשר לבחור מסלולים שמחלקים אחרת את המשקל בין נכות לשאירים, והבחירה הזו משנה את גובה הכיסוי.
יש כאן פרט שתופס אנשים לא מוכנים. מחלה שהייתה קיימת לפני ההצטרפות לקרן מכוסה רק אחרי 60 חודשים. מי שהחליף קרן, חזר לעבוד אחרי תקופת אבטלה ארוכה או הצטרף עם מצב רפואי קיים נמצא בתקופה שבה הכיסוי על הנייר קיים, ועל אותו מצב רפואי עצמו אינו קיים כלל.
תקופת ההמתנה בפוליסת אובדן כושר עבודה
הביטוח לא מתחיל לשלם ביום שהרופא חתם. בפוליסה כתובה תקופת המתנה, ובמהלכה לא משולם דבר. אם ההוצאות החודשיות הן 11,000 ₪ ותקופת ההמתנה היא שלושה חודשים, צריך 33,000 ₪ נזילים רק כדי להגיע ליום התשלום הראשון.
המחשבון מציג את הסכום הזה בנפרד, כי הוא לא נפתר בקניית כיסוי גדול יותר אלא בחיסכון נזיל.
ההפרש בין הכיסוי להוצאות ממשיך לעבוד גם אחרי שהתשלומים מתחילים. כיסוי של 7,500 ₪ מול הוצאות של 11,000 ₪ פירושו 3,500 ₪ בחודש שיוצאים מהחיסכון, כל חודש, כל עוד המצב נמשך. זו הסיבה שהמחשבון מראה גם לכמה חודשים החיסכון מספיק.
בדקו מה נשאר ביום שהקבוצתית נסגרת
הפוליסה הקבוצתית דרך המעסיק זולה, ומפתה לוותר בגללה על פוליסה פרטית. היא גם נגמרת ביום שהעבודה נגמרת, ולפעמים כבר כשהמעסיק מחליף ספק. הבדיקה הנכונה אינה כמה כיסוי יש לי היום, אלא כמה כיסוי יישאר לי ביום שהקבוצתית תיסגר, בגיל ובמצב הבריאות שיהיו לי באותו יום.
כיסוי פרטי נרכש לפי חיתום רפואי במועד הרכישה. מי שמחכה עד שיצטרך אותו עלול לגלות שהמחיר השתנה או שהמצב הרפואי הוחרג.
מנגד, כפילות מלאה בין קבוצתית לפרטית מעל אותה תקרה היא בזבוז שאפשר למדוד בשקלים. אם המחשבון מראה כיסוי עודף, הבדיקה היא איזו פוליסה מצמצמים, ולא ביטול של זו שאי אפשר יהיה לקנות מחדש.
שאלות נפוצות
האם שתי פוליסות אכ"ע ישלמו לי כפול?
לא. סך התשלומים מכל הפוליסות יחד מוגבל ל-75% מההכנסה, והמבטחים מחלקים ביניהם את הסכום. הפרמיה על הכיסוי שמעל התקרה משולמת במלואה ואינה קונה תשלום.
הכיסוי בקרן הפנסיה מחושב מהמשכורת שלי?
הוא מחושב מהשכר המבוטח בקרן, שיכול להיות נמוך מההכנסה בפועל. את הנתון המדויק לוקחים מהדוח השנתי של הקרן ולא מתלוש השכר.
כמה זמן עובר עד התשלום הראשון?
כמניין תקופת ההמתנה שכתובה בפוליסה. עד אז לא משולם דבר, וצריך חיסכון נזיל שמכסה את החודשים האלה.
מה קורה למחלה שהייתה לי לפני ההצטרפות לקרן?
בקרן פנסיה היא מכוסה אחרי 60 חודשים מההצטרפות. בפוליסה פרטית התשובה תלויה בחיתום ובהחרגות שנכתבו בה.
המחשבון אומר לי איזו פוליסה לקנות?
לא. הוא מחשב את הפער ואת הכיסוי העודף מהנתונים שהזנתם. מחיר הפוליסה תלוי בגיל, במקצוע ובמצב הבריאות, ואת ההתאמה עושים מול בעל רישיון.
קראו גם
- ביטוח אובדן כושר עבודה: מה הפוליסה מכסה ומה לא
- הר הביטוח: איך קוראים את הדוח ומוצאים כפל ביטוחים
- קרנות פנסיה: השוואה ומסלולי ביטוח
הכיסוי לאובדן כושר עבודה הוא הביטוח היחיד שמחליף משכורת. אסור לקנות אותו בעודף ואסור להחזיק אותו בחוסר, ושתי הטעויות עולות כסף. רק אחת מהן מרגישים לפני שקורה משהו.
המחשבון והדף הזה הם מידע כללי ואינו ייעוץ ביטוחי, פנסיוני או מס. התאמה אישית של כיסוי נעשית מול בעל רישיון.
