

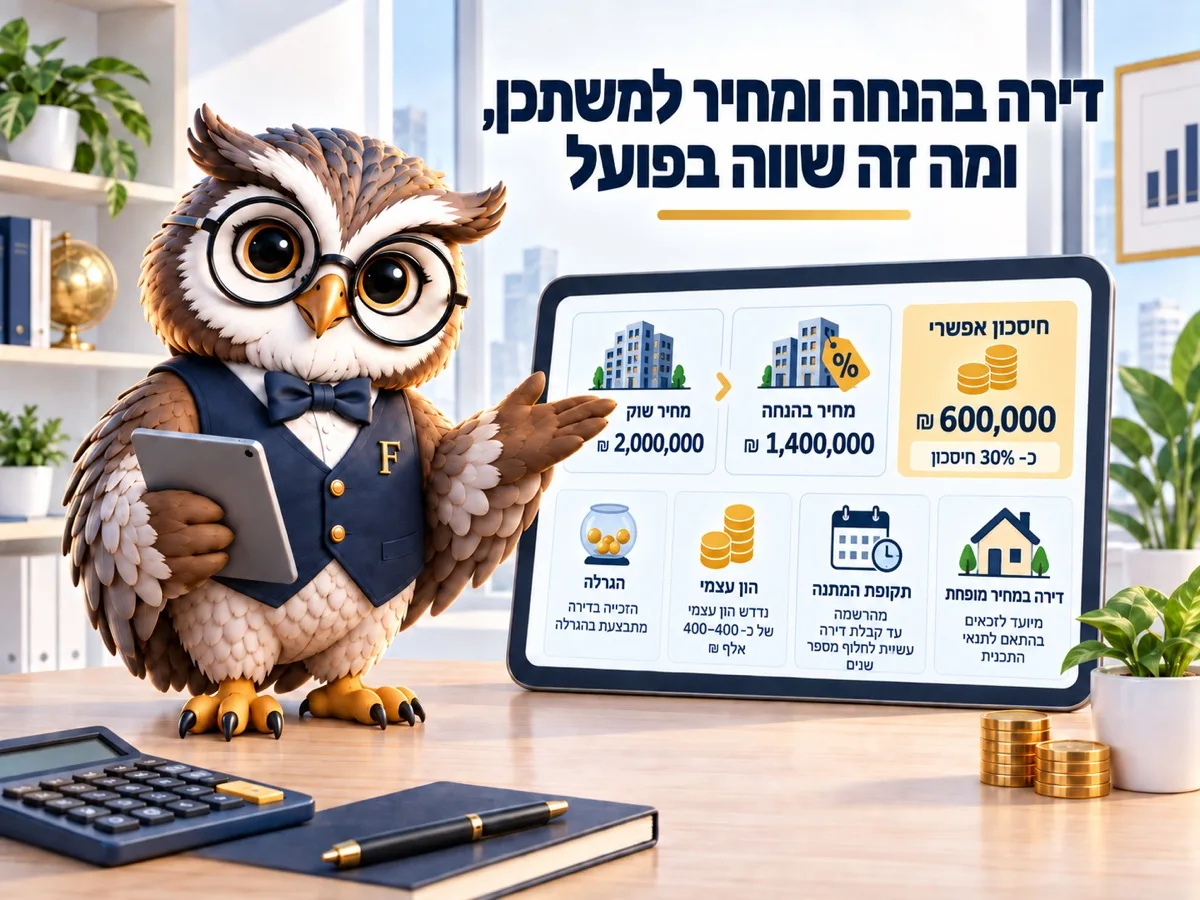

“דירה בהנחה” הוא השם הכולל למסלולי הדיור המסובסדים של המדינה, ומחיר למשתכן הוא אחד מהם. ב-2026 מוגרלות כ-7,922 דירות ב-82 הגרלות ב-19 יישובים, וההנחה נעה בין כ-15% באזורי ביקוש לכ-30% בפריפריה. הזכאות פתוחה לחסרי דירה מגיל 21, ולמשפרי דיור בתנאים. נכון לספטמבר 2026.
22% הנחה ממוצעת על מחיר דירה. זה מה שהמדינה מציעה בהגרלות הדיור, וזה גם מה שהופך אותן לכדאיות גם כשהפרויקט רחוק ממרכז הארץ.
אבל ההנחה לא מגיעה לבד. איתה מגיעים לוח זמנים ארוך, מגבלות מכירה בשנים הראשונות ומשכנתא שצריך לתכנן אחרת לגמרי ממה שמתכננים בדירה יד שנייה.
מי זכאי
חסרי דירה מגיל 21 ליחיד ומגיל 18 לזוג, אזרחי ישראל או תושבי קבע. גם מי שבבעלותו דירה יחידה יכול להשתתף כמשפר דיור, בתנאים שמפורסמים לכל הגרלה.
קיימות עדיפויות: משרתי מילואים, נכי צה"ל ותושבי פריפריה מקבלים משקל גבוה יותר בחלק מההגרלות. הפרטים משתנים בין פרויקטים, ולכן קוראים את תנאי ההגרלה הספציפית ולא סומכים על מה שהיה בשנה שעברה.
ההרשמה נעשית באתר ההגרלות של משרד הבינוי והשיכון. קודם נכנסים כמשתמש, מאשרים זכאות, ורק אז אפשר להירשם לפרויקט מסוים.
כמה ההנחה שווה בשקלים
ההנחה נקבעת לפי אזור. באזורי ביקוש היא כ-15%, בפריפריה מגיעה עד כ-30%, והממוצע הארצי עומד על כ-22% לפי נתוני 2026.
על דירה שמחירה בשוק החופשי 2,000,000 ₪, הנחה של 20% היא 400,000 ₪ לפי חישוב של פיננסיקו. זה יותר מכל ריבית שתשיגו במשא ומתן, ולכן מי שזכאי ומוכן לגור באזור הרלוונטי, כמעט תמיד כדאי לו להשתתף.
מנגד, ההנחה לא מבטלת את שאר החשבון: הון עצמי של 25% נדרש גם כאן לפי כללי בנק ישראל, מס רכישה מחושב לפי מחיר הרכישה בפועל ולפי מדרגות רשות המסים, ועלויות נלוות קיימות כרגיל.
שווה גם לדעת מה ההנחה לא כוללת. המחיר המוזל מתייחס לדירה עצמה, ולא להצמדה למדד תשומות הבנייה של הלמ"ס שנצברת עד המסירה, לא לשדרוגים מול הקבלן ולא למחסן או לחניה כשהם נמכרים בנפרד. זוג שזוכה בדירה ב-1,600,000 ₪ במקום 2,000,000 ₪ ואז מוסיף 90,000 ₪ שדרוגים ו-60,000 ₪ הצמדה, מגלה שההנחה האפקטיבית קטנה ממה שחשב. זה עדיין הישג גדול, אבל התכנון צריך להיעשות על המספר המלא ולא על מחיר המחירון.
המשכנתא בפרויקטים האלה
ברוב המקרים מדובר ברכישה מקבלן, כלומר תשלומים לפי קצב הבנייה, הצמדה למדד תשומות הבנייה וערבויות חוק המכר. שלושת הדברים האלה משנים את התכנון.
נקודה חשובה: אישור עקרוני תקף 24 ימים בלבד, והבנייה נמשכת שנים. אין טעם להוציא אותו ברגע הזכייה. מוציאים כשמתקרבים לחתימה.
ומי שזכאי גם להלוואת זכאות יכול לשלב את השניים: ההנחה מהמדינה על המחיר, והלוואת הזכאות על חלק מהמימון.
עוד שאלה שחוזרת: האם ההנחה שווה גם כשצריך לעבור עיר. אין תשובה אחת, וכדאי להפריד בין שני חישובים. הראשון כספי: כמה חוסכים על מחיר הדירה מול כמה עולה המעבר, מבחינת נסיעות לעבודה, מסגרות לילדים ורמת השירותים ביישוב. השני, והוא לרוב המכריע, הוא כמה שנים אתם מתכננים להישאר שם. מי שקונה דירה מוזלת באזור מרוחק ומוכר אותה אחרי חמש שנים עלול לגלות ששוק המשנה שם דליל יותר, ושמחיר המכירה לא עלה כמו במרכז. מי שמתכנן להישאר עשור ויותר נמצא במצב אחר לגמרי, כי ההנחה נשארת אצלו והמעבר משתלם.
המגבלות שאחרי הזכייה
בדירות בהנחה קיימות מגבלות על מכירה בשנים הראשונות, והן נועדו למנוע רווח מהיר על חשבון הסבסוד. התנאים משתנים לפי מסלול ולפי תקופה, וצריך לקרוא אותם לפני ההרשמה ולא אחרי הזכייה.
יש גם מגבלת השתתפות. זכייה בהגרלה מסוימת משפיעה על האפשרות להשתתף בהגרלות נוספות באותו פרק זמן, והכללים מתפרסמים לכל מחזור בנפרד.
וכמובן לוח הבנייה. פרויקט שנמסר בעוד ארבע שנים אומר ארבע שנים שבהן אתם משלמים שכר דירה ובמקביל חוסכים להון העצמי, וזה חלק מהחשבון שכדאי לעשות מראש ולא בדיעבד.
מה קורה כשזוכים
הזכייה היא רק ההתחלה. יש פרק זמן מוגדר לבחור דירה בפרויקט, ואחריו חותמים חוזה מול הקבלן. מי שלא ערוך מבחינה פיננסית באותו רגע, מפסיד את המקום.
לכן ההכנה מתחילה לפני ההגרלה ולא אחריה: לדעת כמה הון עצמי יש בפועל, לבדוק שאין הלוואות שמקטינות את יחס ההחזר, ולסגור פערים קטנים כמו מסגרת אשראי פתוחה שלא בשימוש. זה לוקח חודשיים, וזה בדיוק הזמן שאין אחרי זכייה.
דבר נוסף: הזכאות נבדקת שוב בשלב החוזה. שינוי במצב המשפחתי, ברכישת נכס או במעמד התושבות יכול להשפיע, ולכן כדאי לעדכן את הסטטוס באתר ההגרלות ולא להניח שמה שהיה נכון בהרשמה נכון גם בחתימה.
תבדקו זכאות לפני ההגרלה הבאה
בדיקת הזכאות חינם. היא לוקחת דקות באתר ההגרלות. מי שמאושר מראש יכול להירשם מיד כשמתפרסמת הגרלה מתאימה, ולא לפספס בגלל בירוקרטיה של הרגע האחרון.
במקביל, כדאי לחשב כמה משכנתא תקבלו בפועל במחשבון הזכאות ולוודא שההחזר על הדירה המוזלת מתאים לתקציב. ההחלטה הבאה של בנק ישראל ב-21.10.2026 תשפיע על הריבית, אבל לא על ההנחה עצמה.
ההנחה על מחיר הדירה לא מבטלת את שאר ההוצאות, וכדאי לראות את כולן יחד:
—
| סעיף | סכום | חלק מהעלויות הנלוות |
|---|
מס רכישה לפי מדרגות 2026 (מוקפאות עד 15.1.2028). התעריף המומלץ של לשכת עורכי הדין הוא 1% על 633,967 ₪ הראשונים ועוד 0.75% על היתרה, בתוספת מע"מ — בשוק נהוג 0.5% עד 1.5% או סכום קבוע. דמי תיווך אינם קבועים בחוק וניתנים למשא ומתן, ומשלמים אותם רק אם הייתה עסקה בפועל. מה שאין כאן: ביטוח חיים וביטוח מבנה (תשלום חודשי), ארנונה וועד בית, ומס רכישה מופחת לעולים, לנכים ולמשפחות שכולות. תחזית, לא ייעוץ.
שאלות נפוצות
מה ההבדל בין מחיר למשתכן לדירה בהנחה?
“דירה בהנחה” הוא השם הכולל למסלולים המסובסדים של המדינה, ומחיר למשתכן הוא אחד מהם. התנאים דומים בעיקרם ומשתנים בפרטים לפי ההגרלה ולפי האזור.
אפשר להשתתף אם יש לי דירה?
כן, כמשפר דיור, והתנאים המדויקים מתפרסמים בכל הגרלה בנפרד ומשתנים בין מסלולים, ולכן צריך לקרוא אותם לפני ההרשמה לאותה הגרלה ולא להסתמך על מה שהיה קודם.
כמה דירות מוגרלות ב-2026?
כ-7,922 יחידות ב-82 הגרלות, ב-19 ערים ויישובים ברחבי הארץ, לפי הנתונים שפורסמו לשנה הזאת.
מתי מוציאים משכנתא?
סמוך לחתימה מול הקבלן, לא ברגע הזכייה. האישור העקרוני תקף 24 ימים בלבד.
אפשר למכור את הדירה מיד?
לא. יש מגבלות מכירה בשנים הראשונות, והן משתנות לפי המסלול. את התנאים המדויקים קוראים לפני ההרשמה.
קראו גם
- משכנתא בישראל מההחלטה ועד הרישום בטאבו, כל השלבים במקום אחד
- מחשבון העלויות הנלוות של קניית דירה
- מילון המונחים של האתר
- משכנתא לדירה מקבלן
- משכנתא לזכאים ותנאי הזכאות
- איך מוגן הכסף מול הקבלן
