

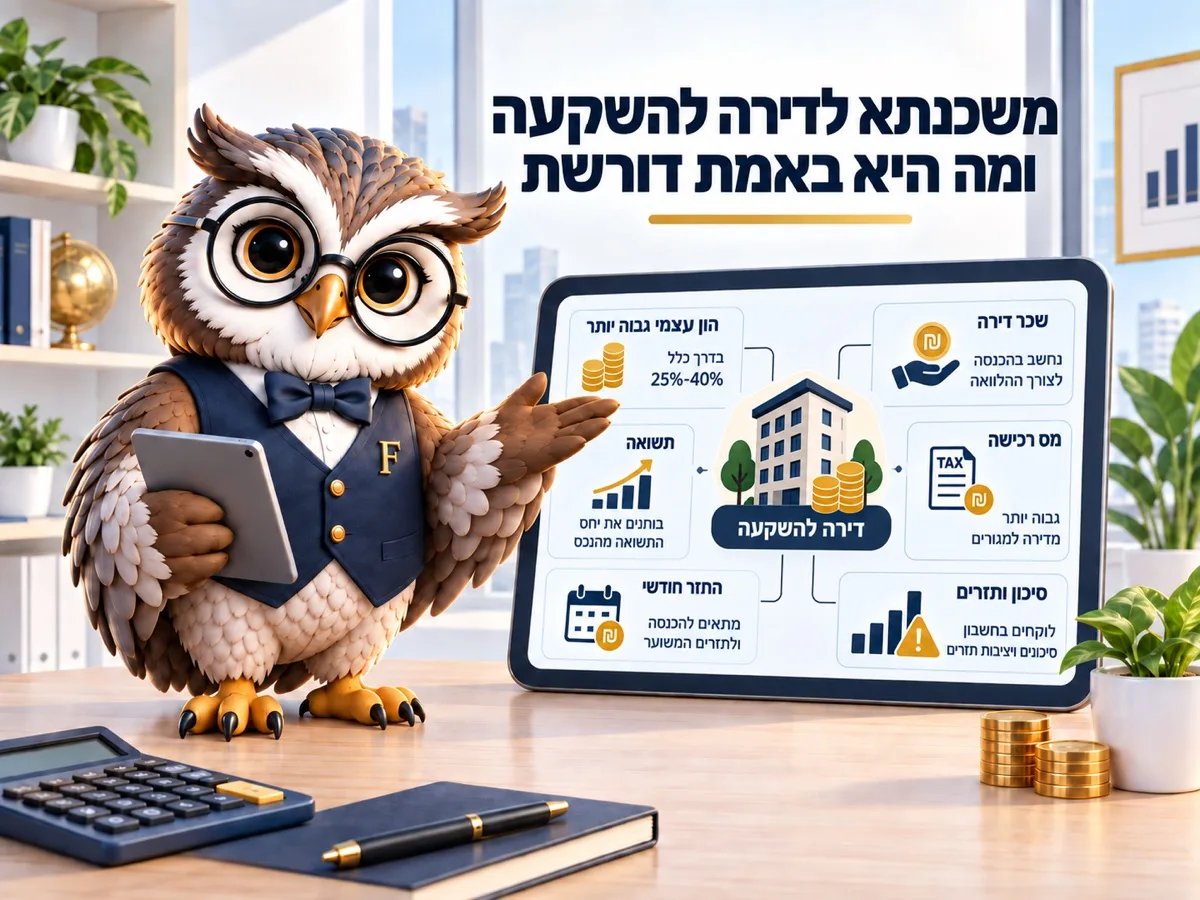

בדירה להשקעה הבנק מממן עד 50% מהשווי בלבד, ומס הרכישה מתחיל ב-8% מהשקל הראשון. על דירה של 1,800,000 ₪ זה 900,000 ₪ הון עצמי ועוד 144,000 ₪ מס, לפני עורך דין ושיפוץ. שני המספרים האלה, ולא גובה שכר הדירה, הם מה שקובע אם העסקה עובדת. נכון לספטמבר 2026.
900,000 ₪. זה ההון העצמי המינימלי לדירה להשקעה של 1,800,000 ₪ בספטמבר 2026, ועוד 144,000 ₪ מס רכישה מעליו לפי מדרגות רשות המסים.
מי שמגיע לפגישה בבנק עם 600,000 ₪ ותוכנית לקנות דירה להשקעה, מגלה את זה בדקה הראשונה.
50% מימון, וזה לא ניתן למשא ומתן
שיעור המימון המרבי לדירה שאינה יחידה הוא 50% משווי הנכס לפי בנק ישראל, נכון ל-2026. זו מגבלה רגולטורית, לא מדיניות של בנק מסוים, ולכן אין טעם להסתובב בין סניפים בחיפוש אחר מימון גבוה יותר.
אפשר להשלים הון עצמי ממקורות אחרים, למשל הלוואה בשעבוד הדירה הקיימת, אבל אז ההחזר של ההלוואה הזאת נספר ביחס ההחזר, והיא מקטינה את מה שתקבלו על הדירה החדשה. זה לא קסם, זה העברת חוב ממקום למקום.
הבנק גם יבדוק את ההכנסה משכר הדירה הצפוי, בדרך כלל בשיעור חלקי, ולא יכיר בה במלואה.
מס רכישה מהשקל הראשון
| מחיר הדירה, ₪ | מס כדירה יחידה, ₪ | מס כדירה נוספת, ₪ |
|---|---|---|
| 1,800,000 ₪ | 0 ₪ | 144,000 ₪ |
| 2,435,000 ₪ | 17,288 ₪ | 194,800 ₪ |
ההבדל הזה הוא הסעיף הגדול ביותר בעסקה אחרי המחיר עצמו, והוא נשכח כמעט תמיד בחישובי תשואה שרואים ברשת.
נוסיף אליו עורך דין, שמאי, תיווך ושיפוץ ראשוני. במחירי 2026 נגיע בקלות ל-10% מעל מחיר הדירה בהוצאות שאינן חוזרות אליכם בשכר הדירה ואינן נחשבות בתשואה שמוכרים אוהבים להציג.
כדאי לשים לב גם לעיתוי של המס. מס הרכישה משולם תוך 60 יום ממועד העסקה, כלומר הרבה לפני שקיבלתם שקל אחד משכר דירה. מי שמתכנן לממן אותו מתוך ההכנסה העתידית מהדירה פשוט לא יעמוד בלוח הזמנים. אותו דבר לגבי השיפוץ הראשוני: דירה ישנה שנקנית כהשקעה כמעט תמיד דורשת כמה עשרות אלפי שקלים לפני שאפשר להשכיר אותה במחיר שחשבתם עליו. שני הסכומים האלה צריכים לשבת בצד עוד לפני החתימה, ולא להיות תלויים בכלום.
התשואה שלא מחשבים נכון
החישוב הנפוץ הוא שכר דירה שנתי חלקי מחיר הדירה. הוא מתעלם ממס הרכישה, מהוצאות הרכישה, מחודשי אי-אכלוס, מתיקונים, מארנונה בתקופות ריקות ומהמס על ההכנסה.
על ההכנסה משכר דירה יש שלושה מסלולים לפי רשות המסים: פטור עד תקרה חודשית, מסלול של 10% על המחזור, או מסלול רגיל עם ניכוי הוצאות. את ההפרש ביניהם אפשר לראות במחשבון מיסוי השכרת דירה. הבחירה ביניהם משנה את התשואה נטו, ובדירה יקרה במיוחד.
וכאן גם ההבדל המהותי בין דירה להשקעה למדד המניות: בדירה הרווח מגיע משני מקורות, שכר דירה ועליית ערך, ורק הראשון נזיל. מי שקונה דירה בהנחה שהיא תעלה 5% בשנה, גם בשוק של 2026, עושה הימור. לא חישוב.
את המספרים אפשר לבדוק במחשבון התשואה על דירה להשקעה, ושם גם רואים מה קורה כשמכניסים את מס הרכישה לתמונה.
נעשה חשבון מלא על הדוגמה, בנתוני ספטמבר 2026. דירה ב-1,800,000 ₪, מימון 50% לפי מגבלת בנק ישראל, כלומר משכנתא של 900,000 ₪ ל-25 שנה בריבית 5%. ההחזר יוצא כ-5,261 ₪ בחודש. שכר דירה ריאלי על דירה כזאת באזורי הביקוש הבינוניים הוא 4,500 ₪ עד 5,500 ₪, כלומר בערך אותו סכום. מכאן שבשנים הראשונות התזרים החודשי קרוב לאפס, ולפעמים שלילי, וזה עוד לפני חודש ריק, תיקון דוד או ועד בית. הרווח, אם יגיע, יגיע מעליית הערך ומהקטנת החוב לאורך שנים, לא מההכנסה השוטפת. מי שמבין את זה מראש בונה תוכנית נכונה; מי שמצפה להכנסה חודשית כבר בשנה הראשונה מתאכזב.
שאלה שכדאי לשאול לפני שקונים
האם אותם 900,000 ₪ במקום אחר היו מייצרים פחות. זו לא שאלה רטורית: בין דמי ניהול נמוכים בשוק ההון, נזילות מלאה ואפס מס רכישה, לבין דירה עם מינוף, הטבות מס על שכר דירה ויציבות תפיסתית, יש ויכוח אמיתי.
מה שאפשר לומר בביטחון הוא שדירה להשקעה בישראל ב-2026 דורשת הון עצמי גדול, סבלנות ארוכה וניהול. מי שמחפש הכנסה פסיבית לגמרי לא מקבל אותה כאן.
ועוד דבר שלא תמיד אומרים: דירה להשקעה משנה את הסטטוס שלכם לכל רכישה עתידית. ברגע שיש לכם שתי דירות, כל רכישה נוספת מתחילה ב-8% מס רכישה לפי מדרגות רשות המסים ב-2026, וגם הדירה הראשונה שלכם כבר לא תיחשב יחידה לצורך פטור במכירה. משפחה שמתכננת בעוד חמש שנים לשדרג את דירת המגורים צריכה לשקלל את זה, כי ההשקעה של היום עשויה לייקר את המעבר של מחר בעשרות אלפי שקלים.
תחשבו את שלושת המספרים לפני שמחפשים נכס
ההון העצמי (50% מהמחיר לפי בנק ישראל), מס הרכישה (8% מהשקל הראשון לפי רשות המסים) וההוצאות הנלוות. הכול בנתוני 2026. סכום שלושתם הוא מה שצריך להיות בחשבון לפני שמתחילים לחפש.
אחר כך בודקים את ההחזר החודשי במחשבון המשכנתא ומשווים אותו לשכר הדירה הצפוי בניכוי חודש ריק בשנה. ההחלטה הבאה של בנק ישראל ב-21.10.2026 תשפיע על הריבית, ובעסקה ממונפת זה משמעותי יותר מאשר בדירת מגורים.
ולמי שזה לא מתאים: למי שההון העצמי שלו מגיע ברובו מהלוואות, למי שאין לו רזרבה לחודשים ריקים ולתיקונים, ולמי שצריך את הכסף נזיל בשלוש השנים הקרובות.
התשואה על דירה להשקעה נראית אחרת אחרי המס ואחרי ההחזר, וכאן אפשר לראות את זה:
שורה תחתונה: כמה מרוויחים מההשקעה
יצא מהכיס
חזר לכיס
רכישה
משכנתא
שכירות
מכירה
הוצאות הדירה לאורך התקופה
| שנה | שווי | יתרת משכנתא | ההון שלכם | תזרים שנתי | תזרים מצטבר |
|---|
מס רכישה לפי מדרגות 2026 (מוקפאות עד 15.1.2028). מס שבח: דירה יחידה פטורה עד 5,008,000 ₪, דירה להשקעה 25% על הרווח הריאלי. מס שכירות: פטור עד 5,654 ₪ לחודש. מע"מ 18%. תחזית לפי הנתונים שהכנסתם, לא ייעוץ.
שאלות נפוצות
למה המימון רק 50%?
זו מגבלת בנק ישראל על דירה שאינה יחידה, והיא זהה בכל הבנקים.
מס רכישה 8% על כל הסכום?
8% מהשקל הראשון ועד המדרגה העליונה, ומעליה 10%, לפי רשות המסים ב-2026. אין מדרגת פטור כמו בדירה יחידה.
אפשר לקחת הלוואה להשלמת ההון העצמי?
אפשר, אבל ההחזר נספר ביחס ההחזר ומקטין את המשכנתא המאושרת. זה מהלך שצריך לחשב, לא לעקוף.
שכר הדירה נחשב הכנסה אצל הבנק?
בדרך כלל חלקית בלבד, ולא במלואו, כי הבנק מניח חודשים ללא שוכר.
מה עם מס על שכר הדירה?
יש שלושה מסלולים: פטור עד תקרה, 10% על המחזור, או מסלול רגיל. הבחירה תלויה בגובה ההכנסה ובהוצאות.
קראו גם
- השקעה בנדל"ן בישראל: המספרים של העשור
- מחשבון תשואה על דירה להשקעה
- מחשבון מס רכישה
- משכנתא בישראל: כל השלבים במקום אחד
- משכנתא לתושב חוץ ומה שונה בה
- מימון מחדש על הדירה הקיימת
- התחדשות עירונית, מס ושעבוד
- מילון המונחים של האתר
