

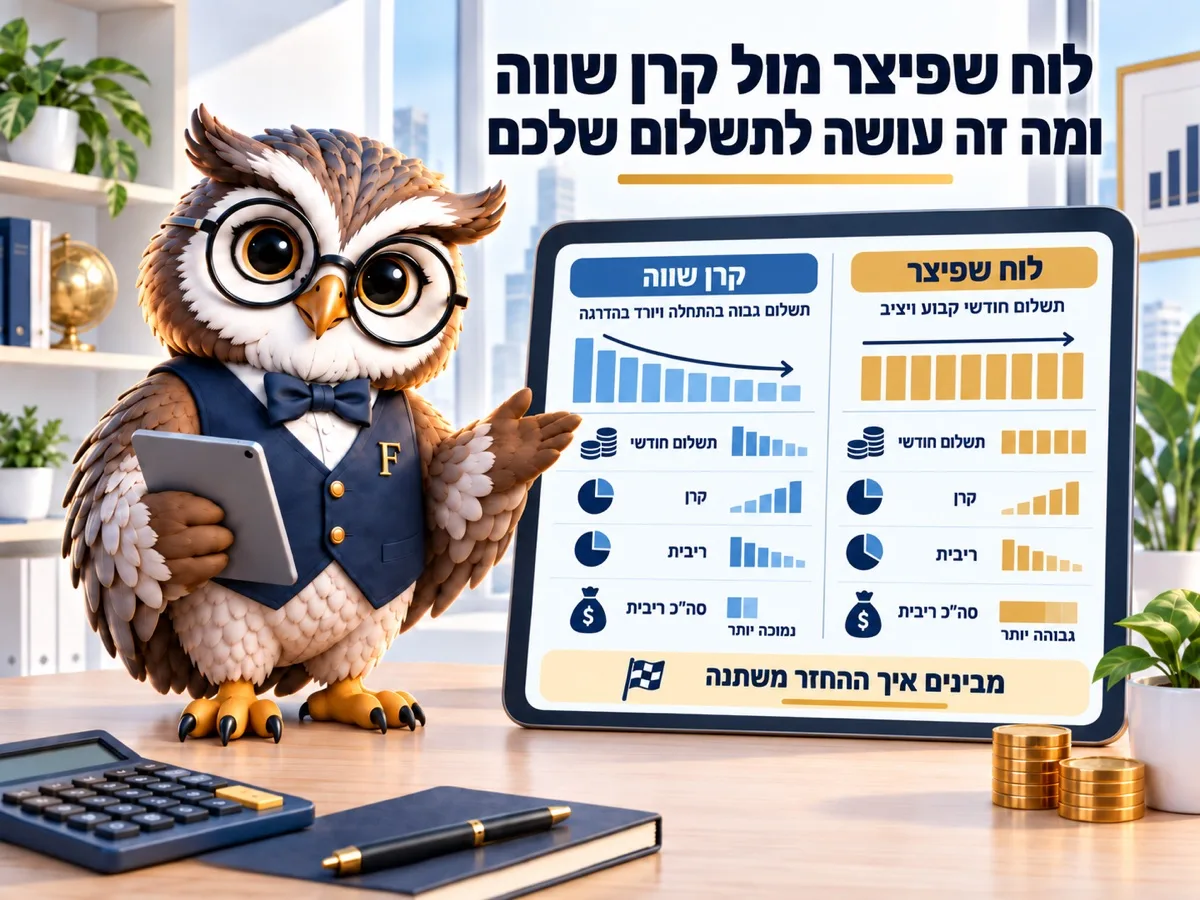

על 1,200,000 ₪ ל-25 שנה בריבית 4.8%, קרן שווה חוסכת 140,389 ₪ ריבית לעומת לוח שפיצר. המחיר: התשלום הראשון גבוה ב-1,924 ₪, והבנק ידרוש הכנסה גבוהה יותר כדי לאשר. שתי השיטות משתוות בערך בשנה העשירית, ומשם קרן שווה זולה יותר בכל חודש. נכון לספטמבר 2026.
140,389 ₪. זה ההפרש בריבית בין לוח שפיצר מול קרן שווה על משכנתא של 1,200,000 ₪ ל-25 שנה, בריביות ספטמבר 2026 שנגזרות מריבית בנק ישראל, והוא נסגר בשורה אחת בטופס שרוב האנשים לא קוראים, כי הפקיד ממלא “שפיצר” מתוך הרגל והשאלה בכלל לא עולה לדיון.
אפשר להתווכח אם זה הרבה. שולי זה לא, וההחלטה בין לוח שפיצר מול קרן שווה נסגרת בדקה אחת מול הפקיד.
שתי השיטות פורסות את אותו חוב. ההבדל הוא רק בסדר שבו אתם מחזירים את הקרן, כלומר את הכסף עצמו, בלי הריבית. במחשבון המשכנתא שלנו אפשר להחליף בין השיטות ולראות את שני לוחות הסילוקין על המספרים שלכם.
לוח שפיצר מול קרן שווה על אותו חוב
לוח סילוקין הוא פשוט טבלה שמראה כמה משלמים בכל חודש ומה מתוך זה קרן ומה ריבית. בלוח שפיצר, השיטה שבה עובדים רוב הבנקים תחת הפיקוח של בנק ישראל, התשלום החודשי קבוע לכל אורך התקופה. בתוך התשלום הזה היחס משתנה: בהתחלה כמעט הכול ריבית, בסוף כמעט הכול קרן. בשנה הראשונה של הדוגמה שלנו, מתוך 82,512 ₪ שמשולמים בשנה, 57,045 ₪ הם ריבית ורק 25,467 ₪ מקטינים את החוב.
קרן שווה עובדת הפוך: כל חודש מחזירים את אותו חלק מהקרן, 4,000 ₪ בדוגמה שלנו מספטמבר 2026, ומוסיפים עליו ריבית שמחושבת על היתרה שנשארה, כך שהיתרה יורדת מהר, הריבית יורדת איתה והתשלום קטן מחודש לחודש בלי שתעשו שום דבר.
זה כל הסיפור. כל השאר נובע מזה.
140,389 ₪ הפרש, ולמה הוא לא מתנה
| 1,200,000 ₪, 25 שנה, 4.8%, ספטמבר 2026 | לוח שפיצר, ₪ | קרן שווה, ₪ |
|---|---|---|
| תשלום ראשון | 6,876 ₪ | 8,800 ₪ |
| תשלום אחרון | 6,876 ₪ | 4,016 ₪ |
| סך כל התשלומים | 2,062,789 ₪ | 1,922,400 ₪ |
| מזה ריבית | 862,789 ₪ | 722,400 ₪ |
| יתרת חוב אחרי 10 שנים | 881,066 ₪ | 720,000 ₪ |
לפי חישוב של פיננסיקו החיסכון בריבית אמיתי, והוא לא בא מנדיבות של הבנק. הוא בא מזה שאתם מחזירים את הכסף מוקדם יותר, ולכן הבנק גובה ריבית על יתרה קטנה יותר. שילמתם יותר בהתחלה, קיבלתם פחות ריבית בהמשך. עסקה הוגנת, בלי קסם.
מי שרוצה לבדוק את ההיגיון הזה על עצמו יכול לעשות תרגיל קטן: לקחת את אותה משכנתא בלוח שפיצר, בנתוני 2026, להוסיף 1,924 ₪ בחודש כפירעון מוקדם חלקי, ולראות מה קורה ליתרה אחרי עשר שנים. התוצאה קרובה מאוד לקרן שווה, ולפעמים אפילו טובה ממנה, כי אתם שולטים בקצב ויכולים להאיץ בשנה טובה ולעצור בשנה שבה החלפתם עבודה או קניתם רכב. ההבדל האמיתי בין השתיים הוא לא מתמטי אלא התנהגותי: בקרן שווה ההחלטה מקובעת בחוזה ואי אפשר להתחרט בחודש קשה, ובשפיצר היא נמצאת אצלכם בכל חודש מחדש, וזה בדיוק מה שהופך אותה לשבירה. מי שמבטיח לעצמו להפקיד את ההפרש, ובפועל לא מפקיד, מגיע לסוף התקופה עם 140,389 ₪ ריבית נוספת ועם הסבר טוב מאוד למה זה קרה, ולרוב ההסבר הזה נשמע כמו שנה שבה הייתה חתונה, שנה שבה התקלקל מזגן, ושנתיים שבהן פשוט שכחו. רוב הלווים נמצאים בקבוצה הזאת, וזה לא מעיד על חולשת אופי אלא על איך שתקציב משפחתי באמת עובד.
מתי שתי השיטות נפגשות?
בערך בשנה העשירית. בדוגמה של 2026 התשלום בקרן שווה יורד אז ל-6,984 ₪ בחודש, כמעט בדיוק התשלום הקבוע של שפיצר, ומשם הוא ממשיך לרדת בכל חודש עד 4,016 ₪ בתשלום האחרון, בזמן שבשפיצר אותו סכום של 6,876 ₪ יוצא מהחשבון גם בשנה העשרים וחמש.
הנקודה הזאת חשובה יותר ממה שנראה, כי היא קובעת למי השיטה מתאימה. משפחה שתקופת הלחץ התקציבי שלה היא דווקא העשור הראשון, למשל עם ילדים קטנים ומעון, תשלם בקרן שווה בדיוק כשקשה לה. משפחה שצופה ירידה בהכנסה בעוד 12 שנה, למשל לקראת פרישה, מקבלת בדיוק את ההפך.
מה זה עושה לאישור בבנק
אצל הבנק נבחן ההחזר הראשון, לא הממוצע. יחס ההחזר, כלומר החלק של ההחזר החודשי מתוך ההכנסה הפנויה, מחושב על התשלום הגבוה ביותר, ובקרן שווה זה התשלום הראשון.
לפי יחס החזר של 35%, שנפוץ בבנקים ב-2026, שפיצר דורש הכנסה פנויה של 19,646 ₪ בחודש, וקרן שווה דורשת 25,143 ₪ על אותה דירה ועל אותה משכנתא. פער של 5,497 ₪.
מכאן שתי מסקנות מעשיות. הראשונה, זוג שנמצא בגבול האישור כמעט תמיד יקבל שפיצר, גם אם קרן שווה עדיפה לו כלכלית. השנייה, אם אתם דווקא רוצים קרן שווה, כדאי לבקש אותה כבר בשלב האישור העקרוני, ולא אחרי שהבנק כבר בנה את התיק סביב תשלום נמוך יותר.
הוראה 329 של בנק ישראל מגבילה את יחס ההחזר ל-50% מההכנסה הפנויה. בפועל הבנקים לא מתקרבים לשם ב-2026 ועובדים סביב 33%–40%, ומעל 40% המשכנתא מקבלת משקל סיכון גבוה יותר אצל הבנק עצמו.
למי קרן שווה באמת מתאימה
- הכנסה גבוהה היום שצפויה לרדת, למשל 10–15 שנה לפני פרישה, כשהמשכורת עוד מאפשרת תשלום התחלתי גבוה והפנסיה כבר לא תאפשר אותו.
- תוכנית למכור בתוך עשור: בנתוני 2026 יתרת החוב אחרי 10 שנים נמוכה ב-161,066 ₪, וזה כסף שחוזר אליכם ביום המכירה.
- מי שיודע על עצמו שלא יפקיד את ההפרש לבד.
- משכנתא קצרה, 10–15 שנה.
ולמי לא: למשפחות צעירות עם תקציב לחוץ בשנים הראשונות, ולכל מי שהאישור שלו בגבול יחס ההחזר.
תשאלו את השאלה הזאת בבנק
“תנו לי את אותו תמהיל גם בקרן שווה, עם סך התשלומים ועם התשלום הראשון”. הבנק חייב להפיק את שני לוחות הסילוקין, וההשוואה לוקחת דקה. אם אחרי שראיתם את שני המספרים אתם עדיין בוחרים שפיצר, לפחות בחרתם.
לפני החתימה תבדקו את שתי האפשרויות על המספרים שלכם במחשבון המשכנתא, ותשוו את התשלום הראשון להכנסה הפנויה שלכם היום, לא לזו שאתם מקווים לה בעוד חמש שנים.
הערה אחת לסוף: כל המספרים כאן הם על ריבית קבועה לא צמודה, כלומר ריבית שלא משתנה לאורך כל התקופה ולא מושפעת ממדד המחירים, של 4.8%. בתמהיל עם פריים, מסלול שנע עם הריבית במשק, ועם צמודת מדד ההפרש בין השיטות קטן במעט, 129,854 ₪ במקום 140,389 ₪, כי חלק מהחוב ממילא מתנהג אחרת. ההחלטה הבאה על ריבית בנק ישראל, 3.25% נכון לספטמבר 2026, תתקבל ב-21.10.2026 ותזיז את מסלול הפריים, לא את ההשוואה בין שתי שיטות ההחזר.
הכניסו את הסכום והתקופה שלכם וראו איך כל לוח נראה בפועל:
השפעת שינוי ריבית ומדד על ההחזר
| תרחיש | החזר ראשון | החזר הגבוה ביותר | סך הריבית וההצמדה | הפרש מהבסיס |
|---|
| שנה | תשלומים בשנה | ריבית והצמדה | קרן | יתרה בסוף השנה |
|---|
שפיצר: החזר קבוע, בהתחלה רובו ריבית. קרן שווה: אותו חלק קרן כל חודש, ההחזר יורד. במסלולים צמודים ההחזר והיתרה גדלים עם המדד לפי האינפלציה שהזנתם, וההצמדה נספרת יחד עם הריבית. הריבית האפקטיבית היא שיעור התשואה של כל התשלומים כולל הצמדה. הריביות לדוגמה נכונות ליולי 2026 (נתוני בנק ישראל דרך אתרי השוואה), פריים 4.75% נכון ל-1.9.2026. מגבלות בנק ישראל: לפחות שליש בריבית קבועה, עד שני שלישים בריבית משתנה, עד 30 שנה, החזר עד 50% מההכנסה הפנויה. תחזית, לא הצעת משכנתא.
שאלות נפוצות
אפשר לעבור מקרן שווה לשפיצר אחרי שחתמתי?
לא בתוך אותה הלוואה. שינוי שיטת ההחזר נעשה דרך מחזור, כלומר סגירת המשכנתא ולקיחת חדשה, ואז יש לזה מחיר: עמלת פירעון מוקדם, כלומר התשלום שהבנק גובה כשסוגרים הלוואה לפני הזמן, ועלויות פתיחת תיק.
איזו שיטה זולה יותר בסך הכול?
קרן שווה, תמיד, כשהריבית והתקופה זהות. בדוגמה שלנו מ-2026 מדובר ב-140,389 ₪. זה נובע מחישוב הריבית על היתרה, לא מתנאים טובים יותר, והכלל הזה לא תלוי בהחלטות בנק ישראל.
מה קורה אם אני רוצה לפרוע מוקדם בשתי השיטות?
אותו דבר מבחינת החוק, אבל הסכום שונה. בקרן שווה היתרה נמוכה יותר, ולכן גם עמלת הפירעון המוקדם קטנה יותר. אפשר לבדוק את זה במחשבון עמלת הפירעון המוקדם.
הבנק אמר לי שקרן שווה לא קיימת אצלו. זה נכון?
לא. כל הבנקים מציעים את שתי השיטות, והן מוגדרות בלוח הסילוקין של ההלוואה. מה שכן קורה הוא שהמערכת של הפקיד פותחת שפיצר כברירת מחדל.
למה התשלום הראשון גבוה דווקא ב-28%?
כי בחודש הראשון אתם משלמים את אותה ריבית על אותה יתרה בשתי השיטות, אבל מחזירים קרן גדולה יותר: 4,000 ₪ במקום 2,076 ₪, בנתוני הדוגמה של 2026. ככל שהתקופה ארוכה יותר, בכל סביבת ריבית שקובע בנק ישראל,, הפער ב-% גדל.
קראו גם
- משכנתא בישראל: כל השלבים במקום אחד
- מחשבון משכנתא עם שתי שיטות ההחזר
- כמה משכנתא אפשר לקבל לפי ההכנסה
- מילון המונחים של האתר
- מה עושה כל מסלול לתשלום החודשי
- מחזור משכנתא והעלות של היציאה מההלוואה
- משכנתא בגיל מבוגר
