

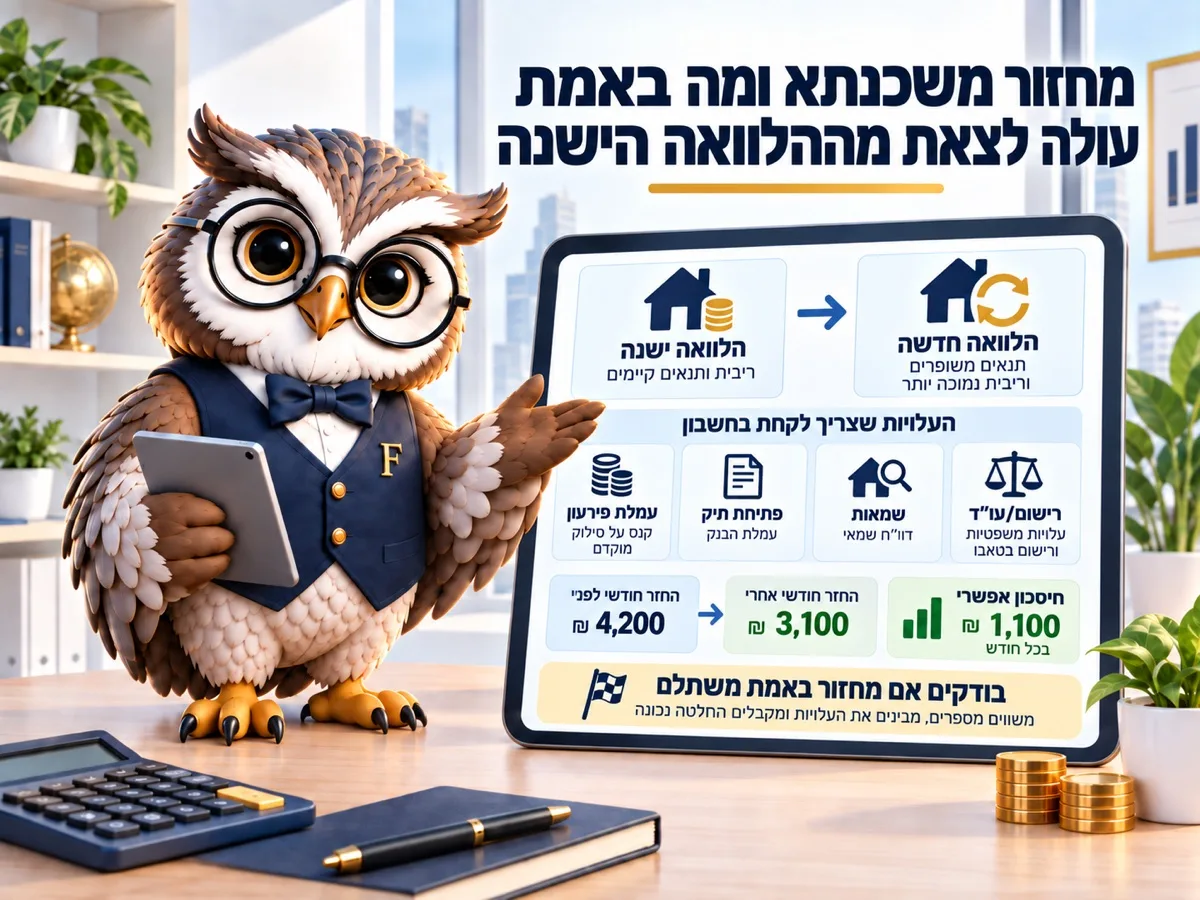

מחזור משכנתא, כלומר החלפת ההלוואה הקיימת בהלוואה חדשה בתנאים אחרים, משתלם כשהחיסכון בתשלומים גדול מעלות היציאה. עלות היציאה היא בעיקר עמלת היוון, שנוצרת רק כשהריבית הממוצעת במשק נמוכה מריבית החוזה שלכם. יש הנחה של 30% על העמלה אחרי חמש שנות ותק. העמלה התפעולית מוגבלת ל-60 ₪. נכון לספטמבר 2026.
אותה משפחה, אותה דירה, אותו חוב של 800,000 ₪ לעשרים שנה. בריביות ספטמבר 2026, שנגזרות מריבית בנק ישראל, הפרש של 0.8% שווה אצלה 85,613 ₪ לאורך התקופה.
השאלה היחידה שמפרידה בין חיסכון לבין בזבוז זמן במחזור משכנתא היא כמה עולה לצאת מההלוואה הישנה.
מה זה מחזור משכנתא
מחזור הוא סגירת המשכנתא הקיימת בכסף של משכנתא חדשה, אצל אותו בנק או אצל בנק אחר. החוב לא נעלם ולא קטן, אלא מקבל ריבית, תקופה ותמהיל חדשים.
התמהיל הוא החלוקה בין מסלולי משכנתא, כלומר בין חלקי ההלוואה שלכל אחד מהם ריבית ותנאים משלו. יש מסלול בריבית קבועה, כלומר ריבית שאינה משתנה עד התשלום האחרון, יש מסלול פריים, שריביתו נגזרת מריבית בנק ישראל ועומדת על 4.75% נכון לספטמבר 2026, ויש מסלולים צמודי מדד, כלומר כאלה שהיתרה שלהם גדלה עם מדד המחירים לצרכן.
ארבע סיבות מעשיות דוחפות אנשים למחזר. הראשונה היא ריבית שהשתנתה בשוק מאז שחתמתם. השנייה היא שינוי במצב שלכם, למשל הכנסה שגדלה ומאפשרת לקצר תקופה ולחסוך ריבית. השלישית היא רצון להקטין תשלום חודשי בתקופה לחוצה, גם במחיר של ייקור העסקה הכולל. הרביעית היא איחוד הלוואות יקרות לתוך המשכנתא, וזו הסיבה שדורשת את הזהירות הרבה ביותר, כי היא הופכת חוב קצר בריבית גבוהה לחוב ארוך בריבית נמוכה, ובסך הכול משלמים עליו לפעמים יותר.
חשוב להבחין בין השלוש, כי הן דורשות חישוב אחר לגמרי.
מתי זה משתלם
הכלל פשוט: החיסכון הכולל צריך להיות גדול מעלות היציאה ומעלויות הפתיחה של ההלוואה החדשה.
נקודת האיזון מחושבת בשתי פעולות. מחלקים את עלות היציאה בחיסכון החודשי ומקבלים את מספר החודשים שבהם המחזור מחזיר את עצמו, ואחר כך בודקים אם נשארתם בדירה ובמשכנתא מספיק זמן כדי להגיע לשם. מי שמתכנן למכור בעוד שנתיים ומגלה נקודת איזון של חמישים חודשים, קיבל את התשובה.
הנה מספרים מספטמבר 2026, בריביות שאחרי החלטת בנק ישראל. יתרה של 800,000 ₪ לעשרים שנה בריבית קבועה של 5.6% נותנת תשלום של 5,548 ₪ בחודש וסך תשלומים של 1,331,611 ₪. אותה יתרה בריבית 4.8% נותנת תשלום של 5,192 ₪ וסך של 1,245,998 ₪. ההפרש הוא 356 ₪ בחודש ו-85,613 ₪ לכל התקופה, לפי חישוב של פיננסיקו.
אם עלות היציאה במקרה הזה, בתנאי 2026 ולפי צו הבנקאות, היא 20,000 ₪, המחזור מחזיר את עצמו בתוך פחות מחמש שנים ומשאיר יותר מ-65,000 ₪. אם עלות היציאה היא 90,000 ₪, אין כאן עסקה.
בדיקה מהירה לפני שמתחילים: אם הריבית שלכם נמוכה מהריבית שמציעים היום באותו מסלול, מחזור של אותו מסלול לא ישתלם כמעט לעולם.
עמלת פירעון מוקדם
פירעון מוקדם, כלומר החזר של ההלוואה או חלק ממנה לפני סוף התקופה, מפעיל שלושה תשלומים אפשריים לפי צו הבנקאות משנת 2002.
- עמלה תפעולית של עד 60 ₪ לפי צו הבנקאות ב-2026, וזה הסכום היחיד שתמיד קיים.
- עמלת אי-הודעה מוקדמת בשיעור 0.1% מהסכום לפי צו הבנקאות, אם לא הודעתם לבנק עשרה ימים מראש. הודעה בזמן מבטלת אותה לגמרי.
- עמלת היוון, וזו העמלה הגדולה והיחידה שמשנה את ההחלטה.
- הפרשי הצמדה למדד במסלול צמוד, כשפורעים באמצע החודש ולא בתאריך החיוב.
עמלת ההיוון נולדת מהפרש ריביות. הבנק מחשב כמה שווים היום כל התשלומים העתידיים שלכם לפי ריבית החוזה, ואחר כך כמה הם שווים לפי הריבית הממוצעת במשק, כלומר ריבית ממוצעת שבנק ישראל מפרסם לכל מסלול ותקופה. ההפרש בין שני הסכומים הוא העמלה. כשהריבית הממוצעת גבוהה מריבית החוזה שלכם, אין עמלת היוון בכלל, ולכן מי שחתם על ריבית נמוכה בתקופת ריבית אפס משלם אפס בדיוק כשהוא יוצא היום.
על העמלה הזאת מגיעות הנחות ותק לפי צו הבנקאות: 20% אחרי שלוש עד חמש שנים מיום ההלוואה, ו-30% אחרי חמש שנים. בהלוואה משלימה ההנחות מדורגות אחרת, מ-10% בשנה הראשונה ועד 40% מהשנה הרביעית.
44,006 ₪ ואיך הם נוצרו
דוגמה מספרית מראה כמה רגיש החישוב לריבית הממוצעת במשק.
יתרה של 600,000 ₪ נכון ל-2026, ריבית חוזה 5.5%, נותרו 15 שנה, שולמו כבר 6 שנים. התשלום החודשי הוא 4,903 ₪.
| הריבית הממוצעת במשק, % | היוון לפני הנחה (₪) | הנחת ותק, % | היוון אחרי הנחה (₪) | סך העמלה כולל תפעולית (₪) |
|---|---|---|---|---|
| 4.0% | 62,780 | 30% | 43,946 | 44,006 |
| 5.0% | 19,947 | 30% | 13,963 | 14,023 |
| 5.5% ומעלה | 0 | 30% | 0 | 60 |
המספרים מחושבים לפי נוסחת הצו, נכון לספטמבר 2026, בחישוב של פיננסיקו. אותה הלוואה בדיוק עולה 44,006 ₪ ביציאה במצב אחד ו-60 ₪ במצב אחר, וההבדל היחיד הוא הריבית הממוצעת שמפרסם בנק ישראל באותו חודש.
אפשר לחשב את העמלה על המספרים שלכם במחשבון עמלת פירעון מוקדם לפני שמבקשים מהבנק דוח יתרה:
—
| תרחיש | עמלת היוון | עמלה כוללת | הפרש מהמצב שלכם |
|---|
| רכיב | סכום | הבסיס בצו |
|---|
החישוב לפי צו הבנקאות (פירעון מוקדם של הלוואה לדיור), התשס"ב-2002: עמלה תפעולית עד 60 ₪ (סעיף 3(1)); עמלת אי-הודעה מוקדמת של עשירית האחוז אם הודעתם פחות מעשרה ימים מראש (סעיף 3(2)); עמלת היוון — ההפרש בין התשלומים שנותרו מהוונים בריבית שלכם לבין היוונם בריבית הממוצעת, ורק כשהממוצעת נמוכה יותר (סעיף 3(3)); עמלת הפרשי הצמדה בגובה מחצית השינוי הממוצע במדד, רק בפירעון בין ה-1 ל-15 בחודש (סעיף 5); הנחות ותק על ההיוון — 20% אחרי שלוש שנים ו-30% אחרי חמש (סעיף 8), ובהלוואה משלימה 10% עד 40%. הלוואה מוכוונת פטורה מעמלה. הבנק מחשב לפי לוח הסילוקין המדויק שלכם, ולכן ייתכן פער של מאות שקלים. תחזית, לא ציטוט של הבנק.
מה לא לעשות במחזור
הטעות הנפוצה ביותר היא למחזר את כל המשכנתא כשכדאי למחזר רק חלק ממנה. מסלול קבוע בריבית גבוהה שווה מחזור, ומסלול פריים שכבר נושא ריבית נמוכה לרוב לא, ואפשר לגעת באחד ולא בשני.
הטעות השנייה היא להאריך את התקופה בשקט. תשלום חודשי שיורד ב-700 ₪, גם במספרי 2026, נראה כמו הצלחה, אבל אם הוא ירד בגלל שבע שנים נוספות, העסקה התייקרה בעשרות ואף מאות אלפי שקלים. המספר שבודקים הוא סך התשלומים, והוא מופיע בכל אישור עקרוני מאז רפורמת השקיפות.
הטעות השלישית היא לשכוח את העלויות הנלוות. שמאות מחדש, פתיחת תיק, עורך דין לרישום ולעיתים ביטוח חדש מצטברים לכמה אלפי שקלים, והם נכנסים לחישוב נקודת האיזון.
והטעות הרביעית היא לבקש מהבנק הקיים לשפר בלי שיש ביד הצעה מתחרה. אישור עקרוני מבנק אחר הופך את השיחה למשא ומתן.
לפני שמתחילים כדאי לבצע שלושה צעדים בסדר הזה: לבקש מהבנק דוח יתרות לסילוק שמפרט את העמלה בכל מסלול בנפרד, לבדוק במחשבון מה החיסכון החודשי בריבית שמציעים היום, ולחשב את נקודת האיזון בחודשים. התשובה מתקבלת בדרך כלל בשעה אחת.
שאלות נפוצות
כמה עולה למחזר משכנתא?
העמלה התפעולית מוגבלת ל-60 ₪, ועמלת אי-הודעה מוקדמת היא 0.1% ורק אם לא הודעתם עשרה ימים מראש. הסכום המשמעותי הוא עמלת ההיוון, שתלויה בהפרש בין ריבית החוזה שלכם לריבית הממוצעת במשק שמפרסם בנק ישראל ויכולה לנוע בין אפס לעשרות אלפי שקלים.
מתי אין עמלת היוון בכלל?
כשהריבית הממוצעת במשק, לפי פרסומי בנק ישראל, שווה לריבית החוזה שלכם או גבוהה ממנה. במקרה כזה היציאה עולה 60 ₪ בלבד, ומי שחתם על ריבית נמוכה במיוחד בשנים של ריבית אפס נמצא בדרך כלל במצב הזה.
האם מחזור פוגע בדירוג האשראי?
מחזור עצמו אינו פוגע. מה שכן משפיע הוא ריבוי בקשות אשראי בתקופה קצרה, ולכן עדיף לרכז את הפניות לבנקים לחלון זמן אחד ולא לפרוס אותן על חודשים.
אפשר למחזר אצל אותו בנק?
כן, וזה נפוץ. היתרון הוא פחות בירוקרטיה ולעיתים ויתור על חלק מהעלויות, והחיסרון הוא שבלי הצעה מתחרה ביד קשה לדעת אם התנאים באמת טובים.
קראו גם
- משכנתא בישראל: כל השלבים במקום אחד
- מילון המונחים של האתר
- מה עולה באמת לאחד הלוואות
- ביטוח חיים ומבנה למשכנתא
- פיגור בתשלומים ומה עושים בכל שלב
