

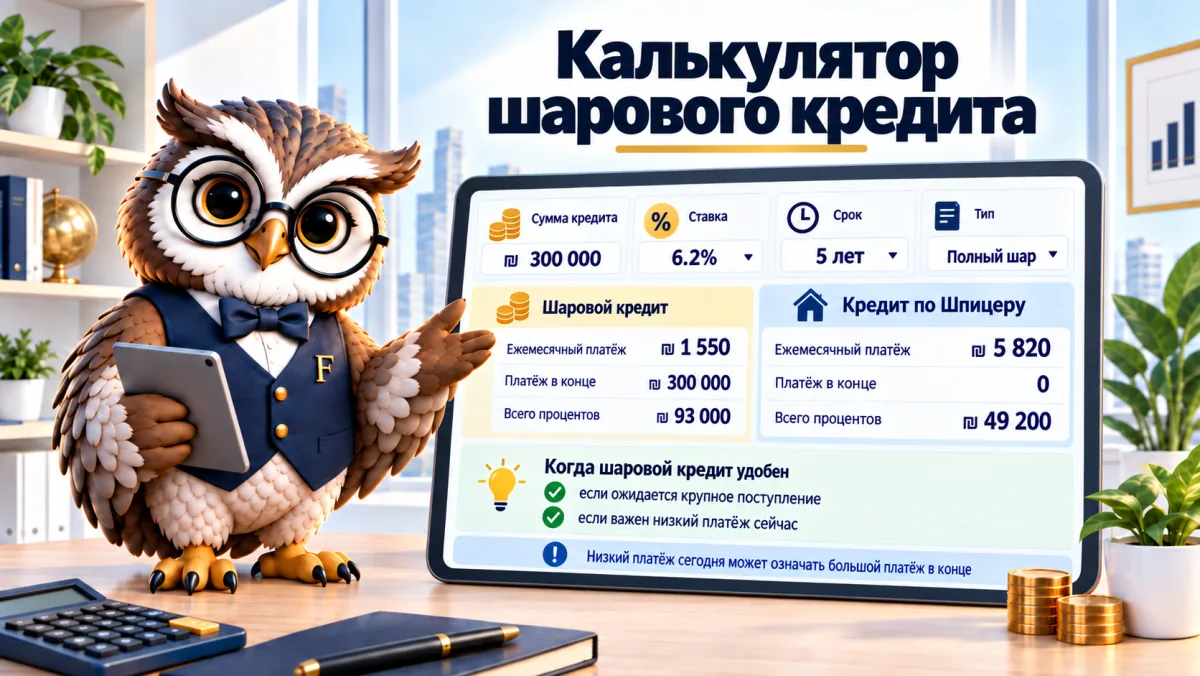

Один и тот же кредит на 100 000 ₪ на пять лет под 7% обходится в 18 807 ₪ процентов по схеме Шпицера, в 35 000 ₪ при частичном шаре и в 40 255 ₪ при полном. Сумма та же, ставка та же, а разница почти вдвое. Меняется только то, когда вы платите. Калькулятор ниже показывает все три варианта рядом, с индексацией и комиссией за открытие, если они есть.
| Вариант | Ежемесячный платёж | Всего процентов | Итого к возврату |
|---|
| Год | Частичный шар: накопленные проценты | Полный шар: остаток долга | Полный шар: накопленные проценты |
|---|
Частичный шар: простые проценты, сумма × ставка × годы. Полный шар: проценты начисляются на проценты, раз в год. Шпицер — для сравнения по той же ставке. Индексация задаётся надбавкой к ставке (приближение). Это прогноз, а не кредитное предложение.
Два вида шарового кредита и третий — для сравнения
Частичный шар: каждый месяц вы платите только проценты. Тело целиком возвращается в последний день. Поскольку проценты гасятся текущим порядком, они не накапливаются на себя, и расчёт самый простой: сумма умножить на ставку и на годы, то есть 583 ₪ в месяц и 35 000 ₪ всего на 100 000 ₪ под 7%.
Полный шар (буллет): до конца не платится ничего, и проценты первого года присоединяются к долгу, так что во второй год вы платите проценты и на них, а в третий — и на эти. Через пять лет долг составляет 140 255 ₪. Из них 40 255 ₪ — проценты, а 5 255 ₪ из этой суммы, разрыв с частичным шаром, — это проценты на проценты.
И схема Шпицера, обычный кредит: тело и проценты каждый месяц, 1 980 ₪ в нашем примере. Тело уменьшается каждый месяц. Проценты считаются с убывающей суммы — вот и всё объяснение 18 807 ₪ вместо 35 000 ₪.
10 000 ₪ на шесть лет под 5%, год за годом
Маленький пример показывает, как рождается разрыв между частичным и полным шаром:
| Год | Частичный шар: накопленные проценты | Полный шар: долг на конец года |
|---|---|---|
| 1 | 500 ₪ | 10 500 ₪ |
| 2 | 1 000 ₪ | 11 025 ₪ |
| 3 | 1 500 ₪ | 11 576 ₪ |
| 6 | 3 000 ₪ | 13 401 ₪ |
401 ₪ разницы на 10 000 ₪ — это ничто. На 100 000 ₪ под 5% на пять лет разница уже 2 628 ₪, а на десять лет — 12 889 ₪. Разрыв растёт вместе с суммой и сроком одновременно, и именно здесь люди подписывают договор, не задав единственный важный вопрос: проценты платятся текущим порядком или накапливаются?
Зачем банк это вообще предлагает
Шар покупает денежный поток. Вместо 1 980 ₪ в месяц вы платите 583 ₪ или ноль. Это полезно, когда деньги придут в известную дату: открывается керен хишталмут, продаётся квартира, подписан бонус. Банк выигрывает дважды: проценты начисляются на полное тело до последнего дня, а сама ставка обычно выше, чем по обычному кредиту, потому что его риск со временем не уменьшается.
Банк Израиля (בנק ישראל) ограничил долю шаровых и буллет-кредитов, которую банки вправе выдавать в ипотеке (машканта, משכנתא), ровно из-за этой истории: заёмщики доходили до конца срока без тела и брали новый кредит, чтобы закрыть старый.
Число, которое калькулятор добавляет, а никто не просит
Если тело возвращается в конце — откуда? Калькулятор делит тело на число месяцев и показывает, сколько нужно откладывать каждый месяц, чтобы было чем платить: 1 667 ₪ в примере. Прибавьте это к 583 ₪ процентов и получите 2 250 ₪ в месяц — больше, чем по Шпицеру. Шаровой кредит не удешевляет заём, он его сдвигает. У кого нет ясного источника для тела, тот, по сути, берёт более дорогой Шпицер с датой взрыва.
Индексация, комиссии и чего здесь нет
Многие шаровые кредиты привязаны к индексу. Калькулятор принимает ожидаемую инфляцию и добавляет её к ставке. Это приближение: на деле индексация начисляется на тело, и расхождение с приближением невелико на сроках в два-три года. Комиссия за открытие входит в итоговую сумму выплат. Чего здесь нет: комиссии за досрочное погашение, пеней за просрочку и переменной ставки. Если в вашем предложении ставка «прайм плюс», введите сегодняшний прайм и проверьте ещё раз, что будет, если он вырастет на процент.
Перед подписанием шарового кредита задайте в письменном виде три вопроса: проценты платятся текущим порядком или накапливаются, какая индексация и сколько стоит досрочное погашение. Эти три ответа меняют результат сильнее, чем сама ставка.
Частые вопросы о шаровом кредите
Чем частичный шар отличается от полного?
При частичном вы платите проценты каждый месяц, а тело — в конце, и проценты простые. При полном не платится ничего до конца, а проценты начисляются на себя. На 100 000 ₪ под 7% на пять лет: 35 000 ₪ против 40 255 ₪.
Как считают проценты по шаровому кредиту?
Частичный шар: сумма × годовая ставка × годы. 100 000 × 7% × 5 = 35 000 ₪. Полный шар: сумма × (1 + ставка) в степени числа лет минус сумма. 100 000 × 1,07⁵ − 100 000 = 40 255 ₪.
Чем шар отличается от грейса?
Грейс — это отсрочка начала платежей на несколько месяцев, после которой кредит возвращается к обычному графику. Шар откладывает всё тело на конец срока. Грейс удорожает немного, шар — сильно.
Можно ли погасить шаровой кредит досрочно?
Обычно да, иногда с комиссией. В ипотеке с фиксированной ставкой комиссия за погашение зависит от разрыва ставок и может быть существенной. В обычном банковском кредите это чаще всего небольшая операционная комиссия. Спрашивать нужно до, а не после.
Подходит ли шаровой кредит для машины?
Это самое опасное место для шара: машина теряет стоимость быстрее, чем уменьшается долг, и в конце срока вы остаётесь с полным телом и машиной, которая стоит вдвое дешевле. Если денег на тело нет — нет. Калькулятор автокредита показывает, в какой месяц долг обгоняет стоимость машины и что остаётся в конце.
Читайте также: Калькулятор автокредита · Калькулятор «кредит или снятие накоплений» · Калькулятор сложного процента · Все калькуляторы
