

Урок 4 · Подушка безопасности для семьи: сколько нужно
Подушка безопасности для семьи больше, чем у одинокого: постоянные расходы не останавливаются. Сколько месяцев нужно, где держать деньги и когда их трогать.
- Возраст 26–60
- 8 минут чтения
- Урок 4 из 15
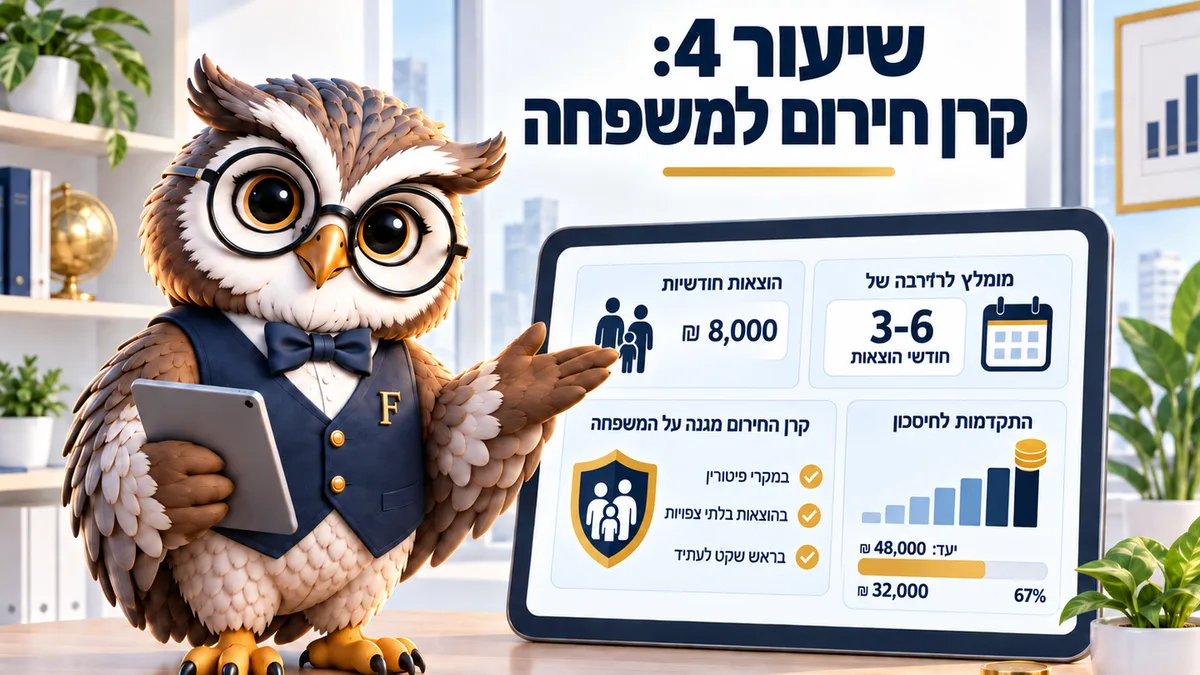
Подушка безопасности для семьи начинается с одного месяца расходов и доходит до трёх–шести месяцев. Сколько именно, зависит от числа доходов и от того, насколько они похожи друг на друга. Деньги лежат в доступном месте, а не в биржевом маслуле. Верно на сентябрь 2026 года.
У холостого сбой в деньгах выглядит как худой месяц. В семье тот же сбой выглядит совсем иначе: 12 000 ₪ постоянных расходов продолжают списываться в те же даты, хотя доход остановился.
В этом главная разница. Подушка безопасности для семьи меряется не зарплатами, а обязательствами, а они не знают, что что-то случилось.
Садик, продлёнка, ипотека (машканта, משכנתא), страховки, арнона (муниципальный налог, ארנונה), кружки. Большинство не отменить за неделю, а часть берёт деньги и тогда, когда ими перестали пользоваться.
Почему число одинокого здесь не подходит
Молодым принято советовать один месяц расходов. В 23 года это разумно: сжать можно почти всё, а на пару месяцев вернуться к родителям.
В семье гибкость расходов заметно меньше. Отказаться от доставки и отпуска можно, а вот от садика, выплаты по ипотеке или медицинской страховки детей — очень трудно.
Вдобавок два дохода в доме не всегда независимы друг от друга. Супруги из одной отрасли, скажем из хайтека или из образования, рискуют поймать один и тот же удар в одном квартале. Именно в такой ситуации маленькая подушка кончается быстро.
Пособие по безработице (дмей автала, דמי אבטלה) существует. Оно приходит не сразу и покрывает не всё: по данным Ведомства национального страхования (битуах леуми, המוסד לביטוח לאומי), базовая дневная сумма для расчёта — 415 ₪ с 01.01.2026. Фактический размер зависит от зарплаты, возраста и числа дней безработицы. Осторожное допущение такое: первые деньги приходят с задержкой в недели, а иногда и дольше.
3–6 месяцев, и как выбрать
База — один месяц фактических расходов, а не дохода. Дальше поднимаются постепенно.
Три месяца подходят семье с двумя устойчивыми доходами в разных отраслях, без дорогого долга и с реальной возможностью ужаться. Шесть месяцев нужны при одном доходе, при осек патур или осек мурше (עוסק מורשה) в семье, а также когда оба дохода висят на одной отрасли.
Например, семья с месячным расходом 16 000 ₪ целится в 48 000 ₪ в минимальной версии и в 96 000 ₪ в осторожной. Второе число звучит пугающе, но его строят три-четыре года постоянными взносами, а не разом.
Частая ошибка — считать подушку от дохода. Доход 25 000 ₪ не означает, что нужно 75 000 ₪: в аварийный месяц семья тратит не 25 000 ₪, а примерно 70% этой суммы.
Стоит заранее собрать урезанную версию расходов, в спокойное время, а не в ту неделю, когда всё случилось. Это короткий список: что останавливается сразу, что останавливается с уведомлением за месяц и что продолжается в любом случае. В большинстве семей упражнение вскрывает от 2 000 до 4 000 ₪ в месяц, которые сжимаются быстро. Это меняет нужный размер подушки, потому что аварийный месяц за 11 000 ₪ требует вдвое меньше, чем месяц за 22 000 ₪. Тот, кто считает заранее, заодно видит, какие обязательства лучше вообще не брать, и обычно это главный выигрыш упражнения.
Проверьте, сколько месяцев уйдёт
Введите целевую сумму, накопленное и посильный месячный взнос. Калькулятор покажет дату, когда подушка дойдёт до числа.
| Ежемесячный взнос | Когда цель будет достигнута | Всего внесено | Примечание |
|---|
| Год | Взносы нарастающим итогом | Сумма | В сегодняшних деньгах |
|---|
Доходность в расчёте постоянная, а в жизни она меняется год от года и в слабые годы бывает отрицательной. Думаете взять кредит вместо того, чтобы снять накопления? Для этого есть отдельный калькулятор: Кредит против снятия из инвестиции.
Если дата вышла слишком далёкой, не увеличивайте взнос на бумаге. Взнос из желания, а не из возможности ломается на третий месяц и оставляет чувство провала. Лучше снизить цель, дойти до неё и продолжить.
Где держать: сколько денег нужно в подушке и в каком виде
Решают два условия, и доходность в них не входит: деньги доступны немедленно и полностью отделены от текущего счёта. Деньги, лежащие рядом с текущими расходами, в итоге ведут себя как текущие расходы. Доходность — соображение третье.
Дневной или недельный депозит в банке требованию отвечает. Налог на проценты по депозиту в шекелях без привязки к индексу — 15%. Денежный фонд (керен каспит, קרן כספית) — фонд из депозитов и очень коротких инструментов — отдаёт деньги за один рабочий день, и налог на прирост капитала (мас ревахей хон, מס רווחי הון) там 25%, то есть с прибыли после инфляции.
Три места подушке не подходят. Биржевой маслуль (מסלול) способен упасть на 20% ровно в том месяце, когда деньги понадобятся. Кран-хиштальмут (керен хишталмут, קרן השתלמות) — накопительная касса через работодателя, доступная через шесть лет, — просто заперт. А деньги на текущем счёте рядом с расходами исчезают незаметно.
Я советую делить подушку надвое: месяц расходов на дневном депозите для мгновенного доступа, остальное в денежном фонде. Такое разделение мешает потратить деньги между делом и всё равно держит их доступными в течение дня.
Когда подушку трогать можно
Аварийное событие — это потеря дохода, болезнь, крупная поломка в квартире или машине, срочный медицинский расход. Отпуск и запланированный ремонт — цели. Оправданные, но не аварийные.
Простая проверка: нанесёт ли отсрочка расхода на три месяца настоящий вред. Если нет, перед вами не подушка, а хорошо сформулированная отговорка. Семья, один раз использовавшая подушку не по назначению, почти всегда повторяет это: первая сломанная граница сама на место не возвращается. После такого снятия вернуть деньги очень трудно даже при добрых намерениях, и поэтому я настаиваю на отдельном счёте, а не на строке в таблице.
После оправданного снятия правило одно: возвращать сумму ровным темпом. Допустим, сняли 20 000 ₪ и возвращают по 1 000 ₪ в месяц двадцать месяцев, раньше любой другой цели. Возврат выглядит скучно, и именно он отличает семью, которая пережила один сбой, от семьи, которая тащит его за собой два года. Пустая подушка превращает следующее событие — а оно рано или поздно придёт — в ссуду с двузначной ставкой. Возврат стоит назначить постоянным поручением, а не ежемесячным решением, ровно как назначался первоначальный взнос. Иначе он уезжает в конец списка каждый месяц, когда случается что-то другое.
Этот приоритет особенно важен при долге. Тот, кто закрывает минус вместо достройки подушки, с высокой вероятностью возвращается в минус за полгода и платит по нему ставку, доходящую до законного потолка ставки по кредиту 18,25%.
Задание на месяц
Посчитайте настоящий месячный расход, умножьте на три и проверьте, сколько не хватает до этого числа. Откройте отдельный счёт или денежный фонд, назначьте маленькое постоянное поручение, которое не болит, и дайте ему поработать год, прежде чем проверять снова.
Частые вопросы о подушке безопасности
Что раньше: подушка или закрытие долгов?
Сначала один месяц расходов, потом дорогой долг, потом возвращаются достраивать подушку. Без начальной подушки любой сбой рождает новый долг, и из этого круга трудно выйти.
Может ли кран-хиштальмут служить подушкой?
Только если он уже доступен, то есть прошло шесть лет с первого взноса. Но и тогда лучше считать его последним слоем: снятие отказывается от заметной налоговой льготы и от стажа, который не возвращается.
Нужна ли каждому супругу своя подушка?
Не обязательно. Один общий счёт работает отлично, если оба знают, сколько на нём лежит и по каким правилам оттуда берут.
Что делать, когда в конце месяца не остаётся ничего?
Начинать с 200 ₪ в месяц. В первый год важна не сумма, а привычка, и через полгода её можно поднять.
Сколько времени строится подушка на три месяца?
Семья, вносящая 1 500 ₪ в месяц при цели 48 000 ₪, идёт к ней около трёх лет без всякой доходности. При доходности порядка 3% на депозите или в денежном фонде срок немного сокращается, а основное влияние даёт размер взноса, а не доходность.
Читайте также: Финансовая система семьи · Денежный фонд против депозита · Калькулятор накоплений на цель
Этот материал написан для: Взрослые 26–60