

Урок 5 · Как управлять деньгами в паре
Как управлять деньгами в паре: три модели счетов, деление расходов по нетто, а не по брутто, и один разговор в год, снимающий большую часть споров о деньгах.
- Возраст 26–60
- 9 минут чтения
- Урок 5 из 15
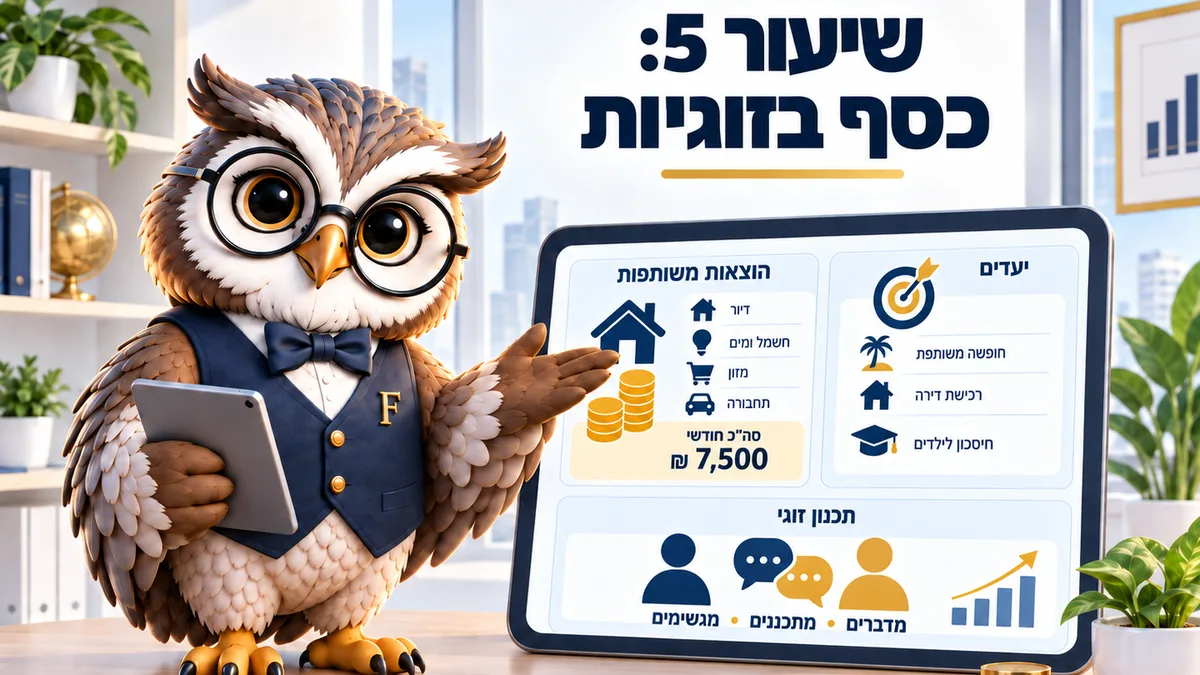
Большинство споров о деньгах в паре не о суммах, а о прозрачности и ожиданиях. Работают три модели, при одном условии: делить нужно по нетто каждого, а не по брутто. Верно на сентябрь 2026 года.
Вопрос, который возвращается у пар после тридцати, звучит технически: общий счёт или раздельный. На деле вопрос совсем другой, ведь около 80% споров о деньгах начинаются с неожиданности, а не с нехватки.
Как управлять деньгами в паре — вопрос, начинающийся с решения, что считается общим. Квартира, еда, расходы на детей и страховки общие почти всегда. Дальше есть много законных вариантов, и одной верной для всех модели нет.
Одно правило работает во всех моделях. У обоих есть доступ к числам, и обоим ясно, что происходит в конце месяца. Без этого не держится никакая схема.
Три модели, которые работают
Первая модель — один общий счёт. Всё приходит и уходит с него, а решения выше определённой суммы, скажем 500 ₪, принимают вместе.
Вторая — два личных счёта и один общий. Каждый переводит в общий фиксированную сумму в начале месяца, и с него уходят расходы дома. Так никому не приходится отчитываться за каждую личную покупку из оставшейся части.
Третья — пропорциональное деление, и она подходит при большом разрыве в доходах или при плавающем доходе у осек мурше (עוסק מורשה). Тот, кто вносит 60% общего дохода, покрывает 60% расходов. Остальное остаётся личным.
Во всех трёх моделях общие расходы и общие цели списываются автоматически, а не обсуждаются каждый месяц. Ежемесячный разговор ровно о тех же суммах изматывает, и вдобавок у одной из сторон возникает чувство, что она просит разрешения на давно согласованное.
Чисел 2, и решает нетто
Брутто — число в договоре. Нетто — деньги, пришедшие на счёт, и платит арнону (муниципальный налог, ארנונה) именно оно.
Разрыв между этими числами у каждой пары свой. Он зависит от налоговых кредитных пунктов (некудот зикуй, נקודות זיכוי) — личных скидок с подоходного налога (мас ахнаса, מס הכנסה), где каждый пункт стоит 242 ₪ в месяц в 2026 году, — а ещё от пенсионных отчислений и кран-хиштальмута (керен хишталмут, קרן השתלמות). Поэтому двое с одинаковым брутто получают нетто, отличающееся на сотни шекелей каждый месяц.
Например, женщина с детьми 3 и 7 лет получает больше пунктов, чем мужчина с той же зарплатой. На детей до 5 лет оба родителя имеют право на одинаковые пункты, а в возрасте 6–17 лет матери полагаются 2 пункта, отцу — один.
Отсюда семейная проверка, которую стоит делать раз в год. Родитель, не отметивший своих детей в форме 101 (тофес 101, טופס 101), отказывается от денег, а в семье с тремя маленькими детьми речь порой о сумме больше 1 000 ₪ в месяц.
Проверьте нетто обоих
Введите брутто каждого, число детей и годы их рождения. Калькулятор покажет нетто и ту разницу, которая берётся из налоговых кредитных пунктов.
Как получился налог
| Ступень (в месяц) | Ставка | Часть зарплаты в ступени | Налог в ступени |
|---|
Модель: подоходный налог по месячным ступеням с зарплаты вместе с облагаемыми льготами, минус налоговые кредитные пункты и минус скидка 35% с пенсионных отчислений работника (до взноса 679 ₪ в месяц, то есть 7% с зарплаты 9 700 ₪). Битуах леуми и медстрахование — по двум ставкам до потолка. Кран-хиштальмут — до потолка зарплаты 15 712 ₪. Без возвратов налога, без особых налоговых кредитных пунктов и без других доходов. Данные на 2026 год, источники: Налоговое управление, Битуах леуми, Коль-Зхут. Это прогноз, а не консультация.
Возьмите два получившихся числа и посчитайте их отношение. По этому отношению и правильно делить общие расходы, и оно почти всегда отличается от отношения зарплат брутто, которые все помнят наизусть.
Почему пополам не всегда честно
Равное деление в шекелях звучит справедливо, а создаёт неравенство, когда доходы далеки друг от друга. Тот, кто зарабатывает 9 000 ₪ и платит 6 000 ₪, остаётся с 3 000 ₪. Тот, кто зарабатывает 22 000 ₪ и платит 6 000 ₪, остаётся с 16 000 ₪.
Допустим, у пары общие расходы 12 000 ₪, а доходы 9 000 ₪ и 22 000 ₪. Пропорциональное деление даст 3 500 ₪ одному и 8 500 ₪ другому, и тогда у обоих остаётся около 40% личного дохода на свободное использование. Разница между моделями не словесная: при равном делении один из супругов вообще не может копить, и за два года это превращается в разрыв в имуществе. Видят его лишь тогда, когда кто-то уходит с работы или когда нужно собрать собственный капитал (хон ацми, הון עצמי) на квартиру. На мой взгляд, в долгих отношениях это источник тихого трения, куда опаснее открытого спора о доставках: вслух оно не звучит и копится годами.
С другой стороны, есть пары, у которых равное деление работает прекрасно. Обычно это пары с похожими доходами или те, кто и так считает все деньги общими.
Стоит подумать ещё об одной ситуации: декрет или период низкого дохода у одного из супругов. Тогда отношение меняется на несколько месяцев, и пары, не договорившиеся заранее, приходят именно в этот момент к самому неприятному своему разговору. Решение простое. Договоритесь заранее, что отношение пересчитывают, когда доход одной из сторон меняется больше чем на 20%, и что перемена эта временная. Зарабатывающий меньше не становится гостем в собственном доме. И здесь сама договорённость важнее точного числа, выбранного в конце.
Разговор, который снимает большую часть споров
Раз в год, один час, четыре темы: что приходит, что уходит, какие цели у ближайшего года и выше какой суммы советуются перед покупкой.
Части пар такая встреча кажется слишком формальной, и именно поэтому она работает. Она забирает деньги из напряжённых минут, когда люди говорят о суммах уставшими или злыми, и переносит их в спокойный запланированный разговор с одинаковыми данными перед глазами.
Договорённости стоит записать в три строки и сохранить. Скажем: каждый переводит 5 500 ₪ в общий счёт 10-го числа, порог совета — 600 ₪, цель года — 30 000 ₪ в подушку.
Пары, которые так делают, спорят меньше, и не потому, что денег стало больше. Просто исчезли неожиданности, а большая часть споров о деньгах — споры о неожиданностях.
Есть одна тема, которую стоит добавить к четырём названным: что происходит в крайнем случае. Обычно именно там выясняется, что полной картины не знает ни один из супругов. Вопросы простые: где лежат пенсионные деньги каждого, кто записан выгодоприобретателем в пенсионном фонде (керен пенсия, קרן פנסיה) и в страховке, какие обязательства записаны на кого. У многих пар выгодоприобретателей не обновляли с первой работы, иногда десять лет назад и до начала нынешних отношений. Обновление одной формы в фонде решает вопрос за четверть часа, и это одно из самых дешёвых и важных действий пары. Назначьте ему дату в тот же день, когда говорите о бюджете.
Задание на неделю
Сядьте вместе на двадцать минут и запишите два числа: нетто каждого и сумму общих расходов. Потом проверьте настоящее нетто в калькуляторе и назначьте месячный перевод в общий счёт по получившемуся отношению.
Частые вопросы про управление деньгами в паре
Общий счёт или раздельный, что лучше?
Работают оба. Не работает положение, при котором один из супругов не знает, что происходит: именно незнание превращает разногласие в ссору.
Что делать, когда один зарабатывает намного больше?
Делить пропорционально по нетто. Тогда у обоих остаётся одинаковая доля на личные траты, и никто не оказывается без возможности копить.
Как быть с долгами, пришедшими в отношения извне?
Их лучше оставить личными, а помощь и её темп решить вместе. Правило особенно верно для ссуд, взятых до отношений, и говорить о них стоит рано, а не после открытия общего счёта.
А деньги детям от родни?
Их стоит держать на отдельном счёте на имя ребёнка и заранее договориться, на что они пойдут. Иначе они растворятся в текущем.
Что делать, если один вообще не хочет говорить о деньгах?
Начните с одного-единственного числа: сколько нам стоит месяц. Разговор про одно число куда легче разговора про поведение, и после него обычно получается идти дальше.
Читайте также: Финансовая система семьи · Калькулятор брутто-нетто · Калькулятор налоговых пунктов
Этот материал написан для: Взрослые 26–60