

Урок 6 · Порядок финансовых приоритетов: квартира, дети, машина и инвестиции
Порядок финансовых приоритетов между квартирой, детьми, машиной и инвестициями: какая цель идёт первой и почему собственный капитал раньше машины.
- Возраст 26–60
- 9 минут чтения
- Урок 6 из 15
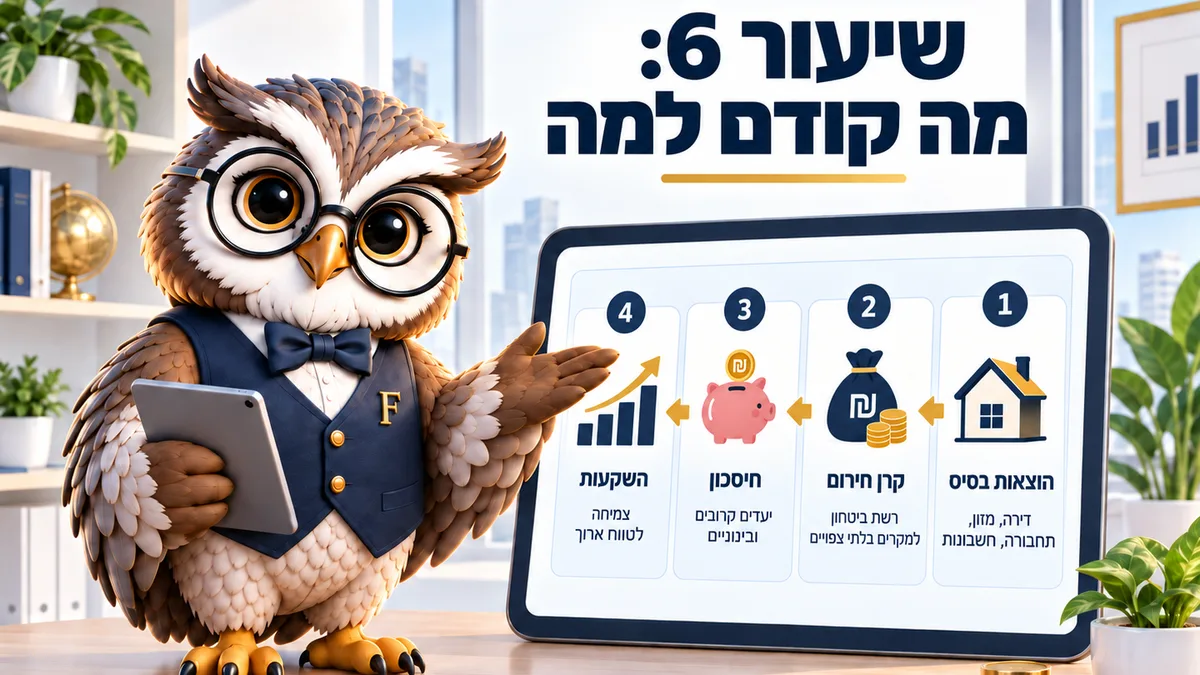
Порядок финансовых приоритетов задаётся не срочностью, а тем, что дороже обходится при опоздании. Подушка и дорогой долг идут раньше всего, за ними собственный капитал на квартиру и только потом машина с инвестициями. Средняя цена квартиры в Израиле во втором квартале 2026 года — 2 435 000 ₪. Верно на сентябрь 2026 года.
К тридцати годам за одни и те же деньги борются 4 крупные цели: квартира, дети, машина, инвестиции. Большинство семей двигает все четыре разом и через три года обнаруживает, что ни одна толком не сдвинулась.
Дело не в величине дохода. Порядок финансовых приоритетов есть в каждом доме, даже когда его никто не проговорил. А непроговорённый порядок означает, что деньги уходят к цели, кричащей в этом месяце громче остальных.
Вопрос, что раньше — квартира или инвестиции, звучит философски, и ответ на него вполне числовой. Он зависит от цены опоздания по каждой цели.
Порядок финансовых приоритетов: сначала то, что дорожает от ожидания
Есть цели, цена которых растёт со временем, и есть остающиеся на месте. В этом всё дело.
Дорогой долг дорожает каждый месяц, поэтому он первый. Потолок ставки по кредиту в Законе о справедливом кредите (хок ашрай хоген, חוק אשראי הוגן) составляет в 2026 году 18,25%, и ссуда под такую ставку стирает любую доходность, полученную в другом месте.
Собственный капитал (хон ацми, הון עצמי) на квартиру дорожает вместе с ценами на жильё, а при их падении задним числом не дешевеет. Вложения на бирже дорожают иначе: каждый неинвестированный год — это год без сложного процента, и такую потерю трудно наверстать.
Машина, наоборот, при ожидании дешевеет. Трёхлетняя машина стоит меньше новой, поэтому отсрочка замены на два года почти всегда выигрышна — в отличие от отложенного пенсионного взноса.
4 шага в правильном порядке
Первый — подушка на месяц расходов. Второй — дорогой долг и закрытие минуса. Третий — собственный капитал на квартиру или достройка подушки до трёх месяцев. Четвёртый — регулярные инвестиции и машина.
Дети не шаг в этом порядке, они идут поперёк всех шагов. Садик и продлёнка — текущий расход, накопление ребёнку — долгая цель, а решение о числе детей почти никогда не принимают по таблице.
Планировать зато можно сроки. Допустим, семья знает, что через год начинается частный садик за 2 800 ₪ в месяц. Если она отодвигает покупку машины на два года и собирает свободную сумму в собственном капитале, то входит в тяжёлый год с подушкой и без новой выплаты. Почти всегда именно это отличает напряжённый год от года, который складывается. Семья, поступившая наоборот, платит за новую машину ровно в те месяцы, когда расходы на детей на пике.
Например, пара с общим доходом 26 000 ₪ и свободными 3 000 ₪ в месяц. Если они дробят сумму на четыре цели, каждая получает по 750 ₪, и собственный капитал строится темпом, требующим 15 лет. Это ровно та ситуация, где все цели ползут с тоскливой медлительностью и ни одна не доходит. Если вместо этого они собирают 2 200 ₪ в собственный капитал и 800 ₪ на остальное, то приходят к 300 000 ₪ за десять лет и попутно перестают чувствовать, что топчутся на месте. Разница между версиями не в усердии, а в концентрации.
Сюда же входит налог на покупку жилья (мас рехиша, מס רכישה). Для единственной квартиры первая ступень — 0% до 1 978 745 ₪, выше ступени растут, так что цена квартиры влияет и на нужный собственный капитал, и на налог.
Проверьте, что возможно сегодня
Введите доходы, которые считает банк, собственный капитал и выплату, которую готовы платить. Калькулятор покажет ваш реальный диапазон цен.
—
| Срок | Максимальная ипотека | Ежемесячный платёж | Максимальная цена квартиры | Всего процентов банку |
|---|
| Строка | Сумма | Что с ней делает банк |
|---|
Расчёт по Инструкции о надлежащем банковском управлении 329 Банка Израиля, версия 12 от 08.02.2026: доля финансирования до 75% для единственной квартиры, 70% при замене жилья и 50% для инвестиционной квартиры (п. 2); платёж свыше 50% свободного дохода запрещён (п. 5), а свыше 40% обязывает банк выделять больше капитала (п. 6), поэтому большинство банков останавливаются на 35–40%; срок до 30 лет (п. 8). Свободный доход = постоянный подтверждённый доход нетто минус обязательства со сроком более 18 месяцев и алименты, минус аренда, которую продолжают платить (приложение А). Чего здесь нет и что зависит от банка: стаж на работе, данные кредитного реестра, поручители и проценты признания переменных доходов. Это прогноз, а не предварительное одобрение.
Если число вышло ниже ожиданий, это не повод отказаться от цели. Это повод узнать, сколько лет нужно, и проверить, что меняет результат: собственный капитал побольше, выплата повыше или другой район.
3 ошибки, которые повторяются в порядке приоритетов
Первая — машина раньше собственного капитала. Новая машина за 150 000 ₪, купленная за два года до квартиры, вычитается из собственного капитала, добавляет месячную выплату и уменьшает сумму ипотеки (машканта, משכנתא), которую одобрит банк.
Вторая — инвестиции раньше закрытия долга. Портфель со средними 7% рядом со ссудой под 12% — гарантированный убыток, и это верно даже в год, когда портфель вырос.
Третья — минимальный собственный капитал. Банк Израиля (בנק ישראל) ограничивает финансирование 75% для единственной квартиры, и многие целятся ровно в эту планку. Итог — высокая выплата и большая чувствительность к ставке прайм (рибит прайм, ריבית פריים), плавающей базовой ставке, производной от ставки Банка Израиля, которая сейчас равна 4,75%. Запаса на ремонт в первый год при этом нет.
Мне кажется, третья ошибка самая дорогая из трёх, потому что в момент подписания выглядит как успех. Через два года она выглядит как постоянное месячное давление.
Простой способ проверить свой порядок — спросить, что будет с каждой целью при отсрочке на два года, и записать ответ числами, а не ощущениями. Отложенная на два года машина обойдётся обычно дешевле: та же модель трёхлетнего возраста стоит заметно ниже новой из салона. Отложенный собственный капитал зависит от цен на жильё того времени, а они могут пойти в обе стороны, и заранее не знает никто. Взнос в кран-хиштальмут (керен хишталмут, קרן השתלמות), отложенный на два года, не отложен, а стёрт: часть работодателя задним числом не начисляется и позже не добирается. Эти три ответа улаживают большинство споров за четверть часа общей работы.
Когда порядок ломать правильно
Порядок не закон. Есть три положения, в которых отступить от него верно, и все они объясняются числами.
Первое — когда работодатель вносит деньги, которых потом не будет, как в случае кран-хиштальмута, накопительной кассы через место работы, доступной через шесть лет. Отказ от неё равен отказу примерно от 7,5% зарплаты, и нет цели, которая это оправдывает.
Второе — возможность с коротким сроком: цена квартиры, согласованная с роднёй, или семейный заём на хороших условиях. Третье — настоящая нужда, вроде развалившейся машины у семьи, живущей далеко от общественного транспорта. Там отсрочка стоит дороже покупки.
Задание на месяц
Выпишите свои четыре крупные цели с суммой и датой у каждой. Отметьте ту, что дорожает от ожидания быстрее всех, и направьте в неё хотя бы 60% свободной месячной суммы. Потом проверьте в калькуляторе, как это сдвигает дату достижения.
Частые вопросы о порядке приоритетов
Что раньше: собственный капитал на квартиру или биржа?
Если квартира планируется в пределах пяти лет, собственный капитал идёт первым и лежит в доступных деньгах, а не в акциях. За горизонтом пяти лет можно совмещать: на таком сроке колебания мешают меньше.
Сколько собственного капитала нужно на самом деле?
Минимум 25% цены для единственной квартиры, а сверху сопутствующие расходы: налог на покупку, адвокат, посредник, переезд, иногда первый ремонт. На практике стоит планировать 30%, чтобы не прийти к подписанию без запаса.
Дети отодвигают всё остальное?
Нет, но они меняют размер свободной суммы. Два года частного садика или продлёнки способны забрать от 2 000 до 3 500 ₪ в месяц из возможности копить, и это стоит заложить в план заранее, а не задним числом.
Что делать, если супруги не согласны о порядке?
Оценить каждую цель двумя числами: сколько она стоит и на сколько дорожает за год отсрочки. Второе число обычно заканчивает спор.
Читайте также: Калькулятор платёжеспособности · Калькулятор налога на покупку · Финансовая система семьи
Этот материал написан для: Взрослые 26–60