

Урок 12 · Навести порядок в деньгах в середине жизни
Порядок в деньгах в 40–50 лет: карта активов и обязательств, долги по ставке, двойные страховки и проверка ипотеки. Пять действий, возвращающих управление.
- Возраст 26–60
- 9 минут чтения
- Урок 12 из 15
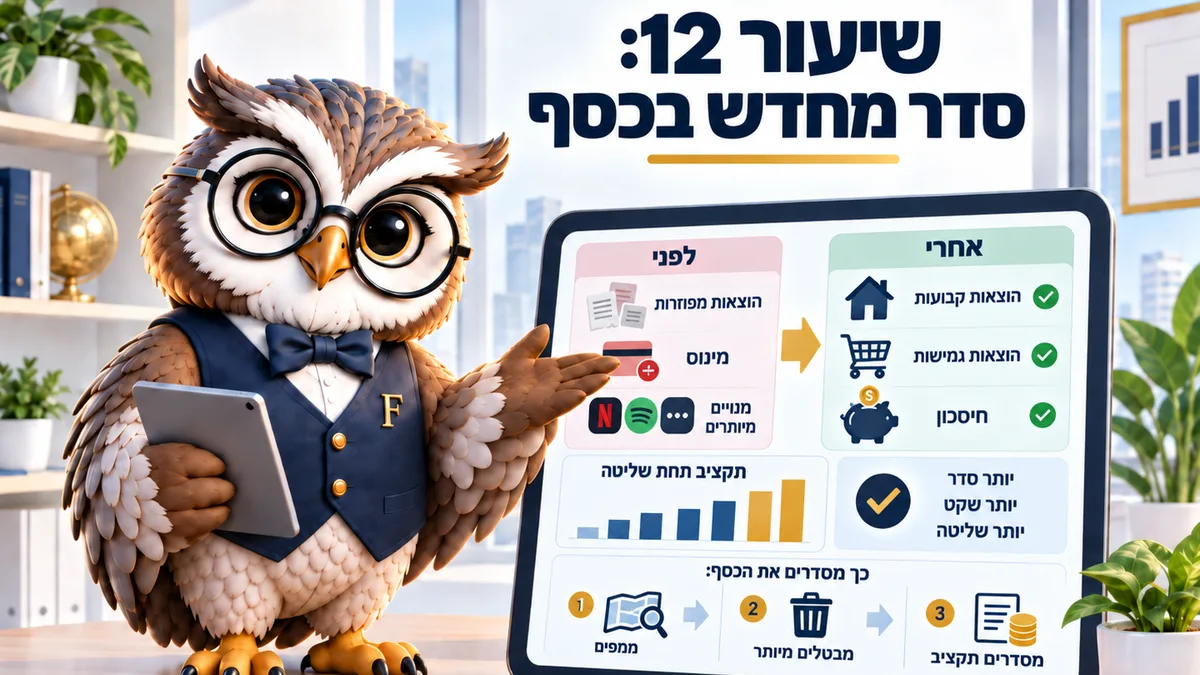
В 40–50 лет у большинства семей есть счета, страховки и ссуды, набравшиеся за два десятилетия без единого сведённого решения. Навести порядок в деньгах — это один рабочий день, возвращающий управление и чаще всего экономящий тысячи шекелей в год. Верно на сентябрь 2026 года.
В 45 лет средний человек держит от трёх до шести пенсионных продуктов, две-три страховки, минимум одну действующую ссуду и ипотеку (машканта, משכנתא), взятую по ставкам десятилетней давности. Ни один из них не выбран после спокойного сравнения.
Так выходит потому, что каждый продукт добавлялся отдельно и по своей причине: смена работы, рождение ребёнка, покупка квартиры, разговор с агентом. Ни одно решение не сверялось с остальными. Порядок в деньгах начинается с того, что все они впервые видны вместе.
Это не смена образа жизни. Техническое действие на один день, заканчивающееся пятью числами и несколькими формами, причём большая часть времени уходит на сбор документов, а не на трудные решения.
Удобный момент — обычно январь, когда продлеваются страховки и обновляется арнона (муниципальный налог, ארנונה), или период после крупной перемены вроде смены работы. По данным портала «Коль Зхут», рефинансирование ипотеки — право заёмщика в любой момент, а не одолжение банка, и в 2026 году это по-прежнему так.
Одна карта активов и обязательств
Начинают с одного листа в два столбца. Слева активы, справа обязательства.
В активах: остатки на счетах, пенсионные фонды и кассы, кран-хиштальмут (керен хишталмут, קרן השתלמות) — накопительная касса через работодателя, доступная через шесть лет, — инвестиционный портфель и стоимость квартиры, если она есть. В обязательствах: остаток ипотеки, ссуды, минус и рассрочки по кредитной карте.
Разница между столбцами — ваш чистый капитал. Единственное число, измеряющее настоящее продвижение за годы. Ни зарплата, ни остаток на счёте в конце месяца этого не показывают: оба меняются по причинам, к продвижению отношения не имеющим.
Например, семья с квартирой за 2,4 миллиона ₪, ипотекой 900 000 ₪, пенсией 600 000 ₪ и ссудой 60 000 ₪ приходит к чистому капиталу около 2,04 миллиона ₪. Часть семей обнаруживает, что они богаче, чем думали. Другие — что капитал целиком заперт в квартире и доступных денег нет. Оба вывода меняют решения.
Порядок в деньгах начинается с дорогих долгов
Очередь на закрытие долгов задаётся ставкой, а не суммой. Потолок ставки по кредиту в Законе о справедливом кредите (хок ашрай хоген, חוק אשראי הוגן) — 18,25%. Долг, подошедший к этому потолку, берут первым.
За ним идут долги с двузначной ставкой. И только в конце — привязанные к ставке прайм (рибит прайм, ריבית פריים), плавающей базовой ставке от Банка Израиля (בנק ישראל). Прайм равен 4,75%.
Размер тут вторичен. Ссуда 12 000 ₪ под 14% дороже ссуды 40 000 ₪ под 5%.
Допустим, у семьи три ссуды: 30 000 ₪ под 6%, 18 000 ₪ под 11% и постоянный минус 9 000 ₪ под 12%. Правильный порядок — сначала закрыть минус, потом вторую ссуду, а первую оставить напоследок.
Есть и обратный подход, начинающий с самого маленького долга ради ощущения победы. Он стоит дороже, зато хорошо работает у тех, кто уже срывался. Поэтому стоит учитывать и личную историю, а не только сухой расчёт. План, который держится, лучше точного плана, брошенного на четвёртый месяц.
Постройте порядок закрытия
Введите все ссуды с остатком, ставкой и месячной выплатой. Калькулятор покажет очередь закрытия и экономию на процентах.
В копилке
—Только то, что положили. Деньги не растут.
В работающих накоплениях
—Те же взносы, но деньги работали.
Проценты здесь — среднее за прошлые годы, а не обещание. Бывают хорошие годы, а бывают такие, когда деньги уменьшаются. Строка копилки посчитана по инфляции 2% в год — это примерно цель Банка Израиля.
Обратите внимание на одно число в результате: насколько сокращается путь к свободе от долгов, если направлять дополнительные 500 ₪ в месяц. Обычно это маленькая перемена с крупным эффектом.
Двойные страховки
В этом возрасте обычно есть старая управляемая страховка (битуах менаалим, ביטוח מנהלים), покрытия в пенсионном фонде (керен пенсия, קרן פנסיה), частная медицинская страховка, а иногда и страхование жизни при ипотеке. Часть покрытий страхует одно и то же событие дважды, и платят за них отдельно. Пока не проверишь, этого не видно.
Самое частое дублирование — потеря трудоспособности, которая есть и в фонде, и в отдельном полисе. При страховом случае платят по фактической потере дохода, поэтому двойное покрытие не удваивает выплату.
Зато бывают и нехватки, которые вскрываются поздно. Человеку 45 лет с маленькими детьми и ипотекой нужно покрытие больше того, что назначили в 28, и суммы с тех пор мало кто обновлял.
Проверка здесь проще, чем кажется. Все полисы сводят на один лист, рядом с каждым пишут, что он покрывает и сколько стоит в месяц, и отмечают повторяющиеся строки. Скажем, семья, платящая 340 ₪ в месяц за два покрытия потери трудоспособности, увидит, что платёж двойной, а выплата — нет.
У многих общая сумма страховок удивляет именно потому, что она разнесена на три компании и три даты списания. Сведённая в одну месячную строку, она даёт простое решение: что оставить, а что лишнее.
Ипотека, взятая десять лет назад
Ипотека, взятая при другой ставке, сегодня подходит не обязательно. Проверка рефинансирования занимает час, и делают её минимум в двух банках.
Смотрят на три вещи: состав маслулей (מסלול), комиссию за досрочное погашение и общую экономию за оставшийся период. Комиссия — это штраф банка за закрытие маслуля раньше срока, в основном при фиксированной ставке. Рефинансирование, снижающее выплату и удлиняющее срок на десять лет, чаще всего дороже в сумме, пусть в тот месяц и ощущается облегчением.
Стоит проверить и страховку по ипотеке: вне банка она почти всегда дешевле. Разница доходит до сотен шекелей в год, и это деньги, возвращающиеся без всяких перемен в жизни.
Тот же принцип касается комиссий за управление (дмей нихуль, דמי ניהול) в фондах и кассах, набранных за годы. В 45 лет накопление уже большое, и каждая десятая процента стоит куда дороже, чем стоила в 25. Поэтому такой разговор уместен именно сейчас, а не через пять лет.
Что делать с результатом
Когда карта готова, большинство обнаруживает две неожиданности. Одну приятную, вроде пенсионного накопления больше ожидаемого, и одну похуже — месячную сумму, уходящую на продукты, которых годами никто не проверял.
Первое действие всегда самое дешёвое: убрать дублирование и снизить комиссии. Оно не требует отказа ни от чего и освобождает месячную сумму, которую можно направить на самый дорогой долг.
И только после этого стоит трогать крупные решения вроде рефинансирования или смены маслуля. В таком порядке каждый шаг оплачивается предыдущим, и семье не приходится урезать образ жизни, чтобы начать.
Задание на месяц
Назначьте в календаре один день и проверьте в нём четыре вещи: чистый капитал на одном листе, список долгов по ставке, двойные покрытия в страховках и предложение о рефинансировании из двух банков. Тот, кто доводит этот день до конца, экономит обычно от 3 000 до 10 000 ₪ в год.
Частые вопросы про финансовую ревизию
Как часто наводить такой порядок?
Раз в три-пять лет и всегда после крупной перемены. Между ними хватает короткой ежегодной проверки комиссий и остатков.
Снимать ли доступный кран-хиштальмут ради закрытия долга?
Если долг с двузначной ставкой, чаще всего да. Касса доступна через шесть лет, и прибыль в ней освобождена от налога, поэтому решение отказывается от настоящей льготы и требует точного расчёта до исполнения.
Что делать, когда ссуд много и все мелкие?
Проверить объединение ссуд и сравнить взвешенную ставку с новым сроком. Объединение, снижающее выплату и удлиняющее срок, способно обойтись дороже в сумме, поэтому сравнивают полную стоимость, а не только месячный платёж.
С чего начать, когда всё кажется запутанным?
С одного листа в два столбца, ничего не исправляя. Решения принимают только после того, как картина оказалась на бумаге, и это экономит лишние действия.
Читайте также: Калькулятор объединения ссуд · Калькулятор комиссии за досрочное погашение · Ипотечный калькулятор
Этот материал написан для: Взрослые 26–60