

שיעור 12 · סדר מחדש בכסף באמצע החיים
סדר מחדש בכסף בגיל 40 עד 50: מפת נכסים והתחייבויות, חובות לפי ריבית, ביטוחים כפולים ובדיקת משכנתא. חמש פעולות שמחזירות שליטה.
- גילאי 26–60
- 9 דקות קריאה
- שיעור 12 מתוך 15
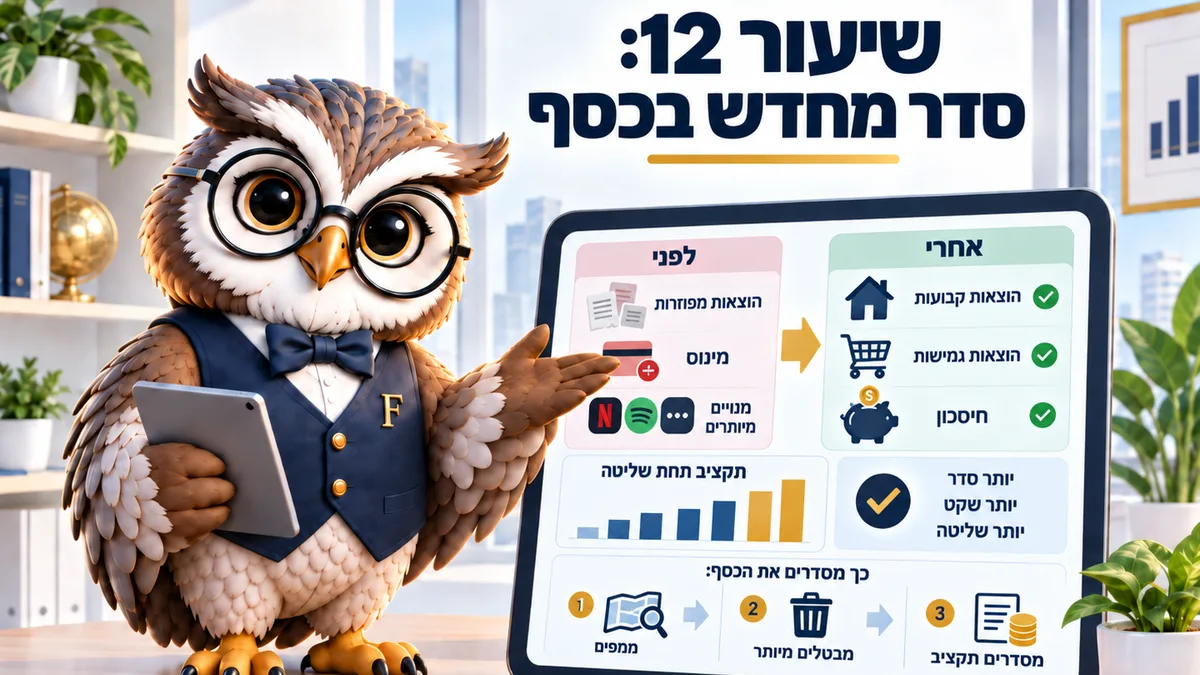
בגיל 40 עד 50 רוב המשפחות מחזיקות חשבונות, ביטוחים והלוואות שנצברו במשך שני עשורים בלי החלטה מרוכזת. סדר מחדש בכסף הוא יום עבודה אחד שמחזיר שליטה ולרוב גם חוסך אלפי שקלים בשנה. נכון לספטמבר 2026.
בגיל 45 אדם ממוצע מחזיק בין שלושה לשישה מוצרים פנסיוניים, שניים או שלושה ביטוחים, לפחות הלוואה אחת פעילה ומשכנתא שנלקחה לפי ריביות של לפני עשור. אף אחד מהם לא נבחר מתוך השוואה מסודרת.
זה קורה כי כל מוצר נוסף בנפרד, ברגע אחר ומסיבה אחרת: מעבר עבודה, לידה, קניית דירה, שיחה עם סוכן בסוף חודש לחוץ. אף החלטה מהן לא נבדקה מול האחרות, וסדר מחדש בכסף מתחיל בכך שרואים את כולן יחד בפעם הראשונה.
זה לא שינוי אורח חיים. זו פעולה טכנית של יום אחד, שמסתיימת בחמישה מספרים ובכמה טפסים, ורוב הזמן בה מושקע באיסוף מסמכים ולא בהחלטות קשות.
העיתוי הנוח לזה הוא בדרך כלל ינואר, כשמתחדשים ביטוחים ומתעדכנת הארנונה, או אחרי שינוי גדול כמו החלפת עבודה. לפי כל זכות, מיחזור משכנתא הוא זכות של הלווה בכל עת, ולא טובה שהבנק עושה, וזה נכון גם ב-2026.
מפה אחת של נכסים והתחייבויות
מתחילים בדף אחד עם שני טורים. משמאל נכסים, מימין התחייבויות.
בצד הנכסים: יתרות בחשבונות, קרנות פנסיה וגמל, קרן השתלמות (קופת חיסכון דרך המעסיק, נזילה אחרי שש שנים), תיק השקעות, ושווי הדירה אם יש. בצד ההתחייבויות: יתרת משכנתא, הלוואות, מינוס, ופריסות בכרטיס האשראי.
ההפרש בין שני הטורים הוא ההון הנקי שלכם. זה המספר היחיד שמודד התקדמות אמיתית לאורך שנים, ולא המשכורת ולא היתרה בעובר ושב בסוף החודש, ששניהם משתנים מסיבות שאין להן קשר להתקדמות.
לדוגמה, משפחה עם דירה ששווה 2.4 מיליון שקלים, משכנתא של 900,000, פנסיה של 600,000 והלוואה של 60,000 מגיעה להון נקי של כ-2.04 מיליון שקלים. חלק מהמשפחות מגלות בשלב הזה שהן עשירות יותר ממה שחשבו, ואחרות מגלות שההון כולו נעול בדירה ואין שום נזילות, ושתי התובנות משנות החלטות.
סדר מחדש בכסף מתחיל בחובות היקרים
הסדר לסגירת חובות נקבע לפי הריבית ולא לפי הסכום. הלוואה של 12,000 שקלים בריבית 14% יקרה יותר מהלוואה של 40,000 בריבית 5%.
תקרת הריבית בחוק אשראי הוגן היא 18.25%, וחוב שמתקרב אליה הוא הראשון לטיפול. אחריו באים חובות בריבית דו-ספרתית, ורק בסוף אלה שצמודים לריבית הפריים (ריבית בסיס משתנה שנגזרת מריבית בנק ישראל), שעומדת על 4.75%.
נניח משפחה עם שלוש הלוואות: 30,000 בריבית 6%, 18,000 בריבית 11% ומינוס קבוע של 9,000 בריבית 12%. הסדר הנכון הוא לסגור קודם את המינוס, אחר כך את ההלוואה השנייה, ולהשאיר את הראשונה לסוף.
יש גם שיטה הפוכה שמתחילה מהחוב הקטן ביותר כדי לייצר תחושת ניצחון. היא עולה יותר כסף, והיא עובדת טוב לאנשים שנשברו בעבר מניסיונות קודמים, ולכן בבחירה בין השתיים שווה לקחת בחשבון גם את ההיסטוריה האישית ולא רק את החישוב היבש, כי תוכנית שמחזיקה מעמד עדיפה על תוכנית מדויקת יותר שננטשת בחודש הרביעי.
תבנו את סדר הסגירה
הכניסו את כל ההלוואות עם היתרה, הריבית וההחזר החודשי. המחשבון יראה את סדר הסגירה ואת החיסכון בריבית.
בקופת חזיר
—רק מה שהכנסתם. הכסף לא גדל.
בחיסכון שעובד
—אותן הפקדות, אבל הכסף עבד.
האחוזים כאן הם ממוצע של שנים קודמות, לא הבטחה. יש שנים טובות ויש שנים שבהן הכסף יורד. השורה של קופת החזיר מחושבת לפי אינפלציה של 2% בשנה, שזה בערך היעד של בנק ישראל.
שימו לב למספר אחד בתוצאה: כמה חודשים מתקצר הזמן לחופש מחובות כשמפנים 500 שקלים נוספים בחודש. זה בדרך כלל השינוי הקטן עם ההשפעה הגדולה.
כפילות בביטוחים
בגיל הזה יש בדרך כלל ביטוח מנהלים ישן, כיסויים בקרן הפנסיה, ביטוח בריאות פרטי ולפעמים גם ביטוח חיים שנלווה למשכנתא. חלק מהכיסויים האלה מכסים בדיוק את אותו אירוע פעמיים, ומשלמים עליהם בנפרד, ואת זה אף אחד לא מגלה עד שבודקים.
הכפילות הנפוצה ביותר היא אובדן כושר עבודה, שמופיע גם בקרן וגם בפוליסה נפרדת. במקרה ביטוח משלמים לפי אובדן ההכנסה בפועל, ולכן כיסוי כפול לא מכפיל את הפיצוי.
מנגד, יש חוסרים שמתגלים מאוחר. אדם בן 45 עם ילדים קטנים ומשכנתא זקוק לכיסוי גדול יותר ממה שנקבע בגיל 28, ורוב האנשים לא עדכנו את הסכומים מאז.
הבדיקה כאן פשוטה יותר ממה שנדמה. מרכזים את כל הפוליסות בדף אחד, רושמים ליד כל אחת מה היא מכסה וכמה היא עולה בחודש, ומסמנים שורות שחוזרות פעמיים. למשל, משפחה שמשלמת 340 שקלים בחודש על שני כיסויים לאובדן כושר עבודה תגלה שהתשלום כפול והפיצוי איננו כפול.
אצל רבים הסכום הכולל של הביטוחים מפתיע דווקא כי הוא מפוזר על שלוש חברות ושלושה מועדי חיוב. כשהוא מרוכז לשורה אחת בחודש, קל להחליט מה נשאר ומה מיותר.
משכנתא שנלקחה לפני 10 שנים
משכנתא שנלקחה בסביבת ריבית אחרת לא בהכרח מתאימה היום. בדיקה של מחזור לוקחת שעה ועושים אותה מול שני בנקים לפחות.
שלושה דברים נבדקים: תמהיל המסלולים, עמלת פירעון מוקדם (קנס שהבנק גובה כשסוגרים מסלול לפני הזמן, בעיקר בריבית קבועה) והחיסכון הכולל לאורך יתרת התקופה. מחזור שמוריד את ההחזר החודשי ומאריך את התקופה בעשר שנים הוא לרוב יקר יותר בסך הכול, גם אם הוא מרגיש טוב באותו חודש.
שווה גם לבדוק את ביטוח המשכנתא, שכמעט תמיד זול יותר מחוץ לבנק. ההפרש מגיע למאות שקלים בשנה, וזה כסף שחוזר בלי לשנות דבר בחיים.
אותו עיקרון נכון לדמי ניהול (העמלה שגובה הגוף שמנהל את החיסכון) בקרנות ובקופות שנצברו לאורך השנים. בגיל 45 הצבירה כבר גדולה, וכל עשירית האחוז שווה הרבה יותר ממה שהייתה שווה בגיל 25, ולכן זו שיחה אחת שכדאי לעשות דווקא עכשיו ולא לדחות לעוד חמש שנים.
מה עושים עם התוצאה
אחרי שהמפה מוכנה, רוב האנשים מגלים שתי הפתעות. אחת נעימה, כמו צבירה פנסיונית גדולה משחשבו, ואחת פחות נעימה, כמו סכום חודשי שיוצא על מוצרים שאיש לא בדק שנים.
הפעולה הראשונה היא תמיד הזולה ביותר: ביטול כפילויות והפחתת עמלות. היא לא דורשת ויתור על שום דבר, והיא משחררת סכום חודשי שאפשר להפנות לסגירת החוב היקר ביותר.
רק אחרי שהיא בוצעה שווה לגעת בהחלטות הגדולות, כמו מיחזור משכנתא או שינוי מסלול. בסדר הזה כל שלב ממומן על ידי הקודם לו, והמשפחה לא צריכה לקצץ באורח החיים כדי להתחיל.
המשימה לחודש הזה
קבעו יום אחד ביומן ותבדקו בו ארבעה דברים: הון נקי בדף אחד, רשימת חובות לפי ריבית, כיסויים כפולים בביטוחים, והצעת מחזור למשכנתא משני בנקים. מי שמסיים את היום הזה חוסך לרוב בין 3,000 ל-10,000 שקלים בשנה.
שאלות נפוצות על ריענון פיננסי
כל כמה זמן עושים סדר כזה?
אחת לשלוש עד חמש שנים, ותמיד אחרי שינוי גדול. בין לבין מספיקה בדיקה שנתית קצרה של דמי ניהול ושל יתרות.
האם למשוך קרן השתלמות נזילה כדי לסגור חוב?
אם החוב בריבית דו-ספרתית, לרוב כן. קרן השתלמות נזילה אחרי שש שנים, והרווחים בה פטורים ממס, ולכן זו החלטה שמוותרת על הטבה אמיתית ומצדיקה חישוב מדויק לפני הביצוע.
מה עושים כשיש הרבה הלוואות קטנות?
בודקים איחוד הלוואות, ומשווים את הריבית המשוקללת ואת התקופה החדשה. איחוד שמוריד החזר ומאריך תקופה יכול לעלות יותר בסך הכול, ולכן משווים את העלות הכוללת ולא רק את ההחזר החודשי.
איך מתחילים כשהכול מרגיש מסובך?
מתחילים בדף אחד עם שני טורים, בלי לתקן כלום. רק אחרי שהתמונה על הנייר מחליטים מה לעשות, וזה חוסך פעולות מיותרות.
קראו גם: מחשבון איחוד הלוואות · מחשבון עמלת פירעון מוקדם · מחשבון משכנתא
המדריך הזה מיועד ל: בוגרים 26–60