

Урок 9 · Подходят ли мои инвестиции моей жизни
Подходят ли мои инвестиции моей жизни? Четыре проверки: срок каждой суммы, уровень риска, который вы реально выдержите, издержки и налог в конце пути.
- Возраст 26–60
- 9 минут чтения
- Урок 9 из 15
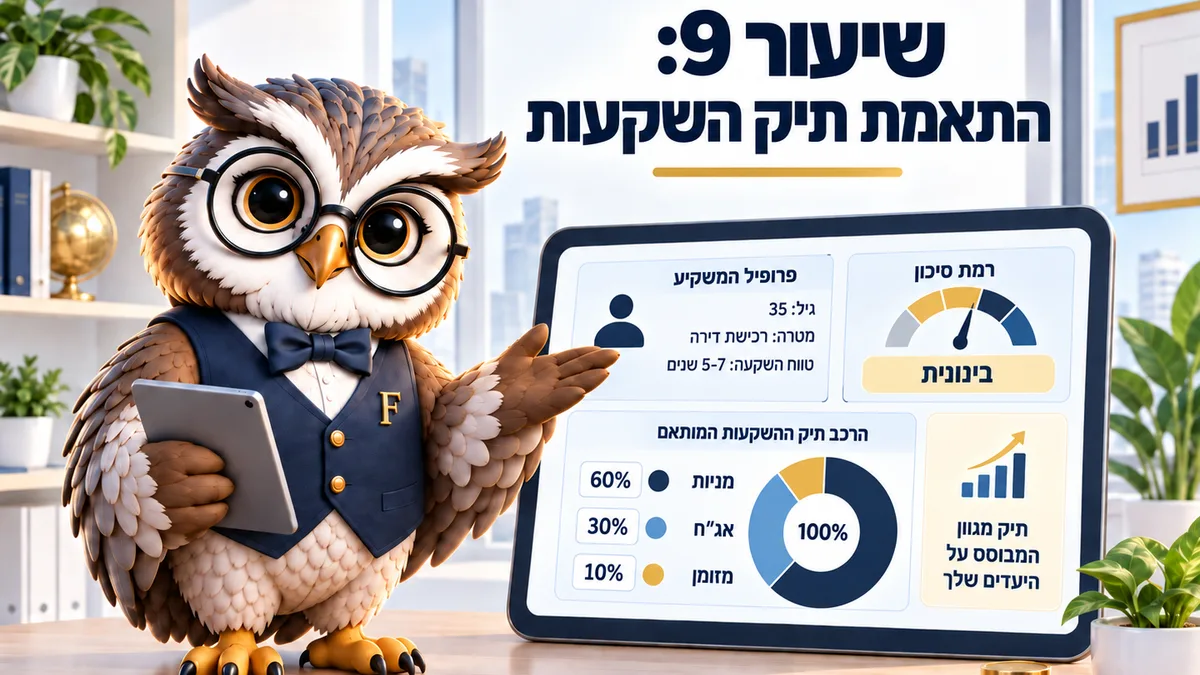
Подходящий портфель — не тот, где самая высокая доходность, а тот, что отвечает сроку денег, вашей выдержке при падении и издержкам, которые вы платите. Четыре проверки за час дают ответ. Верно на сентябрь 2026 года.
У людей 35–50 лет постоянно возвращается вопрос: подходят ли мои инвестиции моему положению. Вопрос куда лучше, чем «какой маслуль (מסלול) дал больше всех в прошлом году». Доходность одного года мало говорит о портфеле, которому стоять 20 лет.
Соответствие меряется по четырём осям. Срок, риск, издержки, налог. Каждую можно проверить за несколько минут, и большинство не проверяется никогда, даже у тех, кто инвестирует десятилетие.
Особенно важна проверка после перемены в жизни. Рождение ребёнка, покупка квартиры, переход в своё дело или наследство меняют картину. А портфель обычно остаётся ровно таким, каким был до перемены, иногда долгие годы.
У каждой суммы своя дата
Первый шаг — разложить деньги по тому, когда они понадобятся. Не по виду продукта, а по дате.
Деньги на ближайшие три года — скажем, собственный капитал (хон ацми, הון עצמי) на квартиру или запланированный ремонт — в акциях не лежат. Они лежат на депозите или в денежном фонде (керен каспит, קרן כספית), фонде из депозитов и очень коротких инструментов, доступном за один рабочий день. Деньги на десять лет и дольше способны выдержать падения по дороге.
Это разделение заодно отвечает на вопрос, что делать при падении рынка. У кого короткие деньги отделены, тому вообще не нужно ничего решать. Кто не разделил, тот выбирает между двумя плохими вариантами: продать в убыток или взять ссуду. По данным Налогового управления Израиля (рашут ха-мисим, רשות המסים), налог на прирост капитала (мас ревахей хон, מס רווחי הון) — 25% с реальной прибыли по ценным бумагам, так что продажа под давлением тянет за собой ещё и незапланированный налоговый счёт.
Допустим, у семьи 400 000 ₪: 120 000 ₪ на собственный капитал через два года, 80 000 ₪ подушкой и 200 000 ₪ без назначения на ближайшее десятилетие. Этим трём суммам положено лежать в трёх совершенно разных местах, а у большинства семей они лежат в одном.
Частая ошибка в обратную сторону — подушка в биржевом маслуле. Два года она выглядит эффективной, а потом требуется ровно в том месяце, когда рынок внизу.
Рядом с каждой суммой стоит записать, кто по ней решает. Во многих семьях один супруг ведёт одну сумму, другой — другую, и полной картины не видит никто. Так обе части иногда оказываются в одном и том же классе активов без всякого умысла. Пять минут совместной записи это снимают, а заодно вскрывают старые счета с прежних мест работы.
3 проверки, вскрывающие настоящий риск
Стандартная анкета риска спрашивает, сколько вы готовы потерять. Люди отвечают на неё с оптимизмом. В хороший год согласиться на риск легко.
Полезны другие проверки. Что вы сделали в прошлое падение, сколько лет осталось до момента, когда деньги понадобятся, и что будет с семьёй, если сумма упадёт на 30% в ближайший год.
Например, тот, кто продал на падении 2022 года и вернулся на рынок уже после роста, заплатил за колебания дважды. Умеренный маслуль, в котором вы остаётесь, лучше агрессивного, из которого убегаете.
Проверить это можно, не дожидаясь следующего кризиса. Откройте отчёт своей кассы или фонда и посмотрите, что было с суммой в год падения. Потом спросите себя, как поступили бы, случись это в текущем месяце с нынешней суммой, обычно куда большей. Честный ответ на этот вопрос стоит больше любой анкеты: он о реальных деньгах, а не об отвлечённом проценте.
Есть риск и в обратную сторону, и на него почти никто не смотрит. Деньги с горизонтом 20 лет, лежащие на депозите под 3% при инфляции 1,5%, почти не растут в реальном выражении. Это тихий убыток, не показанный ни в одном отчёте: номинальная сумма никогда не уменьшается, а покупательная способность стирается постепенно. За 20 лет разрыв с биржевым маслулем доходит до сотен тысяч шекелей, и, в отличие от падения рынка, этот разрыв не отыгрывается.
Сравните два коротких инструмента
Введите сумму и число месяцев, в течение которых деньги останутся нетронутыми. Калькулятор сравнит банковский депозит с денежным фондом, вместе с налогом по каждому.
| Год | Депозит нетто | Денежный фонд нетто | Разница в пользу фонда |
|---|
Шекелевый неиндексируемый депозит: 15% налога со всех процентов. Денежный фонд: 25% налога с прибыли сверх инфляции, удерживается только при продаже. Оба варианта считаются по сложному проценту раз в год, без комиссий за покупку (в большинстве банков комиссии за денежный фонд нет, но стоит проверить). Ставка и доходность здесь — ваши допущения, а не обещание. Налоговые данные на 2026 год, источник: Налоговое управление. Это прогноз, а не инвестиционная консультация.
Обратите внимание на разницу в налогах: по шекелевому депозиту без привязки к индексу — 15% с процентов, в денежном фонде — 25% с реальной прибыли. При низкой инфляции разрыв между ними меньше, чем кажется.
Издержки — единственное, что известно заранее
Доходность заранее неизвестна, издержки известны. Этого достаточно, чтобы понять, почему ими стоит заняться.
В кассах и фондах платят комиссии за управление (дмей нихуль, דמי ניהול) с накопления, иногда ещё и с каждого взноса. В самостоятельном портфеле платят комиссии за покупку и продажу, плату за ведение счёта ценных бумаг, порой и разницу при обмене валюты.
Разница в 0,5% годовых на портфеле 300 000 ₪ — это 1 500 ₪ в год, а за 20 лет при растущем накоплении речь о десятках тысяч. Один разговор с управляющей компанией, особенно когда накопление подросло, чаще всего заканчивается скидкой.
Настройка инвестиционного портфеля у самой цели
Портфель, подходящий в 35 лет, не остаётся подходящим навсегда. Чем ближе дата, когда деньги нужны, тем иначе выглядит логика: меньше колебаний, больше определённости.
Допустим, пара копит на собственный капитал и планирует покупку через два года. Даже если они молоды и любят риск, этой сумме место в спокойном инструменте: падение на 15% за два месяца до подписания отложит покупку на год или уменьшит квартиру.
Та же логика в обратную сторону работает для кран-хиштальмута (керен хишталмут, קרן השתלמות), накопительной кассы через работодателя, которая уже стала доступной. Доступность — не повод снимать. Кому деньги не нужны, тот может оставить их и дальше пользоваться освобождением от налога на прибыль. Это один из немногих случаев, когда бездействие — самое выгодное действие.
Задание на месяц
Выпишите каждую свою сумму и рядом год, когда она понадобится. Потом проверьте в калькуляторе, в правильном ли месте лежат короткие деньги, и запросите у управляющей компании фактические комиссии по каждому продукту, прежде чем что-то менять.
Частые вопросы о настройке инвестиционного портфеля
Как понять, какой маслуль подходит моему возрасту?
Возраст — приближение к сроку, поэтому маслули по возрасту снижают риск ближе к пенсии. Это разумная отправная точка, а человек 45 лет с готовой пенсией и хорошей подушкой может держать биржевой маслуль гораздо дольше.
Как часто проверять портфель?
Раз в год и после крупной перемены в жизни. Более частые проверки повышают шанс на лишнее действие, а это самый распространённый вред для частного инвестора.
Нужно ли распределять деньги между разными компаниями?
Распределение между активами важнее распределения между управляющими. Множество счетов рождает в основном издержки и путаницу, а ещё мешает следить за картиной.
Что делать с деньгами, полученными в наследство?
В первый месяц не делать ничего. Сначала назначить каждой части суммы своё назначение и только потом смотреть, где она лежит: решения первых недель почти всегда оказываются поспешными.
Читайте также: Денежный фонд против депозита · Купот-гемель · Калькулятор налога на прирост капитала
Этот материал написан для: Взрослые 26–60