

Урок 10 · Финансовый план для детей, не забывая себя
Финансовый план для детей без ущерба родительской пенсии: сколько нужно к 18 годам, какие инструменты подходят и почему порядок начинается именно с вас.
- Возраст 26–60
- 9 минут чтения
- Урок 10 из 15
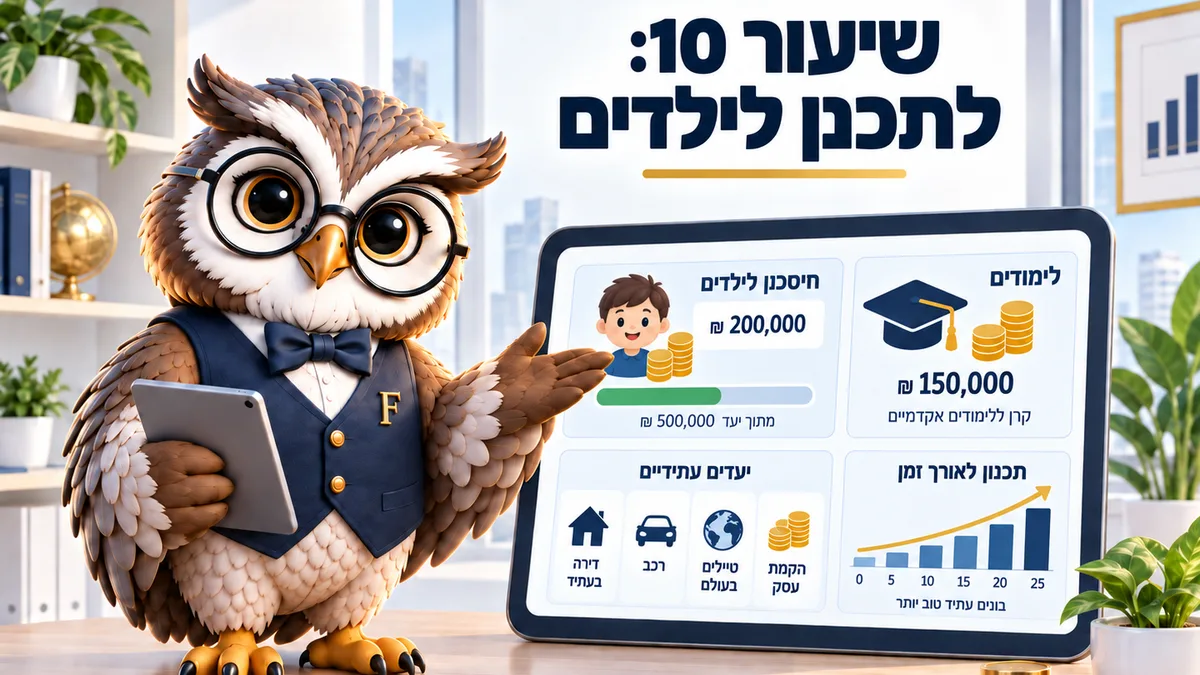
Финансовый план для детей работает, только когда он идёт после родительской пенсии и подушки: ссуды на пенсию не бывает, а ссуда на учёбу есть. Государство уже вносит 58 ₪ в месяц на каждого ребёнка, и эту сумму можно удвоить. Верно на сентябрь 2026 года.
Многие родители вносят детям 400 ₪ в месяц, а себе не вносят ничего сверх обязательной пенсии (пенсият хова, פנסיית חובה). Такой финансовый план для детей ощущается щедрым, а бьёт обычно как раз по детям.
Причина простая. Родитель 65 лет без достаточных накоплений становится ответственностью детей — ровно в том возрасте, когда они сами растят детей и покупают квартиру.
Скажем, человек 35 лет помогает родителю на 2 000 ₪ в месяц. На деле он отказывается от собственного взноса в накопления, от темпа закрытия ипотеки (машканта, משכנתא), а иногда и от полной ставки на работе, если нужен уход. Это не редкий и не крайний сценарий. Поэтому порядок приоритетов здесь — не эгоизм, а планирование сразу на два поколения.
Финансовый план для детей начинается с порядка, а не с суммы. Сначала подушка, потом пенсия, и лишь затем дети. У большинства молодых родителей интуиция работает наоборот.
В плане для детей родители идут первыми
У учёбы есть ссуды, стипендии, работа параллельно и программы за счёт работодателя. У пенсии ничего подобного нет. По данным Ведомства национального страхования (битуах леуми, המוסד לביטוח לאומי), у каждого ребёнка с 2017 года уже идёт целевое накопление, а у родителя аналога этому нет.
Кто не вносил в 40 лет, тот не доберёт это в 62 ни по одной разумной схеме: дорогая часть пенсионного накопления — время, а не сумма. Двадцать лет доходности на уже имеющейся сумме стоят больше любых усилий в последнее десятилетие перед пенсией.
Вдобавок финансово самостоятельный родитель — самый большой подарок взрослому ребёнку. Тот, кому не нужно оплачивать лечение, жильё или расходы родителя в 70 лет, начинает свою денежную жизнь без гири.
Отсюда простое правило: детям вносят после того, как улажена пенсия обоих родителей, есть подушка на три месяца и в доме нет дорогого долга. Что осталось после этих трёх условий, то и деньги детей, и это могут быть 150 ₪ в месяц безо всякого стыда.
Финансовый план для детей: сколько нужно к 18 годам
Правильный вопрос не в том, сколько приятно накопить, а в том, на что эти деньги. Распространённых целей три, и у каждой своё число.
Первая — страховочная сетка на возраст 18–21: поездка, курс, водительские права, месяцы перехода. От 20 000 до 40 000 ₪ покрывают её большую часть.
Вторая — учёба. Плата за первую степень в субсидируемом вузе — 12 203 ₪ в год, то есть около 36 600 ₪ за три года, а сверху жизнь, если ребёнок живёт не дома.
Третья — помощь с квартирой, и здесь числа много больше. Заметный собственный капитал (хон ацми, הון עצמי) требует взноса от тысячи шекелей в месяц почти два десятилетия. Прежде чем обязываться, стоит проверить, что этот взнос не идёт вместо родительской пенсии и не вместо погашения дорогого долга: такая замена стоит семье дороже, чем даёт ребёнку.
Проверьте, сколько накопится ребёнку
Введите возраст ребёнка, взнос государства и вашу добавку. Калькулятор покажет, сколько накопится к 18 годам и какова разница между маслулями (מסלול).
Считаем по введённым вами данным.
| Возраст ребёнка | Ориентировочные накопления | из них взносы |
|---|
Модель: ежемесячный взнос до 18 лет со сложным процентом помесячно, гранты по году рождения (291 ₪ в 3 года и 291 ₪ в 12 или 13 лет для родившихся с 2017 года либо 582 ₪ в 18 лет для родившихся раньше) и ещё 582 ₪ тем, кто не снимает деньги до 21 года. Между 18 и 21 годом взносов нет, а деньги продолжают накапливаться. Комиссии до 21 года платит Битуах леуми, а с 21 года они списываются с накоплений. При снятии с прибыли удерживается налог на прирост капитала. Историческая доходность не является обещанием. Данные на 2026 год, источники: Битуах леуми, Коль-Зхут. Это прогноз, а не консультация.
Обратите внимание: государство вносит 58 ₪ в месяц, и сумму можно удвоить до 116 ₪ за счёт пособия на ребёнка. Ещё до любого вашего решения у ребёнка уже идёт накопление.
Где держать детские деньги
«Сбережение для каждого ребёнка» (хисахон ле-коль елед, חיסכון לכל ילד) — вариант по умолчанию, дешёвый и упорядоченный. Внутри него выбирают между купат-гемель (קופת גמל) — управляемым накопительным инструментом с выбором маслуля — и банковским маслулем, и выбор можно менять годами без платы.
Дальше есть два распространённых пути. Первый — купат-гемель для инвестиций (קופת גמל להשקעה) на имя ребёнка, частная касса, куда вносят в любой момент, а деньги доступны. Второй — инвестиционный счёт на имя родителя, предназначенный ребёнку, и он остаётся полностью в вашем управлении.
Разница не техническая. Деньги на имя ребёнка становятся его собственностью в 18 лет, деньги на имя родителя остаются под контролем родителя, и при крупной сумме это настоящее соображение.
Допустим, ребёнок приходит к 18 годам с 90 000 ₪ на своё имя. Часть семей видит в этом ровно ту цель, ради которой копила, другие предпочитают подержать решение в своих руках ещё несколько лет. Единственного верного ответа здесь нет.
Текущий расход съедает больше накоплений
Пока родители колеблются насчёт 200 ₪ в месяц на накопление, текущие расходы на детей меняют картину куда сильнее. Продлёнка, кружки, лагеря, одежда и зубы складываются в тысячи шекелей в месяц.
Зато здесь есть инструменты, которыми пользуются редко. Налоговые кредитные пункты (некудот зикуй, נקודות זיכוי) — личные скидки с подоходного налога (мас ахнаса, מס הכנסה) — на детей до 5 лет полагаются обоим родителям, и каждый пункт стоит 242 ₪ в месяц. Родитель, не обновивший свою форму 101 (тофес 101, טופס 101), отказывается от ощутимой суммы каждый месяц.
Пособие на ребёнка — тоже существующие деньги: 173 ₪ на первого ребёнка и 219 ₪ со второго по четвёртого. Вместо того чтобы раствориться в текущем, оно может уходить постоянным поручением на накопление ребёнка в тот же день, когда приходит.
Например, семья с тремя детьми получает 611 ₪ в месяц. Если она переводит половину на накопление, за год собирается около 3 700 ₪ без настоящей перемены в уровне жизни.
Допустим, эта семья делает так 15 лет. Собранное, вообще без доходности, превышает 55 000 ₪ — почти ровно то число, что покрывает страховочную сетку к 18 годам и начало учёбы. И всё это из денег, которые и так приходили на счёт каждый месяц, просто сменили назначение в день поступления.
Что меняется, когда дети растут
Расход на детей с возрастом не падает, он только меняет форму. Продлёнка и садики сменяются кружками, телефоном, репетиторами, а позже и поездкой после армии.
Значит, окно для увеличения накоплений само почти не открывается. Семьи, ждущие момента, когда в конце месяца останется больше, обнаруживают, что он не наступает: свободная сумма просто переходит к следующей строке списка.
Поэтому взнос лучше закрепить постоянным расходом уже сейчас и поднимать его только вслед за прибавкой к зарплате. Тогда он не конкурирует с кружками и не останавливается в каждый год, когда что-то подорожало.
Задание на месяц
Сначала проверьте себя: есть ли действующая пенсия у обоих родителей и подушка на три месяца. Потом зайдите на сайт битуах леуми, посмотрите маслуль «Сбережения для каждого ребёнка» у каждого из детей и решите, удваиваете ли вы взнос до 116 ₪.
Частые вопросы про накопления ребёнку
С какого возраста копить ребёнку?
С рождения: «Сбережение для каждого ребёнка» начинается автоматически вместе с правом на пособие. Частную добавку можно начать на любом этапе, и решает постоянство, а не точная дата старта.
Какой маслуль выбрать в детском накоплении?
На горизонте больше десяти лет статистически уместнее биржевой маслуль, а ребёнку 15 лет лучше подходит спокойный. Маслуль меняют в любой момент через сайт битуах леуми.
Копить ребёнку или уменьшать ипотеку?
Если ставка по ипотеке выше ожидаемой доходности, экономически выгоднее уменьшать долг. С другой стороны, накопление на имя ребёнка создаёт дисциплину, которой иначе трудно добиться, и это законный довод.
Что делать, когда детей трое и на всех не хватает?
Вносить одинаковую сумму каждому, даже если она маленькая. Разрыв между братьями и сёстрами рождает семейную проблему, которая не стоит разницы в деньгах.
Деньги от бабушек и дедушек — на чьё имя?
Договориться заранее, кто ими управляет и на какую цель. Отдельный счёт с ясным назначением снимает недопонимание в будущем и отделяет эти деньги от текущих накоплений семьи.
Читайте также: Сбережение для каждого ребёнка · Калькулятор детских накоплений · Руководство по пенсии
Этот материал написан для: Взрослые 26–60