


Два предложения по финансированию машины могут выглядеть одинаково и различаться на тысячи шекелей, потому что крупно пишут ежемесячный платёж, а решает другое число — шиур алут ашрай метуам шнати (שיעור עלות אשראי מתואם שנתי), приведённая годовая стоимость кредита вместе с комиссиями и структурой платежей. На машину за 150 000 ₪ с первым взносом 30 000 ₪ на 60 месяцев под 9% платёж выходит 2 491 ₪, а проценты за весь срок — 29 460 ₪. Та же сделка с балуном 30% снижает платёж до 1 894 ₪, но добавляет 9 203 ₪ процентов и оставляет 45 000 ₪ на последний день. Потолок стоимости кредита по закону о справедливом кредите — 18,25% на сентябрь 2026. Все расчёты здесь — расчёт Finansiko.
Машину продают не ценой. Машину продают ежемесячным платежом. Как только разговор переходит к «сколько вам удобно платить в месяц», все остальные числа становятся гибкими: срок можно растянуть, крупный платёж — отодвинуть в конец, первый взнос — уменьшить. Платёж упадёт, машина подорожает. 1 710 ₪ в месяц звучат приятнее, чем 2 491 ₪, даже когда речь об одной и той же машине и одной и той же ставке.
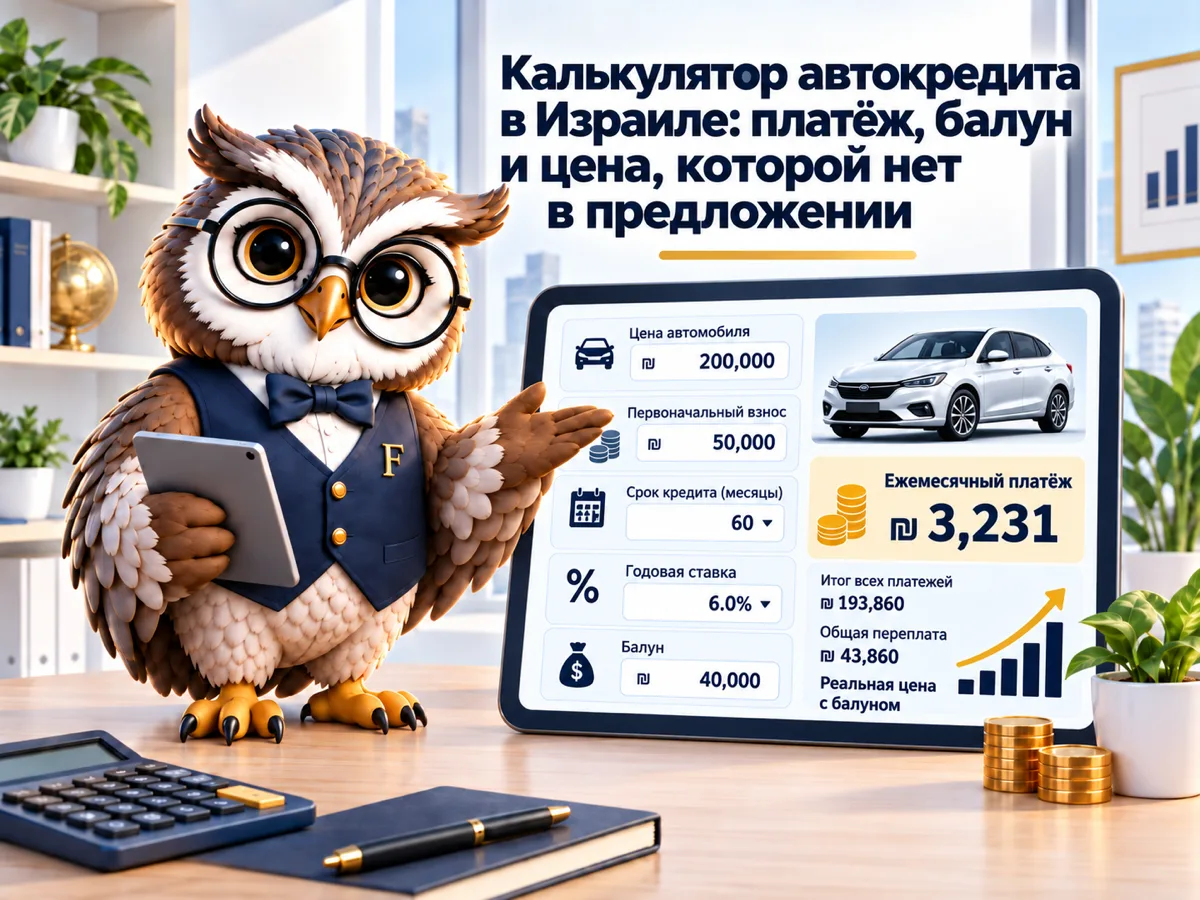
Калькулятор ниже проходит этот путь в обратную сторону. Вы задаёте цену машины, первый взнос, срок и ставку — ползунком или с клавиатуры, как удобнее — и видите не только платёж, но и приведённую годовую стоимость кредита, размер балуна в конце и тот момент, когда долг становится больше самой машины.
Сколько стоит растянуть срок
| Срок (месяцев) | Платёж в месяц (₪) | Проценты за срок (₪) | Стоимость машины минус долг в конце (₪) |
|---|
Настоящая стоимость машины: оценка, а не точный расчёт
Числа выше — расчёт кредита. Числа здесь зависят от ваших допущений о страховке, бензине, обслуживании и потере стоимости, поэтому это оценка: поменяйте поля в настройках под свою машину.
| Месяц | Остаток долга (₪) | Оценочная стоимость машины (₪) | Разница (₪) |
|---|
Платёж считается по схеме Шпицера с последним платежом (балуном), годовая номинальная ставка делится на 12. Приведённая годовая стоимость кредита включает комиссию за открытие дела и балун, и это единственное число, по которому предложения сравнимы. Калькулятор не учитывает плавающую ставку, которая будет пересматриваться по дороге, комиссию за досрочное погашение, страховку, которую требует кредитор, и скидки импортёра. Стоимость машины и потеря стоимости — оценка по вашим допущениям, а не прайс-лист. Это не предложение кредита.
Главное число: приведённая годовая стоимость кредита
У него громоздкое название — шиур алут ашрай метуам шнати, — и это единственное число, по которому два предложения вообще сравнимы. Ставка в договоре номинальная: она ничего не знает ни о комиссии за открытие дела (амлат птихат тик), ни о структуре платежей, ни о балуне. Приведённая годовая стоимость берёт весь ваш денежный поток — что получили на руки, что платите каждый месяц и что заплатите в последний день — и переводит это в один процент.
Самый наглядный случай — акция «0% финансирования». Допустим, кредит 120 000 ₪ на 36 месяцев под нулевую ставку с комиссией за открытие дела 6 000 ₪. Ставка действительно ноль. Приведённая годовая стоимость — 3,41%. Это по-прежнему дёшево, но это не ноль, и на фоне банковского предложения под 7% без комиссии сравнение уже не очевидно без расчёта.
У этого числа есть и верхняя граница. Закон о справедливом кредите (хок ашрай аган) задаёт потолок стоимости кредита: ставка Банка Израиля плюс 15 процентных пунктов, то есть 18,25% на сентябрь 2026, когда ставка Банка Израиля — 3,25%, а прайм — 4,75%. Предложение выше потолка незаконно. Калькулятор подсвечивает это красным: ставка 17% на 100 месяцев с комиссией 3 000 ₪ даёт 19,32% приведённых, то есть за потолком, хотя объявленная ставка выглядит «нормальной».
45 000 ₪, которые ждут в конце
Балун, он же «тшлум софи» (תשלום סופי), последний платёж, — это часть цены машины, которая не гасится в течение срока, а приходит одним платежом в последний день. Самый эффективный способ снизить ежемесячный платёж и самый дорогой.
В той же сделке — 150 000 ₪, первый взнос 30 000 ₪, 60 месяцев под 9% — вот что меняет балун в 30% от цены машины:
| Что сравниваем | Без балуна (₪) | Балун 30% (₪) |
|---|---|---|
| Ежемесячный платёж | 2 491 | 1 894 |
| Платёж в конце срока | 0 | 45 000 |
| Проценты за весь срок | 29 460 | 38 663 |
| Сколько откладывать в месяц на балун | 0 | 750 |
| Настоящий платёж вместе с накоплением | 2 491 | 2 644 |
Ставка та же, срок тот же, а балун добавляет 9 203 ₪, потому что тело, на которое начисляются проценты, остаётся большим до самого конца. Платёж падает на 597 ₪, но тот, кто действительно собирается заплатить эти 45 000 ₪, должен откладывать 750 ₪ в месяц, и в сумме настоящий платёж оказывается выше, чем по обычному кредиту.
Балун оправдан, когда есть понятный источник денег к этому дню: керен иштальмут, которая как раз открывается, программа накопления, которая заканчивается, или твёрдое намерение продать машину и закрыть долг вырученным. Тем, кто рассчитывает на продажу, стоит прочитать следующий раздел.
Когда машина стоит меньше долга?
Новая машина теряет от 10% до 20% стоимости за первый год, в среднем около 15%, и ещё примерно 13% за каждый следующий — по обзорам рынка и прайс-листам вторички. Кредит, наоборот, в начале уменьшается медленно: в первых платежах большая часть денег уходит на проценты. Эти две линии, стоимость машины и остаток долга, калькулятор рисует одну против другой.
Пока красная линия выше зелёной, продажа машины долг не закрывает. В обычной сделке с первым взносом от 20% такого почти не случается. В сделке без взноса и с большим балуном это нормальное состояние на всём сроке: полное финансирование 150 000 ₪ на 84 месяца с балуном 50% приходит к финалу, когда машина оценивается в 55 287 ₪, а долг составляет 75 000 ₪ — дыра в 19 713 ₪, которую нужно закрывать из кармана уже после того, как машина продана.
Это же тот сценарий, где тотальная авария или угон бьют дважды, и стоит понимать почему. Страховая по полису микаф платит стоимость машины на день события по прайс-листу, а прайс-лист ничего не знает про ваш кредит: он смотрит на модель, год, пробег и количество владельцев. Если в этот день машина стоит 90 000 ₪, а остаток кредита — 110 000 ₪, вы получите 90 000 ₪, закроете ими часть долга и останетесь с 20 000 ₪ долга и без машины, причём покупать надо новую. На рынке есть расширения, закрывающие ровно этот разрыв, иногда под названием «покрытие финансирования», иногда как часть расширения эрех кинун, и стоят они денег. Тому, кто берёт полное финансирование или большой балун, стоит задать агенту два конкретных вопроса: каким будет разрыв в первые два года и сколько стоит его закрыть. Тем, кто внёс 20% и больше, расширение обычно не нужно вовсе: разрыв просто не возникает.
Растянутый срок удешевляет платёж и удорожает машину
Срок — самая доступная кнопка за стойкой продаж, и калькулятор показывает, почему нажимать на неё стоит осторожно. Тот же кредит 120 000 ₪ под 9%:
| Срок (месяцев) | Платёж в месяц (₪) | Проценты за срок (₪) | Стоимость машины минус долг в конце (₪) |
|---|---|---|---|
| 36 | 3 816 | 17 375 | 96 505 |
| 60 | 2 491 | 29 460 | 73 044 |
| 84 | 1 931 | 42 178 | 55 287 |
| 100 | 1 710 | 51 002 | 45 918 |
Между 36 и 100 месяцами платёж падает на 2 106 ₪ в месяц, а проценты вырастают на 33 627 ₪. Кроме денег тут есть практическая ловушка: кредит на 100 месяцев — это больше восьми лет, а машину большинство меняет раньше. Тот, кто меняет в середине срока, остаётся с остатком долга, который переезжает в следующую сделку, и дальше начинается круг, где каждая новая машина везёт на себе долг предыдущей.
Не только платёж
Финансирование — только одна часть расходов. Страховка хова и микаф, агра́т ришуй, которая в Израиле зависит от ценовой группы и возраста машины и идёт от 1 266 ₪ до 5 364 ₪ в год, тест, бензин с предельной ценой 7,75 ₪ за литр 95-го на самообслуживании с 7 сентября 2026 и плановое обслуживание — всё это попадает в счёт и в те месяцы, когда машина просто стоит во дворе.
При значениях по умолчанию (страховка 4 000 ₪ в год, пошлина 1 800 ₪, бензин 900 ₪ в месяц, обслуживание 2 500 ₪ в год) машина за 150 000 ₪ забирает 4 083 ₪ в месяц из потока: 2 491 ₪ платёж и ещё 1 592 ₪ содержание. Экономическая стоимость, где вместо погашения тела стоит фактическая потеря стоимости, — 3 365 ₪ в месяц. Оба числа попадают ровно в диапазон, который автомобильная пресса называет для содержания средней семейной машины в Израиле: 3 200–4 100 ₪ в месяц.
Этот блок калькулятора — оценка, а не точный расчёт, и он полностью зависит от ваших допущений. У того, кто проезжает 8 000 км в год, и у того, кто проезжает 35 000, получатся совсем разные числа, поэтому все поля открыты для правки.
Четыре вопроса до подписи
Четыре вопроса, письменно, до того как подписывать договор финансирования:
- Какова приведённая годовая стоимость кредита? Не ставка. Это число обязано быть в гилуй наот, раскрытии условий, и именно его сравнивают между предложениями.
- Есть ли последний платёж и какой? И отдельно: что будет, если в тот день суммы не окажется, и что написано в договоре про возврат машины вместо оплаты.
- Сколько стоит досрочное погашение? В потребительском кредите это обычно небольшая операционная комиссия, но в кредите с фиксированной ставкой она бывает заметной.
- Обязательно ли оформлять страховку через кредитора? Обычно нет. Отдельное сравнение страховок экономит сотни шекелей в год.
А дальше ответы вносятся сюда, наверх, и вы смотрите на то же самое число в итоге.
Частые вопросы о финансировании машины в Израиле
Чем ставка в предложении отличается от приведённой годовой стоимости кредита?
Ставка описывает только цену денег. Приведённая годовая стоимость учитывает ещё и комиссию за открытие дела, и структуру платежей, поэтому, если комиссии есть, она всегда выше. В кредите 120 000 ₪ на 36 месяцев под нулевую ставку с комиссией 6 000 ₪ ставка равна 0%, а приведённая стоимость — 3,41% (расчёт Finansiko).
Какой первый взнос имеет смысл вносить за машину?
Чем больше взнос, тем меньше шансов, что долг окажется больше стоимости машины. Взноса в 20% от цены обычно хватает, чтобы линия стоимости машины держалась выше линии долга весь срок — при тех допущениях о потере стоимости, которые заданы в калькуляторе.
«0% финансирования» правда стоит ноль?
Не обязательно. Обычно такая акция идёт вместе с комиссией за открытие дела, с отказом от скидки на саму машину или с тем и другим сразу. Внесите комиссию и реальную цену в калькулятор, и приведённая годовая стоимость покажет, сколько акция стоит на самом деле.
Что делать, если денег на балун в конце не будет?
Есть три варианта, и все стоят денег: продать машину и закрыть долг вырученным, взять новый кредит на сумму балуна или вернуть машину по условиям договора, если такой пункт в нём есть. Первые два зависят от того, покрывает ли стоимость машины долг на тот день.
Чем банковское финансирование отличается от внебанковского?
Банк обычно дешевле, медленнее и проверяет глубже. Внебанковская финансовая компания одобряет быстро и на гибких условиях, чаще всего под более высокую ставку. Машина остаётся в залоге у кредитора в обоих случаях до последнего платежа.
Купить машину за наличные или взять финансирование?
Вопрос в том, какую доходность приносят деньги, которые вы не потратили, против стоимости кредита. Если приведённая годовая стоимость ниже доходности после налога, финансирование разумно. Это сравнение делает калькулятор «кредит или снять с накоплений».
Читайте также: калькулятор шарового кредита · калькулятор кредита по ставке прайм · калькулятор объединения кредитов
