

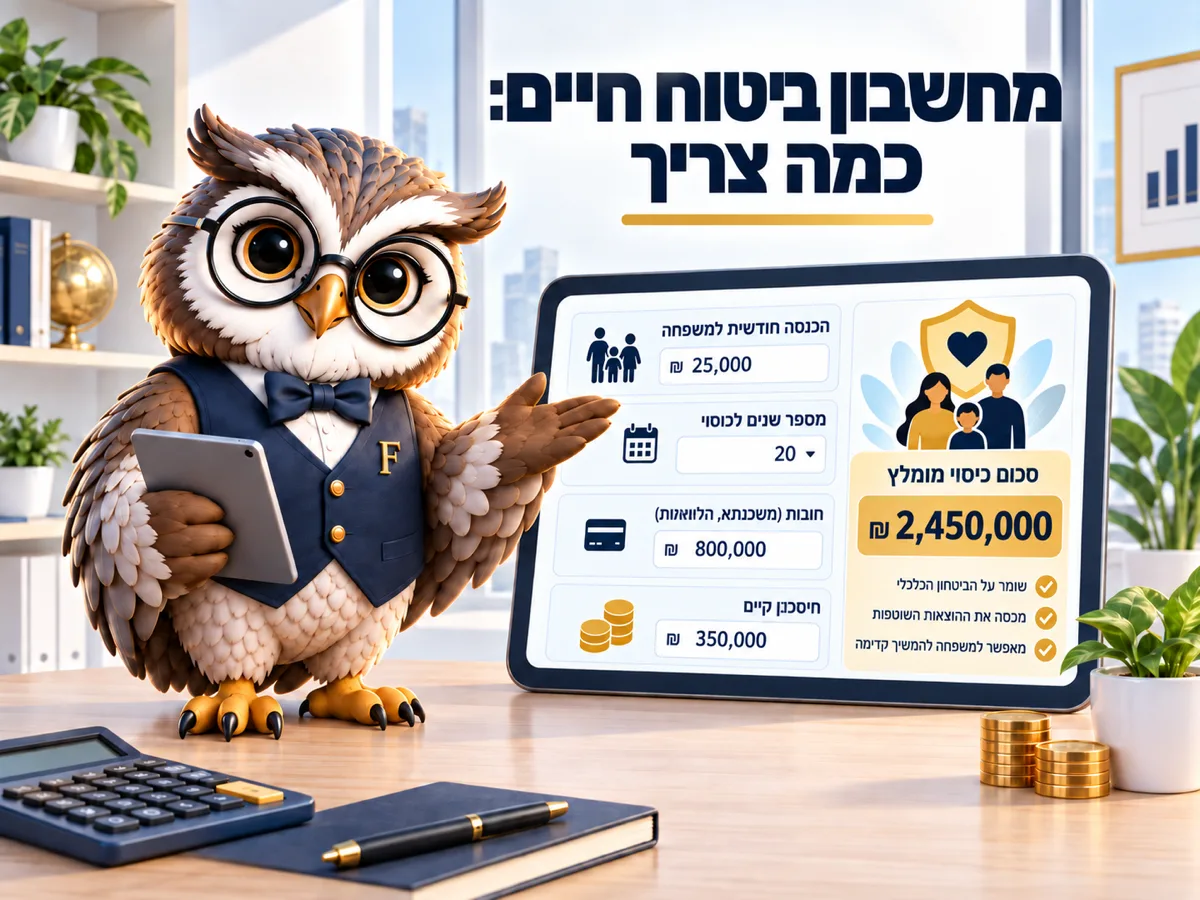

על השאלה כמה ביטוח חיים צריך יש תשובה מקובלת אחת: עשר הכנסות שנתיות. למשפחה עם הכנסה של 240,000 ₪ בשנה זה יוצא 2,400,000 ₪ של ריסק. החישוב לפי צרכים של אותה משפחה בדיוק נתן 1,270,000 ₪, והפער אינו טעות: חלק מהעבודה כבר נעשה על ידי המשכנתא המבוטחת, קצבת השאירים והחיסכון שכבר קיים.
מחשבון ביטוח חיים לפי צרכים
סכום הריסק החסר אחרי חובות, הוצאות המשפחה, קצבת שאירים ונכסים קיימים.
1הנתונים של המשפחה
2מה יוצא
הופק ב-26.09.2026 באתר פיננסיקו (finansiko.com). חישוב להמחשה לפי הנתונים שהוזנו, אינו ייעוץ ביטוחי ואינו תחליף לחישוב של בעל רישיון.
שיטת הצרכים: חובות והוצאות המשפחה לאורך התקופה שבחרתם, פחות מה שכבר עומד לרשותה. כלל 10 ההכנסות הוא נקודת השוואה מקובלת, לא המלצה. המחשבון אינו מתמחר פוליסה. אינו ייעוץ ביטוחי.
מה מחשבון ביטוח חיים סופר
שיטת הצרכים שואלת שאלה אחת: כמה כסף המשפחה תצטרך אם ההכנסה תיעלם מחר. הצד האחד הוא מה שצריך לכסות, כלומר החובות שנשארים, ההוצאות השוטפות למספר השנים שבחרתם ויעדים גדולים שכבר ידועים מראש. הצד השני הוא מה שכבר עומד לרשותה: חיסכון נזיל, קצבת שאירים מהקרן וכיסוי ריסק קיים.
ההפרש ביניהם הוא הסכום שצריך לקנות. לא יותר.
המספרים נכונים ל-2026 רק במובן אחד: הם שלכם. אין כאן פרמטר ממשלתי שמתיישן, יש נתונים מהדוחות שלכם, והם משתנים כשמשתנה המשכורת, המשכנתא או מספר הילדים בבית. שווה לחזור למחשבון אחרי כל שינוי גדול.
למה המשכנתא לא תמיד נספרת?
לרוב מי שלקח משכנתא יש גם ביטוח חיים למשכנתא. הביטוח הזה מסלק את יתרת ההלוואה מול הבנק ביום האירוע, והדירה נשארת בידי המשפחה בלי חוב. הכסף לא עובר דרך המשפחה, אלא ישירות לבנק.
זה כיסוי לבנק, לא למשפחה.
המסקנה המעשית פשוטה. אם יש ביטוח חיים למשכנתא, היתרה לא צריכה להיספר שוב בצורך לריסק הפרטי, כי היא כבר מכוסה. מי שסופר אותה פעמיים קונה כיסוי כפול ומשלם עליו פעמיים.
ההפך נכון באותה מידה. בעסקאות שבהן אין ביטוח חיים למשכנתא, או כשהמשכנתא נלקחה על נכס אחר, היתרה נשארת על המשפחה במלואה והיא הרכיב הגדול ביותר בחישוב. הבחירה במחשבון משנה את התוצאה במאות אלפי שקלים, ולכן שווה לבדוק בפוליסה מה בדיוק מבוטח.
4,000 ₪ בחודש שווים 720,000 ₪ בחישוב
קרן פנסיה מקיפה משלמת קצבת שאירים לבן או בת הזוג ולילדים. זו קצבה חודשית ולא סכום חד-פעמי, והמחשבון סופר אותה כזרם לאותן שנים שבחרתם לכסות. קצבה של 4,000 ₪ בחודש על פני 15 שנה שווה 720,000 ₪, וזה סכום שמקטין את הריסק שצריך לקנות בצורה ממשית.
גובה הקצבה תלוי במסלול הביטוחי בקרן ובמבנה המשפחה, והוא כתוב בדוח השנתי. מי שמזין הערכה גסה מקבל תוצאה גסה.
בדקו את התקופה לפני שמגדילים את הסכום
הפרמטר שמזיז את התוצאה הכי הרבה אינו גובה ההוצאות אלא מספר השנים. מעבר מעשר שנים לעשרים מכפיל את רכיב ההוצאות, וזה בדרך כלל הרכיב הגדול בחישוב. הבחירה הסבירה קשורה לגיל הילדים: עד מתי המשפחה באמת תלויה בהכנסה הזו, ומתי הילד הצעיר מסיים לימודים ומתחיל לעמוד ברשות עצמו.
כלל עשר ההכנסות שימושי בתור בדיקת שפיות. אם החישוב לפי צרכים רחוק ממנו פי שניים לכל כיוון, כדאי לחזור ולבדוק את ההנחות לפני שקונים פוליסה. פער גדול כלפי מטה מסביר את עצמו כשיש נכסים וכיסויים קיימים, ופער כלפי מעלה מופיע כשיש חובות גדולים או תקופה ארוכה.
קראו גם
- ביטוח חיים ריסק: מה קובע את המחיר
- השוואת ביטוח חיים לפי מה שכבר יש לכם
- מחשבון אובדן כושר עבודה: כמה כיסוי צריך
שאלות נפוצות
כמה ביטוח חיים צריך למשפחה עם שני ילדים?
אין מספר אחיד. הסכום נגזר מהחובות שנשארים, מההוצאות לשנים שבהן המשפחה תלויה בהכנסה ומכל מה שכבר קיים: חיסכון, קצבת שאירים וכיסויים אחרים.
ביטוח חיים למשכנתא מספיק?
הוא מכסה את ההלוואה מול הבנק בלבד. הוצאות המחיה של המשפחה אינן חלק ממנו, ולכן הוא אינו מחליף ריסק פרטי.
למה הקצבה מהקרן מקטינה את הסכום?
כי היא הכנסה שממשיכה להגיע למשפחה. המחשבון סופר אותה לאותן שנים שבחרתם, ולא כסכום חד-פעמי.
לכמה שנים נכון לכסות?
עד שהמשפחה מפסיקה להיות תלויה בהכנסה שנעלמה. בפועל רוב האנשים בוחרים את מספר השנים שנשאר עד שהילד הצעיר עומד ברשות עצמו.
המחשבון מחשב את מחיר הפוליסה?
לא. הוא מחשב את הסכום החסר. המחיר תלוי בגיל, במצב הבריאות ובחברת הביטוח, והוא נקבע בהצעה עצמה.
ביטוח חיים נקנה פעם אחת וממשיך לעלות כסף שנים. במשפחה מהדוגמה ההפרש בין כלל האצבע לחישוב היה 1,130,000 ₪, וזו הפרמיה שאפשר לא לשלם.
הדף והמחשבון הם מידע כללי ואינו ייעוץ ביטוחי או פנסיוני. התאמה אישית נעשית מול בעל רישיון.
