

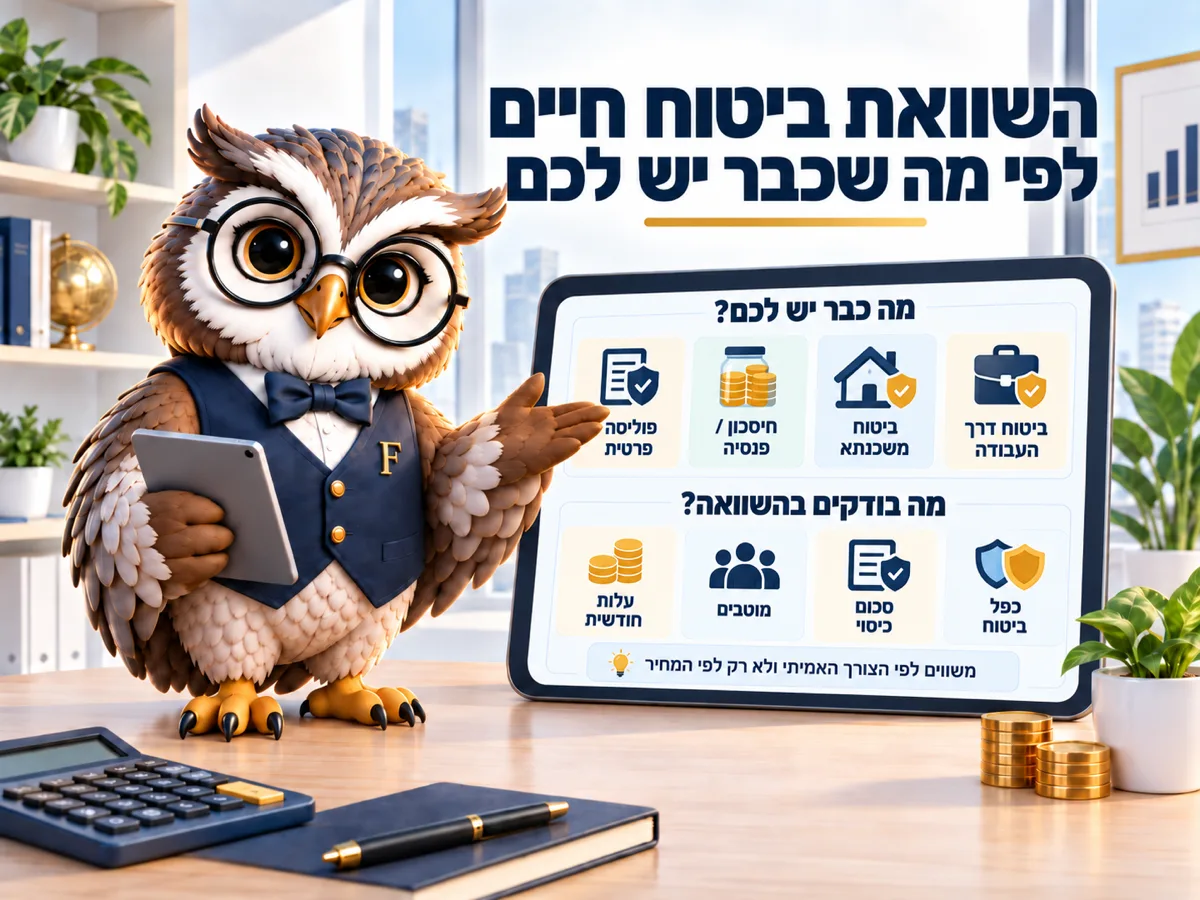

השוואת ביטוח חיים לא מתחילה במחיר. לישראלי ממוצע יש עד ארבעה כיסויים למקרה מוות, והם משלמים דברים שונים לאנשים שונים: ריסק פרטי משלם סכום, קצבת שארים בפנסיה משלמת 30%–60% כקצבה חודשית, ביטוח החיים של המשכנתא משלם לבנק, ופוליסה פנסיונית תלויה במסלול. נכון לספטמבר 2026.
מה קורה לכסף אם אני לא אהיה כאן? זו השאלה, והתשובה בישראל של 2026 כמעט אף פעם לא מגיעה ממקור אחד: לרוב האנשים יש עד 4 כיסויים שונים למקרה מוות, לפעמים בלי לדעת.
אנשים משווים מחירי ביטוח חיים לפני שהם יודעים מה כבר יש להם, ולכן ההשוואה יוצאת לא רלוונטית: אפשר לקנות זול מאוד כיסוי שכבר קיים, ולהישאר בלי הכיסוי שחסר.
4 כיסויים שנכנסים להשוואת ביטוח חיים
ההבדל בין הכיסויים הוא לא בגודל הסכום אלא בשאלה מי מקבל אותו ובאיזו צורה, וזו בדיוק הנקודה שנופלת בהשוואות מחיר רגילות.
ריסק פרטי משלם סכום חד-פעמי למוטבים שרשמתם. קצבת שארים מקרן הפנסיה משלמת קצבה חודשית לבן או בת הזוג, בשיעור של 30% עד 60% לפי גיל ההצטרפות לקרן, ולילדים 20% עד 30%, לפי כל-זכות נכון לספטמבר 2026. ביטוח החיים שנלקח מול המשכנתא משלם קודם כול לבנק, כדי לסלק את יתרת ההלוואה. ופוליסה פנסיונית כמו ביטוח מנהלים תלויה במסלול הכיסויים שנבחר בה, ובקופת גמל אין כיסוי ביטוחי בכלל.
מי שמחזיק את ארבעתם יכול להיות מבוטח היטב ובכל זאת להשאיר את המשפחה בלי מזומן בחודש הראשון, כי קצבה מגיעה חודש-חודש והבנק לוקח את שלו מיד.
| כיסוי | מי מקבל | צורת תשלום | שיעור (%) או סכום (₪), נכון ל-2026 |
|---|---|---|---|
| ריסק פרטי | המוטבים שרשמתם | סכום חד-פעמי | מה שנרכש |
| שארים בקרן פנסיה | בן או בת זוג, ילדים | קצבה חודשית | 30%–60% לבן זוג, 20%–30% ליתומים |
| ביטוח חיים למשכנתא | הבנק | סילוק יתרת ההלוואה | יתרת המשכנתא |
| כיסוי בפוליסה פנסיונית | לפי הפוליסה | לפי המסלול | לפי המסלול |
איפה משווים מחיר בחינם
לריסק פרטי יש השוואה רשמית: מחשבון הריסק של רשות שוק ההון. מזינים גיל, מין ומצב עישון ומקבלים את הפרמיות של החברות זו לצד זו.
מה שחשוב להבין לגבי המספרים שם: הם תקרה. זה המחיר המרבי שחברה רשאית לגבות ממצטרף חדש באותו מועד, ואם החיתום מוצא משהו במצב הבריאות או בעיסוק, המחיר בפועל יכול להיות גבוה יותר. בכיוון השני אפשר לקבל פחות.
לביטוח המשכנתא אין מחשבון ממשלתי מקביל, וגם אין חובה לקנות אותו דרך הבנק. הבנק חייב להודיע שאפשר לרכוש אצל מבטח פרטי, ומעבר בין מבטחים אפשרי בכל שלב וללא עמלה, בכפוף לשמירת תנאי הפוליסה.
מה בודקים לפני המחיר
ארבע שאלות שמשנות את העלות הכוללת יותר מהפרש של כמה שקלים בפרמיה החודשית:
- הפרמיה קבועה לאורך התקופה או עולה לפי גיל
- מה תקופת הביטוח, ומה קורה בסופה
- אילו חריגים יש בפוליסה
- מי רשום כמוטב, ומתי עודכן
השאלה האחרונה נשמעת טכנית, והיא זו שבאמת נופלת: פוליסה שנפתחה ב-2015, לפני נישואים או לפני לידה, יכולה עדיין להחזיק מוטב שכבר לא רלוונטי, והכסף יגיע בדיוק לפי מה שרשום בה ולא לפי מה שהתכוונתם. עדכון לוקח דקות.
סדר ההשוואה
קודם נכנסים להר הביטוח ומוציאים את הרשימה של מה שקיים: איזה כיסוי, באיזו חברה, כמה בחודש.
אחר כך מחברים את הצרכים: יתרת המשכנתא, הוצאות משק הבית לתקופה שרוצים לכסות, והוצאות הילדים עד גיל 18.
מחסירים את הראשון מהשני, וההפרש הוא מה שחסר. רק אז פותחים את מחשבון הריסק, ולא לפני: זה הסדר שפיננסיקו בנתה אחרי שעברה על ארבעת הכיסויים, ובלעדיו משווים מחיר של סכום שאולי בכלל לא צריך.
שאלות נפוצות
מה עדיף, ריסק או קצבת שארים?
אלה לא מתחרים. קצבה טובה לתזרים לאורך שנים, סכום חד-פעמי טוב לסילוק חוב ולכרית ראשונית. רוב המשפחות צריכות את שניהם, בפרופורציה שתלויה בחובות שלהן.
ביטוח החיים של המשכנתא מגן על המשפחה?
הוא מגן על הנכס: הכסף הולך לבנק ומסלק את ההלוואה. המשפחה נשארת עם דירה בלי משכנתא, וזה הרבה, אבל זה לא מזומן לחודש הבא.
אפשר לסמוך על המחיר במחשבון?
כמחיר מרבי, כן. כהצעה סופית, לא: החיתום יכול לשנות אותו. תתייחסו אליו כאל תקרה לניהול משא ומתן.
יש לי כמה פוליסות ריסק ישנות. לבטל?
לא לפני שראיתם את כולן יחד בהר הביטוח ובדקתם מה כל אחת מכסה ולמי. פוליסה ישנה עם מחיר שננעל בגיל צעיר לפעמים זולה מכל מה שתמצאו היום.
איפה משווים ביטוח בריאות?
לאותה רשות יש מחשבון נפרד לביטוחי בריאות, וזה מוצר אחר לגמרי. השוואת ביטוח חיים לא עונה על שאלות בריאות ולהפך.
קראו גם
