

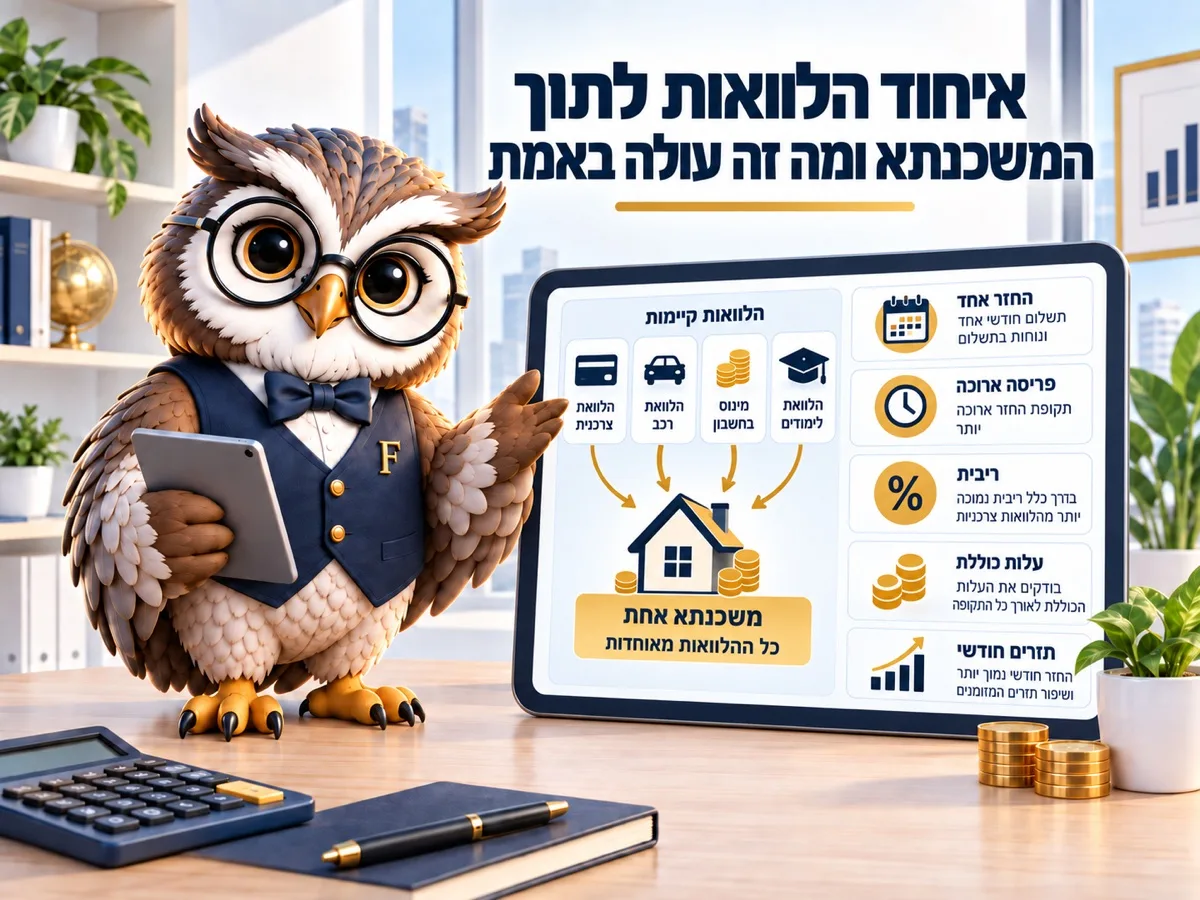

איחוד הלוואות עם משכנתא מחליף כמה הלוואות יקרות בהלוואה אחת זולה בשעבוד הדירה. בדוגמה שלנו ההחזר החודשי יורד מ-5,953 ₪ ל-1,798 ₪, אבל סך הריבית עולה מ-51,469 ₪ ל-103,565 ₪, כי הפריסה ארוכה בהרבה. המהלך נכון כשיש בעיית תזרים אמיתית, ולא כשרוצים פשוט יותר כסף פנוי. נכון לספטמבר 2026.
5,953 ₪ בחודש. זה מה שמשלמת בספטמבר 2026 משפחה עם שלוש הלוואות צרכניות בסך 220,000 ₪, ובדיוק הסכום הזה שולח אנשים לבנק לשאול על איחוד הלוואות.
הבנק אכן יכול להוריד את ההחזר הזה לפחות משליש. השאלה היא כמה זה עולה בסוף, וזה מספר שלא תמיד שמים על השולחן.
איחוד הלוואות עם משכנתא: המספרים המלאים
| מה עושים | החזר חודשי, ₪ | סך הריבית, ₪ |
|---|---|---|
| משאירים כמו שזה | 5,953 ₪ | 51,469 ₪ |
| מאחדים ל-10 שנים | 2,388 ₪ | 66,509 ₪ |
| מאחדים ל-15 שנים | 1,798 ₪ | 103,565 ₪ |
| מאחדים ל-20 שנים | 1,513 ₪ | 143,204 ₪ |
הריבית במשכנתא נמוכה בהרבה מריבית של הלוואה צרכנית, וזה נכון. אבל הריבית הזאת רצה על פני 15 או 20 שנה במקום שלוש או חמש, ולכן סך התשלום גדל.
המשמעות המעשית, בריביות של 2026: 4,155 ₪ פנויים בחודש עולים לכם 52,096 ₪ ריבית נוספת לאורך הדרך. זו לא עסקה גרועה כשלעצמה, אבל צריך לדעת שזאת העסקה.
יש עוד זווית שכדאי להכיר, והיא נוגעת לסדר שבו הכסף נפרע. בהלוואה צרכנית קצרה רוב התשלום החודשי הולך לקרן כבר מההתחלה, ולכן החוב נעלם מהר. במשכנתא, לעומת זאת, השנים הראשונות הן בעיקר ריבית, והיתרה יורדת לאט. המשמעות היא שמי שמאחד היום ומוכר את הדירה בעוד חמש שנים, ימצא שהחוב שהעביר פנימה כמעט לא קטן, והוא ייפרע מתוך התמורה של המכירה. זה לא הופך את המהלך לרע, אבל זה משנה את החשבון של מי שמתכנן לעבור דירה בקרוב, ובדיוק המקרים האלה הם אלה שבהם כדאי לפרוס לתקופה קצרה ולא ארוכה.
מתי זה המהלך הנכון
כשיש בעיית תזרים אמיתית. משפחה שההחזרים שלה חונקים אותה כל חודש, שנכנסת למינוס כדי לעמוד בהם ומשלמת עליו ריבית נוספת, תרוויח מהאיחוד גם בכסף וגם בשקט.
כשיש הלוואות בריביות דו-ספרתיות. הלוואה ב-13% היא בדיוק סוג החוב שכדאי להחליף בחוב ב-5.5%, בפער הריביות של 2026, במיוחד אם נשארו לה שנתיים או שלוש.
וכשהמטרה היא לעמוד ביחס ההחזר לקראת רכישת דירה. הבנק סופר את כל ההחזרים החודשיים, ולכן סגירת הלוואות צרכניות מגדילה את המשכנתא שיאשרו לכם.
ומתי זו טעות
כשהכסף הפנוי הולך לצריכה שוטפת. איחוד שמייצר 4,000 ₪ פנויים בחודש, ואחריהם נלקחות הלוואות חדשות שנרשמות גם בנתוני האשראי שמרכז בנק ישראל, הוא המסלול הקלאסי לחוב גדול פי שניים, הפעם עם הדירה כבטוחה.
וכשהחוב קטן וקצר. הלוואה של 30,000 ₪ שנותרו לה שנתיים, בתנאי 2026, לא שווה פריסה ל-15 שנה, גם אם הריבית נמוכה יותר.
ההבדל בין שני המצבים הוא לא בריבית אלא בשאלה מה קורה אחרי. מי שמאחד וסוגר את הכרטיסים מרוויח; מי שמאחד וממשיך כרגיל, מגלה בעוד שנתיים שהחוב הצרכני חזר, ועכשיו יש גם משכנתא גדולה יותר.
מה הבנק ייתן ומה לא
הלוואה לכל מטרה בשעבוד דירה מוגבלת לפי בנק ישראל: מימון עד 70% משווי הנכס, והחלק שמעל 50% מוגבל ל-200,000 ₪, נכון ל-2026. כלומר גם אם הדירה שווה הרבה, אי אפשר למשוך ממנה בלי גבול.
בנוסף הבנק בודק את יחס ההחזר הכולל אחרי האיחוד, ואת נתוני האשראי שלכם. מי שכבר בפיגורים יגלה שהאיחוד לא מאושר בדיוק כשהוא הכי נחוץ, ולכן את המהלך עושים לפני שהמצב מידרדר ולא אחרי.
שעבוד הדירה משנה את מאזן הסיכונים. הלוואה צרכנית שלא נפרעת היא בעיה כספית; הלוואה בשעבוד דירה שלא נפרעת היא בעיה של קורת גג. זה ההבדל היחיד שבאמת חשוב, והוא לא מופיע בטבלת הריביות.
ועוד נקודה שמפתיעה: איחוד הלוואות לא חייב לכלול את כל ההלוואות. אפשר להכניס פנימה רק את היקרות, ולהשאיר בחוץ הלוואה זולה שנותרו לה שנה או שנתיים. בנק שמציע לאחד הכול בבת אחת עושה את זה כי ככה פשוט יותר לו, לא בהכרח כי זה זול יותר לכם.
תעשו את החשבון לפני שנכנסים לבנק
קחו את כל ההלוואות, רשמו לכל אחת יתרה, ריבית והחזר, וחשבו את סך הריבית שנותרה עד הסוף. אחר כך חשבו את אותו חוב במחשבון המשכנתא לשלוש תקופות. אם ההפרש בריבית קטן מהסכום שהתזרים החודשי שווה לכם, המהלך נכון.
ושתי פעולות שחייבות ללוות אותו: סגירת המסגרות והכרטיסים שנפרעו, ופריסה לתקופה הקצרה ביותר שהתקציב סובל, לא הארוכה ביותר שהבנק מציע. ההחלטה הבאה של בנק ישראל ב-21.10.2026 תזיז את ריבית הפריים, ולכן גם את הריבית שתקבלו על החלק הזה.
הכניסו את ההלוואות הקיימות שלכם וראו מה האיחוד עושה לתשלום ולעלות הכוללת:
מחשבים לפי הנתונים שהזנתם.
| הלוואה | יתרה | החזר חודשי | ריבית | חודשים שנותרו | ריבית שנותרה |
|---|
המודל: מהיתרה, מההחזר ומהריבית של כל הלוואה מחושב מספר התשלומים שנותרו, ומהם הריבית שנותרה לשלם. ההלוואה המאחדת מחושבת בלוח שפיצר על סך היתרות בתוספת העמלות. הריבית המרבית המותרת בהלוואה שקלית לפי חוק אשראי הוגן היא ריבית בנק ישראל בתוספת 15 נקודות האחוז. המודל מניח ריבית קבועה ולא מתמחר ביטוח הלוואה, הצמדה או פיגורים. הנתונים נכונים ל-2026, מקור: חוק אשראי הוגן, בנק ישראל. תחזית, לא ייעוץ.
שאלות נפוצות
אפשר לאחד הלוואות בלי משכנתא קיימת?
כן, דרך הלוואה לכל מטרה בשעבוד הדירה. התנאים דומים, והמגבלה של 70% מימון מטעם בנק ישראל חלה גם עליה.
האיחוד פוגע בדירוג האשראי?
סגירת הלוואות בזמן דווקא משפרת את התמונה. מה שפוגע הוא לקיחת הלוואות חדשות אחרי האיחוד.
כמה זמן לוקח התהליך?
בדרך כלל שבועיים עד חודש, כולל שמאות אם נדרשת ורישום שעבוד מעודכן.
מה עם עמלת פירעון מוקדם על ההלוואות הישנות?
בהלוואות צרכניות בריבית קבועה יכולה להיות עמלה, ולרוב היא קטנה. שווה לבקש את הסכום המדויק לפני הסגירה.
עדיף לאחד או למחזר את המשכנתא?
אלה שני מהלכים שונים. מחזור משפר את תנאי המשכנתא עצמה, ואיחוד מכניס חוב חיצוני פנימה. לפעמים עושים את שניהם באותה פגישה.
קראו גם
- משכנתא בישראל: כל השלבים במקום אחד
- מחשבון איחוד הלוואות
- מילון המונחים של האתר
- מימון מחדש על הדירה הקיימת
- איך עוצרים הידרדרות בתיק
- מה עושים כשהבנק מסרב
