

Урок 10 · Что будет, если рынок упадёт в начале пенсии
Падение рынка в начале пенсии бьёт сильнее позднего: деньги снимают по низкой цене. Почему так выходит и как собрать подушку против продажи в убыток.
- Пенсионный возраст
- 9 минут чтения
- Урок 10 из 15
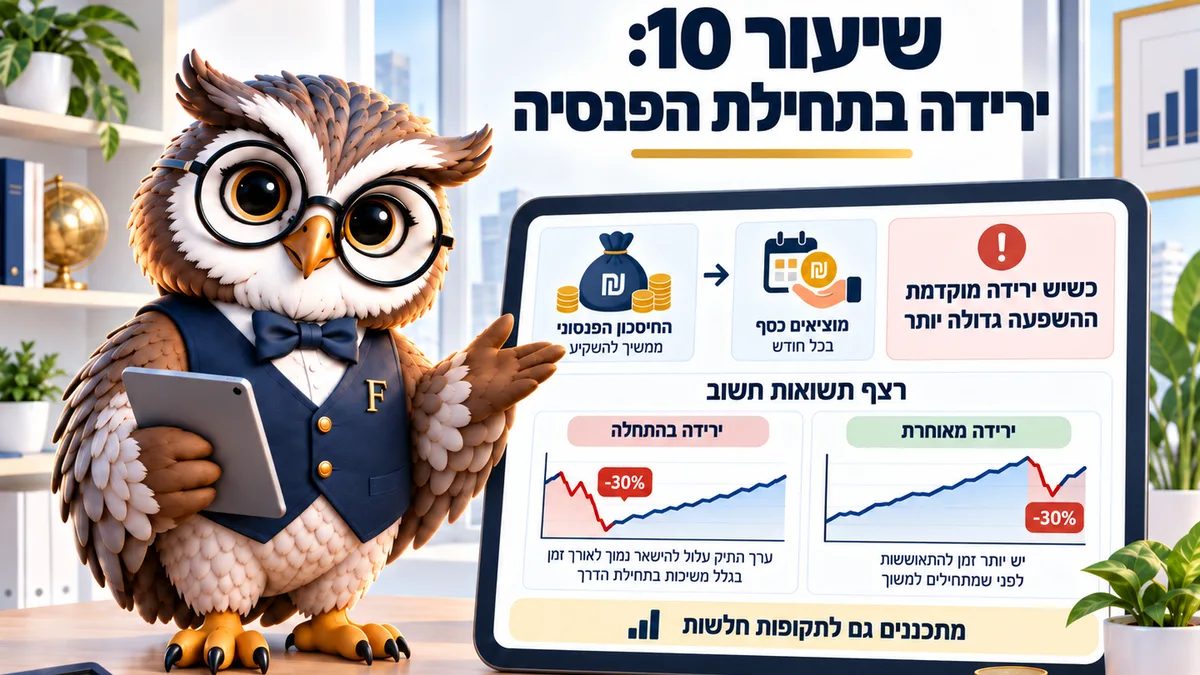
Одно и то же падение рынка бьёт намного сильнее, когда приходит в первые годы пенсии: деньги снимают ровно тогда, когда цены низкие. Защита — не прогноз, а доступная подушка на два года и небольшая правка темпа снятия. Верно на сентябрь 2026 года.
Двое вышли на пенсию с одинаковой суммой и в одном возрасте. Один вышел в год, когда рынок рос, другой — за год до резкого падения, и через 15 лет их положение различается полностью.
Разница не в средней доходности. Так работает падение рынка в начале пенсии: важен порядок, в котором пришли хорошие и плохие годы. Это называют риском порядка доходностей.
В годы накопления порядок почти не важен: деньги не снимают. На пенсии он важен очень. Каждое снятие во время падения продаёт паи по низкой цене, и, по данным Налогового управления Израиля (рашут ха-мисим, רשות המסים), такая продажа — полноценное налоговое событие со ставкой 25% на реальную прибыль, если прибыль возникла.
Почему падение рынка в начале пенсии больнее
Когда снимают постоянную сумму из упавшего портфеля, доля снятия от капитала подскакивает. Снятие 42 000 ₪ в год из миллиона — это 4,2%, а после падения на 25% то же снятие равно 5,6%.
Получается, что капитал сжимается сразу с двух сторон. Рынок его уменьшил, а снятие продолжает забирать из него в более высоком темпе относительно остатка.
Когда рынок возвращается, он возвращается на меньшую сумму. Заранее это ощутить трудно, и именно поэтому первые пять лет особенно важны.
Например, портфель на миллион шекелей упал до 750 000 ₪ и продолжает финансировать 3 500 ₪ в месяц. Даже если рынок вырастет на 20% в следующий год, восстановление начинается с более низкой точки, а за это время снято ещё 42 000 ₪.
3 хода, когда рынок падает
Первый — не продавать акции в этот год. Снимают из доступной подушки и дают вложенной части время оправиться.
Можно и немного снизить снятие. Уменьшение на 10% на год-два продлевает жизнь капитала на несколько лет и в быту почти не чувствуется.
Допустим, снятие 3 500 ₪ опускается до 3 150 ₪ на два года, и параллельно замена машины откладывается на год. Вместе эти перемены сохраняют в портфеле около 40 000 ₪ и по-настоящему не меняют образ жизни семьи в тот период.
Третий ход — отложить один крупный расход. Ремонт, машина или дорогая поездка, отодвинутые на год, — ровно то, что не даёт продать в убыток.
Соберите подушку
Введите целевую сумму подушки, накопленное и посильный месячный взнос. Калькулятор покажет, когда вы дойдёте до цели.
| Ежемесячный взнос | Когда цель будет достигнута | Всего внесено | Примечание |
|---|
| Год | Взносы нарастающим итогом | Сумма | В сегодняшних деньгах |
|---|
Доходность в расчёте постоянная, а в жизни она меняется год от года и в слабые годы бывает отрицательной. Думаете взять кредит вместо того, чтобы снять накопления? Для этого есть отдельный калькулятор: Кредит против снятия из инвестиции.
Принятая цель — расходы за 24 месяца, то есть месячный разрыв, умноженный на 24. Тот, кто уже прошёл пенсионный возраст (гиль приша, גיל פרישה), может собрать её поэтапным снятием в хороший год.
Как выглядит хорошая защита
Первый слой — выплаты. Пенсия по старости (кицбат эзрах ватик, קצבת אזרח ותיק) и выплата из пенсионного фонда (керен пенсия, קרן פנסיה) продолжают приходить как обычно и при падении рынка. Это устойчивая основа бюджета.
Второй слой — доступная подушка. Она существует ради двух плохих лет, и другой задачи у неё нет. Ничего страшного, что приносит она немного.
Скажем, подушка в 84 000 ₪ в денежном фонде (керен каспит, קרן כספית) или на депозите принесёт за год скромную сумму, и это совершенно нормально. Её роль не зарабатывать, а позволить остальным деньгам остаться вложенными именно в тот год, когда соблазн продать самый сильный.
Третий слой — гибкость. Бюджет, в котором 10% расходов можно отложить, устойчив, а бюджет, где всё постоянное, хрупок.
Защитой не служит попытка угадать момент на рынке. Никто не знает, когда падение начнётся и когда закончится, и потери вышедшего и вернувшегося поздно обычно больше потерь оставшегося.
Что делать тому, кто уже продал
Не всякая продажа — ошибка. Кто продал, чтобы покрыть необходимый расход, сделал то, что нужно, и вопрос лишь в том, как быть дальше.
Первый шаг — собрать подушку до возвращения на рынок. Подушка и есть то, что предотвратит следующую продажу при следующем падении.
Потом возвращаются постепенно. Растягивание на год снижает риск входа в неудачный день и вдобавок легче психологически: нет одной большой минуты, в которую решается всё.
Стоит помнить и о налоге. Продажа в убыток создаёт капитальный убыток, который можно зачесть против другой прибыли, и это стоит обсудить с налоговым консультантом до конца налогового года.
Как плохой год выглядит на деле
В такой год в первый месяц не происходит ничего. Потом приходят заголовки, за ними квартальный отчёт, а следом появляется чувство, что нужно что-то сделать. Здесь и совершается большая часть ошибок.
Работает план, написанный заранее. Хватает трёх строк.
Скажем: снимаем из подушки, уменьшаем снятие на 10%, откладываем один крупный расход. Написавший это в спокойный год просто исполняет и не решает под давлением.
Стоит помнить ещё одно. Падение рынка не меняет выплат, приходящих на счёт: они продолжают поступать как обычно. Поэтому удар касается только той части, что идёт из накоплений, а это чаще всего треть или половина месячного дохода.
Порядок действий на месяц
Посчитайте свой месячный разрыв и умножьте на 24. Проверьте, сколько не хватает подушке, и составьте план достроить её за год. Параллельно запишите два крупных расхода, которые при необходимости можно отложить на год, чтобы готовый список лежал наготове ко дню, когда рынок пойдёт вниз.
Частые вопросы о падениях рынка на пенсии
Что такое риск порядка доходностей?
Это риск, что плохие годы придут как раз в начале, когда деньги снимают. Одна и та же средняя доходность даёт совсем разный результат в зависимости от порядка лет.
Сколько денег держать вне рынка?
Расходы за 24 месяца по месячному разрыву. Тому, у кого выплаты покрывают почти весь расход, можно и меньше.
Если рынок падает, переходить в спокойный маслуль?
Переход во время падения закрепляет убыток. Если маслуль (מסלול) не подходит вашему сроку, его меняют постепенно и в спокойное время, а не в ответ на плохой месяц.
Сколько времени рынок восстанавливается?
Постоянного ответа нет: в прошлом бывали восстановления за месяцы и бывали за годы. Именно поэтому держат подушку, а не пытаются угадать.
Прекращать ли снятия совсем?
Не обязательно. Немного уменьшают, снимают из подушки и сохраняют разумный уровень жизни: пенсия нужна и для того, чтобы в ней жить, а не только чтобы беречь капитал.
Читайте также: Сколько можно снимать из накоплений · Инвестиции после выхода на пенсию · Калькулятор накоплений на цель
Этот материал написан для: Пенсионный возраст