

Урок 8 · Инфляция на пенсии: чем она особенно опасна
Инфляция на пенсии опасна тем, что нет растущей зарплаты. Что подтачивается, что привязано к индексу, а что нет, и где держать деньги на десятилетие.
- Пенсионный возраст
- 9 минут чтения
- Урок 8 из 15
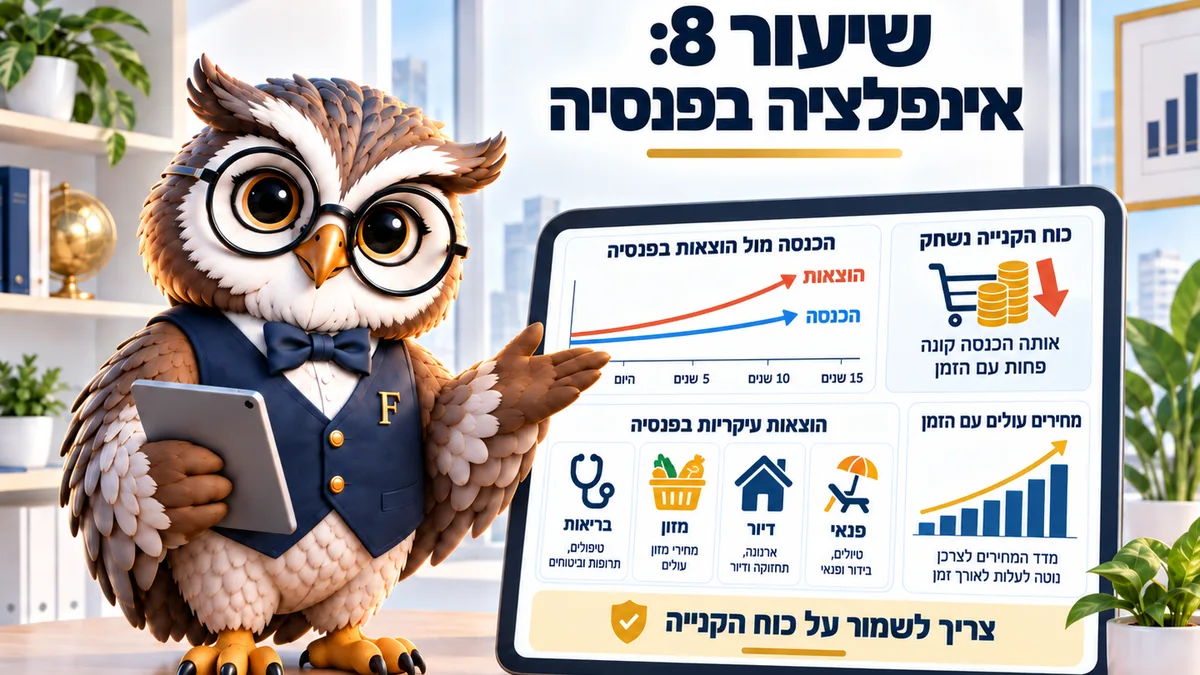
На пенсии нет зарплаты, которая обновляется, поэтому инфляция бьёт прямо по уровню жизни. Даже низкий темп в 1,5% в год подтачивает покупательную способность за два десятилетия. Практический вывод: не держать все деньги в том, что не растёт. Верно на сентябрь 2026 года.
Инфляция в Израиле равна 1,5% в год по данным ха-ламаса (הלשכה המרכזית לסטטיסטיקה), и звучит это незначительно. У работника, которому дают прибавки, так оно почти и есть. Инфляция на пенсии — совсем другая история: механизма, поднимающего доход вслед за ценами, здесь нет.
Разница простая. У наёмного работника механизм обновления есть, будь то прибавка или переход туда, где платят больше. У вышедшего на пенсию есть выплата, и часть её не обновляется в том же темпе.
За месяц потеря не чувствуется. Она чувствуется через десять лет после пенсионного возраста (гиль приша, גיל פרישה), когда та же самая выплата покупает меньше, а расходы на здоровье и на дом тем временем как раз выросли.
Как выглядит потеря на деле
Простой способ это увидеть — спросить, сколько будет стоить сегодняшняя корзина покупок через десятилетие. При инфляции 1,5% в год корзина за 5 000 ₪ будет стоить около 5 800 ₪. Речь об индексе потребительских цен: он меряет цену постоянной корзины со временем.
За двадцать лет разрыв заметно больше. Та же корзина обойдётся примерно в 6 700 ₪. Понадобится на 34% больше денег, чтобы жить точно так же. Так же, а не лучше.
Допустим, расход пары сегодня 13 000 ₪. Через 20 лет при этом темпе ей понадобится около 17 500 ₪ для того же уровня жизни.
Если выплата не растёт в том же темпе, разрыв закрывают накоплениями. Так низкая инфляция превращается в крупную проблему.
2 вида дохода: с привязкой и без
Пенсия по старости (кицбат эзрах ватик, קצבת אזרח ותיק) время от времени обновляется решениями об индексации и потому сохраняет часть своей ценности. Выплата из пенсионного фонда (керен пенсия, קרן פנסיה) ведёт себя по уставу фонда и по выбранному маслулю (מסלול).
Накопления на шекелевом депозите без привязки к индексу не защищены. Если чистая ставка ниже инфляции, деньги тихо теряют ценность, даже когда остаток на счёте не уменьшается. Это называется отрицательной реальной доходностью: прибыль исчезает после вычета роста цен.
Скажем, депозит даёт 3% брутто и платит 15% налога с процентов, оставляя около 2,55% нетто. Против инфляции 1,5% остаётся небольшая реальная прибыль, а стоит инфляции подняться до 3%, и она исчезает.
Отсюда важное различие между деньгами на ближайшие два года и деньгами на десятилетие. Первые должны быть доступны и надёжны. Вторые обязаны расти.
Сравните два инструмента
Введите сумму и число месяцев, в течение которых деньги останутся нетронутыми. Калькулятор сравнит банковский депозит с денежным фондом (керен каспит, קרן כספית) — фондом из депозитов и очень коротких инструментов, — вместе с налогом по каждому.
| Год | Депозит нетто | Денежный фонд нетто | Разница в пользу фонда |
|---|
Шекелевый неиндексируемый депозит: 15% налога со всех процентов. Денежный фонд: 25% налога с прибыли сверх инфляции, удерживается только при продаже. Оба варианта считаются по сложному проценту раз в год, без комиссий за покупку (в большинстве банков комиссии за денежный фонд нет, но стоит проверить). Ставка и доходность здесь — ваши допущения, а не обещание. Налоговые данные на 2026 год, источник: Налоговое управление. Это прогноз, а не инвестиционная консультация.
Учтите, что сравнение верно только для коротких денег. Денежный фонд отдаёт деньги за один рабочий день, а деньги, предназначенные ещё на десять лет, целиком ни в одном из этих двух инструментов лежать не должны.
Допустим, у пары 700 000 ₪ доступных денег. Из них 84 000 ₪ на ближайшие два года, около 200 000 ₪ на пять-десять лет, остальное на более долгий срок. Если вся сумма лежит на депозите, две последние трети тихо подтачиваются два десятилетия подряд.
Инфляция на пенсии: что защищает, а что нет
Первая защита — растущий доход. Чем большая часть постоянного расхода покрыта выплатами, которые время от времени обновляются, тем слабее потеря бьёт по ежедневному бюджету дома.
Вторая — растущая часть портфеля. Даже небольшая биржевая доля нужна ровно для того, чтобы сохранить ценность денег на горизонте десятилетия и дальше. Это верно и в 70 лет: часть денег не тронут до 85.
Третья — инструменты с привязкой к индексу, в первую очередь облигации. Облигация — это заём, который вы даёте государству или компании под проценты, и тело долга в ней обновляется по индексу. Покупательную способность они берегут, а реальная доходность в них обычно низкая.
Не защищают наличные дома и большой остаток на текущем счёте. Там потеря полная. У многих там годами лежат десятки тысяч шекелей без процентов и без всякой причины — просто никто не остановился и не решил, что с ними делать.
Три частые ошибки
Первая — перевести все деньги на депозит в день выхода на пенсию. Ощущается надёжно. Это ровно тот ход, который гарантирует потерю на протяжении 20 лет.
Вторая — планировать постоянное снятие навсегда. 3 500 ₪ сегодня стоят меньше через десятилетие. План должен включать ежегодное обновление.
Третья — не замечать налог. Доходность меряют после налога и только потом сравнивают с инфляцией. Иначе картина искажается, и депозит, выглядящий прибыльным, оказывается небольшим реальным убытком в каждый прошедший год.
Как проверить, поспевает ли портфель
Берут чистую доходность за последний год, вычитают из неё инфляцию того же года и смотрят, что осталось. Это реальная прибыль, и только она говорит, сохранилась ли покупательная способность.
Если число отрицательное два года подряд, это повод для проверки. Не для паники.
Допустим, доходность 2,4% нетто против инфляции 1,5%. Остаётся 0,9% реальных. Для коротких денег это разумно, а для денег, которые послужат вам через 15 лет, уже проблема.
Порядок действий на месяц
Разделите деньги на три группы: что нужно в ближайшие два года, что нужно через пять-десять лет и что не понадобится десятилетие. Проверьте в калькуляторе, где правильно держать первую группу, и убедитесь, что третья не лежит на депозите. В конце назначьте ежегодное обновление суммы снятия по индексу.
Частые вопросы об инфляции на пенсии
Обновляется ли выплата вместе с инфляцией?
Пенсия по старости обновляется периодическими решениями об индексации. Выплата из пенсионного фонда зависит от устава и маслуля, поэтому стоит посмотреть в годовом отчёте, как она ведёт себя именно у вас.
Сколько денег оставлять на депозите?
Обычно расходы на год-два, не больше. Это та сумма, что нужна на случай падения рынка или непредвиденного расхода.
Облигации с привязкой к индексу — это решение?
Они берегут покупательную способность тела долга, а реальная доходность в них низкая. Подходят они как часть портфеля, а не как весь портфель, и прежде всего для денег среднего срока.
Что будет, если инфляция поднимется до 4%?
Тогда потеря идёт почти втрое быстрее нынешней, и нужда в растущей части растёт. Цель Банка Израиля (בנק ישראל) лежит между 1 и 3%, поэтому осторожный план исходит из чего-то внутри этого коридора, а не из нижнего края.
Как понять, поспевает ли мой портфель?
Сравнить чистую доходность последнего года с инфляцией того же года. Если разрыв отрицателен несколько лет подряд, состав портфеля стоит обсудить с консультантом.
Читайте также: Денежный фонд против депозита · Риск долголетия · Накопительные полисы
Этот материал написан для: Пенсионный возраст