

שיעור 8 · אינפלציה בפנסיה: למה היא מסוכנת במיוחד
אינפלציה בפנסיה מסוכנת במיוחד כי אין משכורת שעולה. מה נשחק בפועל, מה צמוד למדד ומה לא, ואיפה נכון להחזיק כסף שנועד לעשור הקרוב.
- גיל פרישה
- 9 דקות קריאה
- שיעור 8 מתוך 15
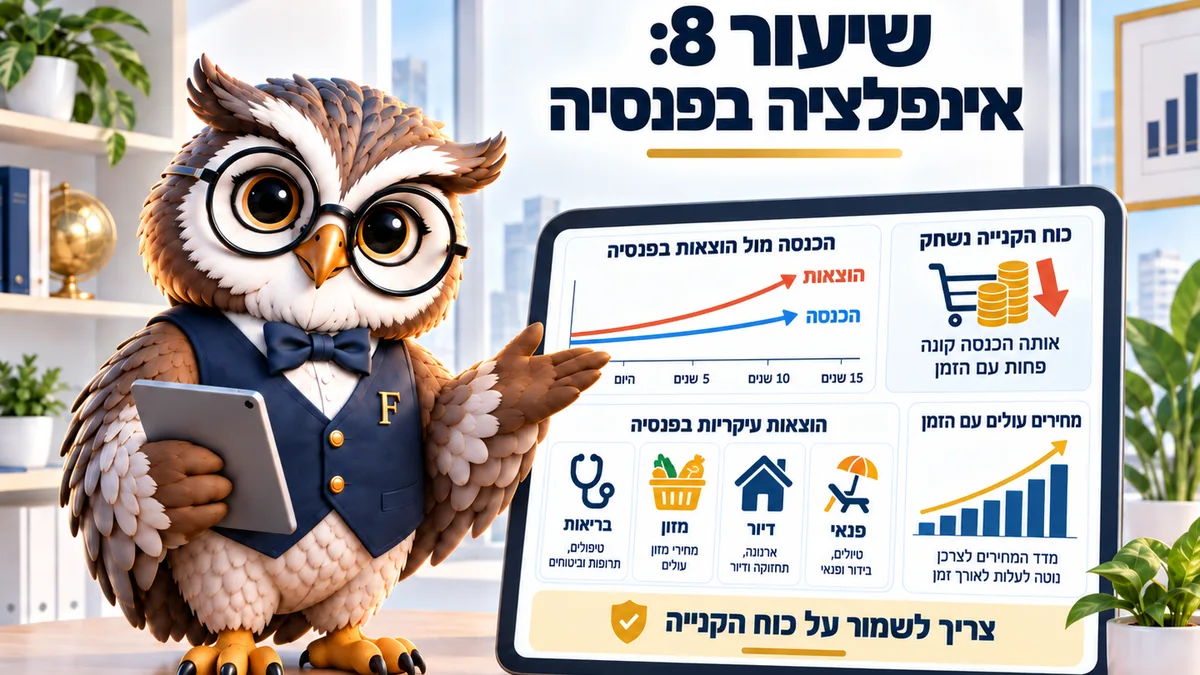
בפרישה אין משכורת שמתעדכנת, ולכן אינפלציה פוגעת ישירות ברמת החיים. גם קצב נמוך של 1.5% בשנה מכרסם בכוח הקנייה לאורך שני עשורים, והמסקנה המעשית היא לא לשמור את כל הכסף באפיק שאינו צומח. נכון לספטמבר 2026.
האינפלציה בישראל עומדת על 1.5% בשנה לפי הלמ"ס, וזה נשמע זניח. אצל עובד שמקבל העלאות זה באמת כמעט זניח. אינפלציה בפנסיה היא סיפור אחר לגמרי, כי אין מנגנון שמעלה את ההכנסה בעקבותיה.
ההבדל פשוט. לשכיר יש מנגנון עדכון, בין שהוא העלאה ובין שהוא מעבר למקום עבודה אחר שמשלם יותר. לפורש יש קצבה, וחלק ממנה לא מתעדכן באותו קצב.
השחיקה לא מורגשת בחודש. היא מורגשת אחרי עשר שנים, כשאותה קצבה בדיוק קונה פחות מוצרים, וההוצאות על בריאות ועל הבית דווקא גדלו בינתיים.
איך נראית שחיקה בפועל
הדרך הפשוטה לראות את זה היא לשאול כמה יעלה סל הקניות של היום בעוד עשור. באינפלציה של 1.5% בשנה סל של 5,000 שקלים יעלה כ-5,800 שקלים. זה מדד המחירים לצרכן, כלומר מדד שמודד את מחירו של סל קבוע לאורך זמן.
בעשרים שנה הפער גדול בהרבה. אותו סל יעלה כ-6,700 שקלים, כלומר נדרשים 34% יותר כסף כדי לחיות בדיוק אותם חיים. אותם חיים, לא חיים טובים יותר.
נניח זוג שההוצאה שלו היום 13,000 שקלים. בעוד 20 שנה, בקצב הזה, הוא יזדקק לכ-17,500 שקלים לאותה רמת חיים בדיוק.
אם הקצבה לא גדלה באותו קצב, הפער נסגר מהחיסכון. כך אינפלציה נמוכה הופכת לבעיה גדולה.
2 סוגי הכנסה, צמודה ולא צמודה
קצבת אזרח ותיק מתעדכנת מעת לעת בהחלטות עדכון, ולכן היא שומרת חלק מערכה לאורך זמן. קצבה מקרן פנסיה מתנהגת לפי תקנון הקרן והמסלול שנבחר.
חיסכון בפיקדון שקלי לא צמוד אינו מוגן. אם הריבית נטו נמוכה מהאינפלציה, הכסף מאבד ערך בשקט, גם כשהיתרה בחשבון לא יורדת. זה נקרא רווח ריאלי שלילי, כלומר רווח שנשחק אחרי שמנכים את עליית המחירים.
למשל, פיקדון שנותן 3% ברוטו ומשלם 15% מס על הריבית מותיר כ-2.55% נטו. מול אינפלציה של 1.5% נשאר רווח ריאלי קטן, וברגע שהאינפלציה עולה ל-3% הרווח הזה נעלם.
מכאן ההבחנה החשובה בין כסף לשנתיים הקרובות לבין כסף לעשור. הראשון אמור להיות נזיל ובטוח. השני חייב לצמוח.
תשוו בין שני אפיקים
הכניסו את הסכום ואת מספר החודשים שבהם לא תיגעו בכסף. המחשבון ישווה פיקדון בבנק מול קרן כספית (קרן שמחזיקה פיקדונות ומכשירים קצרים מאוד), כולל המס על כל אחד מהם.
| שנה | פיקדון נטו | קרן כספית נטו | הפרש לטובת הקרן |
|---|
פיקדון שקלי לא צמוד: 15% מס על כל הריבית. קרן כספית: 25% מס על הרווח מעל האינפלציה, נגבה רק במכירה. שני האפיקים מחושבים בריבית דריבית שנתית, בלי עמלות קנייה (ברוב הבנקים אין עמלה על קרן כספית, כדאי לבדוק). הריבית והתשואה כאן הן הנחות שלכם, לא הבטחה. נתוני המס נכונים ל-2026, מקור: רשות המסים. תחזית, לא ייעוץ השקעות.
שימו לב שההשוואה נכונה לכסף קצר בלבד. קרן כספית נזילה תוך יום עסקים אחד, וכסף שמיועד לעוד עשר שנים לא צריך לשבת באף אחד משני האפיקים האלה במלואו.
נניח זוג עם 700,000 שקלים נזילים. 84,000 מהם מיועדים לשנתיים הקרובות, כ-200,000 לחמש עד עשר שנים, והיתרה לטווח ארוך יותר. אם כל הסכום יושב בפיקדון, שני השלישים האחרונים נשחקים בשקט במשך שני עשורים שלמים.
מה מגן ומה לא
הגנה ראשונה היא הכנסה שצומחת. ככל שחלק גדול יותר מההוצאה הקבועה מכוסה בקצבאות שמתעדכנות מעת לעת, כך השחיקה פוגעת פחות בתקציב היומיומי של הבית לאורך השנים.
הגנה שנייה היא רכיב צומח בתיק. גם חלק מנייתי קטן נועד בדיוק לשמור על ערך הכסף בטווח של עשור ומעלה, וזה נכון גם בגיל 70, כי חלק מהכסף לא ייגע עד גיל 85.
הגנה שלישית היא אפיקים צמודי מדד, ובהם אגרות חוב (הלוואה שאתם נותנים למדינה או לחברה בתמורה לריבית) שהקרן שלהן מתעדכנת לפי המדד. הם מגנים על כוח הקנייה, והתשואה הריאלית בהם בדרך כלל נמוכה.
מה שלא מגן הוא מזומן בבית או יתרה גדולה בעובר ושב. שם השחיקה מלאה. אצל רבים מדובר בעשרות אלפי שקלים ששוכבים שם שנים, בלי ריבית ובלי סיבה, רק כי אף אחד לא עצר להחליט מה לעשות איתם.
שלוש טעויות נפוצות
הראשונה היא להעביר את כל הכסף לפיקדון ביום הפרישה. זה מרגיש בטוח. זה בדיוק המהלך שמבטיח שחיקה לאורך 20 שנה.
השנייה היא לתכנן משיכה קבועה לנצח. 3,500 שקלים היום שווים פחות בעוד עשור. התוכנית צריכה לכלול עדכון שנתי.
השלישית היא להתעלם ממס. תשואה נמדדת אחרי מס, ורק אז משווים אותה לאינפלציה. אחרת התמונה מעוותת, ופיקדון שנראה רווחי מתגלה כהפסד ריאלי קטן בכל שנה שעוברת.
איך בודקים שהתיק עומד בקצב
לוקחים את התשואה נטו של השנה האחרונה, מפחיתים ממנה את האינפלציה של אותה שנה, ורואים מה נשאר. זה הרווח הריאלי, והוא המספר היחיד שמעיד אם כוח הקנייה נשמר.
אם המספר שלילי שנתיים ברציפות, זה סימן לבדיקה. לא לפאניקה.
נניח תשואה של 2.4% נטו מול אינפלציה של 1.5%. נשאר 0.9% ריאלי, וזה סביר לכסף קצר, ובעייתי לכסף שאמור לשרת אתכם בעוד 15 שנה.
סדר הפעולות לחודש הזה
חלקו את הכסף לשלוש קבוצות: מה שנדרש בשנתיים הקרובות, מה שנדרש בחמש עד עשר שנים, ומה שלא נדרש בעשור. תבדקו במחשבון איפה נכון להחזיק את הקבוצה הראשונה, וודאו שהקבוצה השלישית לא יושבת בפיקדון. בסוף קבעו עדכון שנתי של סכום המשיכה לפי המדד.
שאלות נפוצות על אינפלציה בפנסיה
האם הקצבה מתעדכנת עם האינפלציה?
קצבת אזרח ותיק מתעדכנת בהחלטות עדכון תקופתיות. קצבה מקרן פנסיה תלויה בתקנון ובמסלול, ולכן כדאי לבדוק בדוח השנתי איך היא מתנהגת אצלכם.
כמה כסף להשאיר בפיקדון?
בדרך כלל הוצאות של שנה עד שנתיים, ולא יותר. זה הסכום שנועד לשמש ברגע שהשוק יורד או כשמגיעה הוצאה בלתי צפויה.
אגרות חוב צמודות מדד הן פתרון?
הן מגנות על כוח הקנייה של הקרן, והתשואה הריאלית בהן נמוכה. הן מתאימות כחלק מתיק ולא כתיק שלם, ובעיקר לכסף שמיועד לטווח בינוני.
מה קורה אם האינפלציה תעלה ל-4%?
אז השחיקה מהירה כמעט פי שלושה מהיום, והצורך ברכיב צומח גדל. יעד בנק ישראל נע בין 1% ל-3%, ולכן תכנון זהיר מניח משהו בתוך הטווח הזה ולא את הקצה התחתון.
איך בודקים אם התיק שלי עומד בקצב?
משווים את התשואה נטו של השנה האחרונה לאינפלציה של אותה שנה. אם הפער שלילי כמה שנים ברצף, כדאי לבדוק את הרכב התיק מול יועץ.
קראו גם: קרן כספית מול פיקדון · סיכון אריכות חיים · פוליסות חיסכון
המדריך הזה מיועד ל: גיל פרישה