

Урок 7 · Риск долголетия: прожить много лет
Риск долголетия — это риск, что деньги кончатся раньше жизни. На сколько лет нужно планировать, как это меняет темп снятия и что от этого защищает.
- Пенсионный возраст
- 9 минут чтения
- Урок 7 из 15
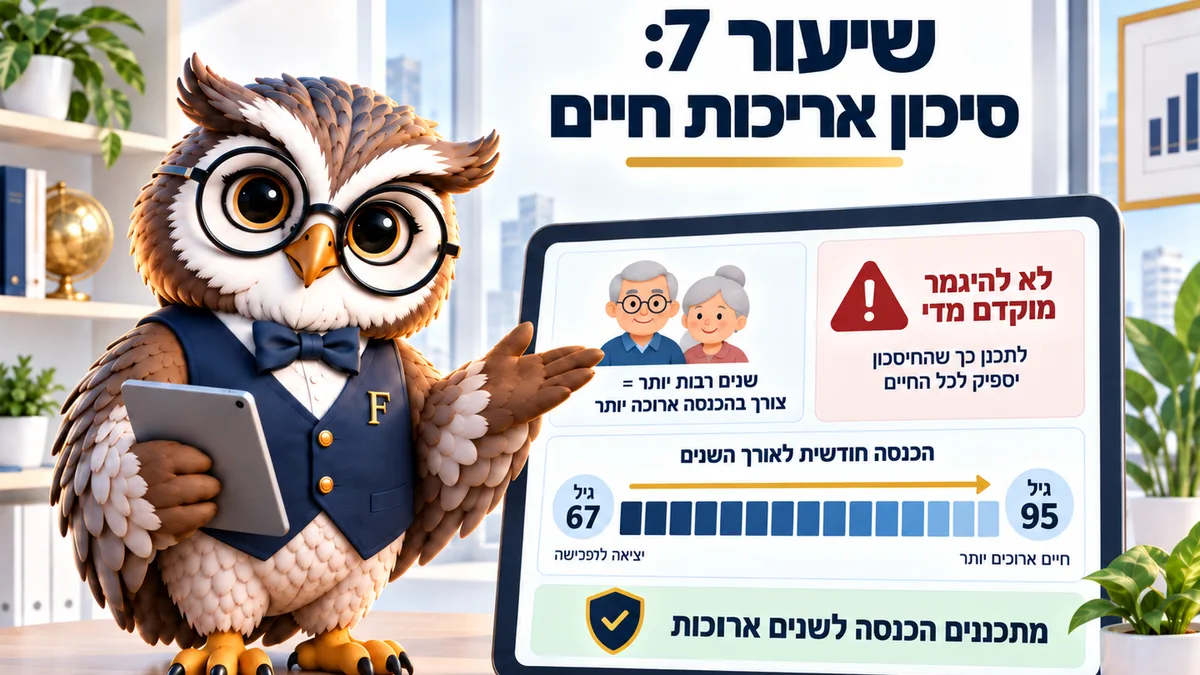
Риск долголетия — это риск, что деньги кончатся раньше, чем жизнь. Продолжительность жизни в Израиле — 81,4 года у мужчин и 85,9 года у женщин, а тому, кто пришёл к 67 годам здоровым, планировать нужно дольше: обычно до 90 лет и выше. Верно на сентябрь 2026 года.
Когда говорят о риске на пенсии, думают о падении рынка. Риск покрупнее ведёт себя совершенно тихо. Риск долголетия — это прожить ещё 10 или 20 лет после того, как накопления кончились.
Сбивает с толку показатель продолжительности жизни. По данным ха-ламаса (הלשכה המרכזית לסטטיסטיקה) она равна 81,4 года у мужчин и 85,9 года у женщин, и это среднее, отсчитанное от рождения, а не от пенсионного возраста (гиль приша, גיל פרישה).
Тот, кто дожил до 67, уже прошёл все риски прежних лет. Его ожидание дополнительных лет выше общего среднего, поэтому план до 82 лет — план слишком короткий.
Почему среднее в 81 год вводит в заблуждение
Среднее описывает население. Не человека. Внутри того же среднего есть и проживший 70 лет, и проживший 95 в полном здравии, и ваш денежный план обязан держаться и на длинном краю этого диапазона.
Разница между краями — десятки тысяч шекелей в год. План, рассчитанный до 85, оставляет человека в 90 лет с одними выплатами. Именно этого и стараются не допустить.
В паре картина сложнее. Продолжительностей жизни две, и обычно один из супругов живёт годы после другого, поэтому планируют по младшему и более здоровому.
Например, паре 67 и 64 лет правильно планировать до 95 лет младшего супруга, то есть на горизонт 31 года. Это почти вдвое больше срока, который большинство предполагает, планируя в одиночку.
Что это делает с числами
Чем длиннее горизонт, тем ниже должен быть темп снятия. Капитал в миллион шекелей при снятии 5 000 ₪ в месяц держится около 17 лет без всякой доходности.
Тот же капитал при 3 500 ₪ держится примерно 24 года. Разница между вариантами — не стиль жизни. Это семь лет спокойствия, а в возрасте, когда вернуться к работе тяжело, это самая важная разница во всём плане.
Инфляция добавляет давления. Она равна 1,5% в год, и на горизонте 25 лет поднимает месячный расход примерно на треть. Снимаемая сумма должна расти со временем.
Допустим, расход сегодня 13 000 ₪. Через 20 лет при том же темпе инфляции понадобится около 17 500 ₪ для точно такого же уровня жизни. И это до перемен в здоровье и личных нуждах.
Проверьте свой горизонт
Введите имеющуюся сумму, месячный взнос или снятие и число лет. Калькулятор покажет, что происходит с деньгами со временем при разных допущениях.
| Год | Взносы нарастающим итогом | Сумма | Прибыль | В сегодняшних деньгах |
|---|
По умолчанию: взнос поступает в начале месяца, а годовая доходность переводится в эффективную месячную ставку (12 месяцев = ровно годовой процент). Другие калькуляторы иногда считают взнос в конце месяца и ставку «годовая делённая на 12», поэтому у них получается немного иначе; это можно выбрать в дополнительных настройках. Результат — прогноз по вашим данным, а не обещание.
Посмотрите, что меняется при удлинении срока с 20 до 30 лет. Тот же капитал, тот же темп — и совсем другой результат. Это и есть риск долголетия в числах.
Риск долголетия: три практические защиты
Первая — пожизненная выплата. Выплата из пенсионного фонда (керен пенсия, קרן פנסיה) и пенсия по старости (кицбат эзрах ватик, קצבת אזרח ותיק) приходят, пока вы живы, и потому это естественная защита от долгой жизни.
Чем большая часть постоянного расхода покрыта выплатами, тем меньше риск. Это и главный довод против снятия всех денег единовременно в момент выхода.
Скажем, пара с постоянным расходом 11 000 ₪, получающая 9 500 ₪ выплатами, защищена куда лучше пары с тем же расходом, получающей 4 000 ₪ и добирающей из накоплений. Сегодня обе живут одинаково, а в 88 лет их положение различается полностью.
Вторая — оставить часть денег вложенной. Человек 67 лет планирует ещё на 25 лет. Такой горизонт оправдывает биржевую часть в портфеле, вопреки интуиции, требующей перевести всё в депозит в день выхода.
Третья — гибкость темпа. Тот, кто проверяет раз в год и снижает снятие на 5% в слабый год, продлевает жизнь капитала на годы, и это лучше одного крупного решения в 80 лет. Допустим, снижение на 200 ₪ в месяц три года подряд: это 7 200 ₪, оставшихся в портфеле и продолживших работать.
Почему не стоит бояться слишком сильно
Звучит это угрожающе. Смысл не в том. Тот, кто знает про риск, снимает его несколькими простыми решениями, почти все из которых чисто технические, и все принимаются один раз, а проверяются ежегодно.
Большинство не обнаруживает в 85 лет, что деньги кончились. Обнаруживают в 78, что темп слишком высок, и правят его с большей болью, чем стоила бы маленькая правка в 70.
Ежегодная проверка — главный инструмент. Полчаса в год над числами стоят больше любого долгого прогноза: они позволяют поправлять мелкими шагами до того, как потребуется крупный.
3 коротких ежегодных проверки
Первая: сколько снято на деле за год против плана. Разрыв между ними — самый ранний признак того, что темп высок, и появляется он задолго до того, как остаток начнёт выглядеть маленьким.
Вторая: что случилось со стоимостью портфеля и какую долю капитала составляет снятие теперь.
Третья: отличается ли ожидаемый расход следующего года от прошлогоднего. Полчаса на эти три проверки достаточно, чтобы понять, держится ли план до 90 лет.
Порядок действий на месяц
Назначьте свой возраст планирования: 90 лет одинокому, 95 для младшего супруга в паре. Проверьте в калькуляторе, на сколько лет хватает капитала при нынешнем темпе, и, если срок короче возраста планирования, снизьте снятие или посмотрите, нельзя ли увеличить долю выплаты. Эту проверку стоит поставить в календарь раз в год.
Частые вопросы о риске долголетия
До какого возраста правильно планировать?
Минимум до 90, а в паре — до 95 для младшего. У кого в семье была долгая жизнь, тому стоит добавить к плану ещё несколько лет.
Гарантирует ли выплата, что деньги не кончатся?
Выплата из пенсионного фонда приходит всю жизнь, и от этого риска она защищает. Чего она не обещает — что суммы хватит, поэтому её строят вместе с дополнительными накоплениями.
Стоит ли покупать страховку с пожизненным платежом?
Такие продукты существуют, и их цена заложена в более низкой выплате. Перед таким решением стоит сравнить несколько компаний и спросить, что станет с остатком при ранней смерти.
Что делать, если уже в 80 лет деньги подходят к концу?
Проверить получение всех прав, возможность уменьшить жильё и упорядоченную помощь семьи. Чем раньше сделана проверка, тем больше возможностей остаётся открытыми.
Как это связано с инвестициями?
Долгий горизонт оправдывает биржевую часть и в пожилом возрасте, иначе инфляция подтачивает деньги. То, что нужно в ближайшие два года, оставляют доступным, остальное вкладывают по сроку.
Читайте также: Сколько можно снимать из накоплений · Калькулятор ожидаемой выплаты · Калькулятор сложного процента
Этот материал написан для: Пенсионный возраст