

Урок 8 · Как строят капитал на протяжении жизни
Как строят капитал: три слоя накоплений, налоговые льготы, дающие большую часть разницы, и самое важное решение — просто не трогать деньги двадцать лет.
- Возраст 26–60
- 10 минут чтения
- Урок 8 из 15
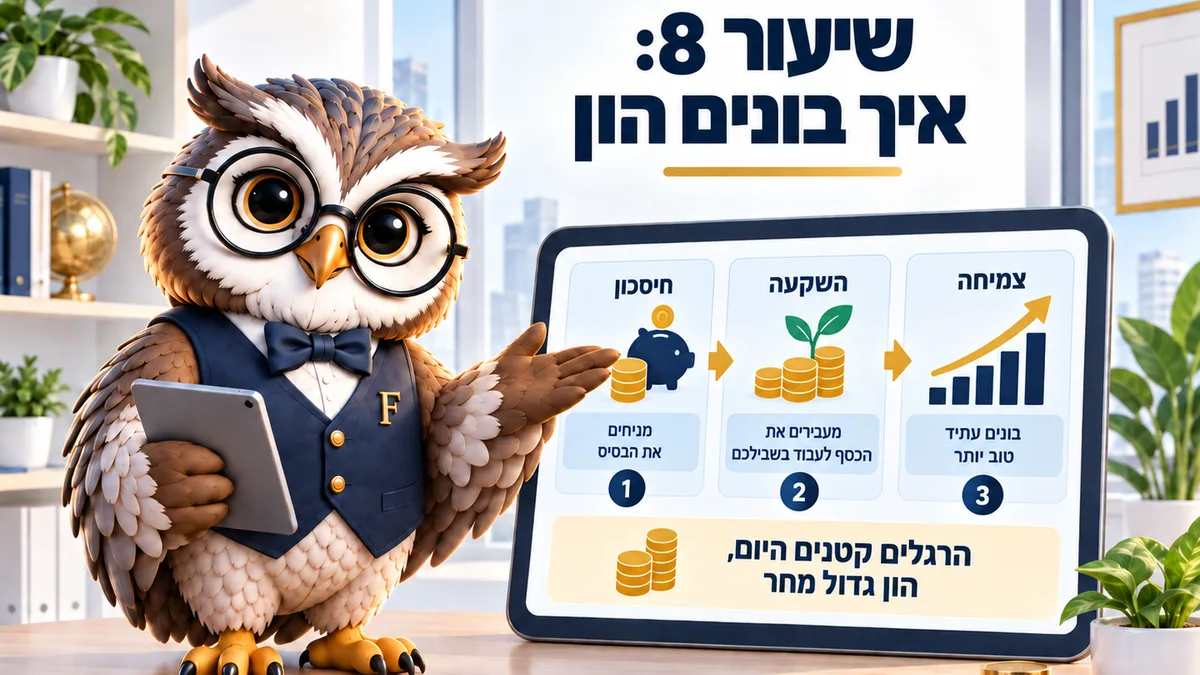
Капитал строится не одним удачным решением, а тремя слоями, идущими параллельно: обязательная пенсия (пенсият хова, פנסיית חובה), инструменты с налоговой льготой и свободные накопления. Большую часть разницы даёт решение не трогать деньги двадцать лет. Верно на сентябрь 2026 года.
Наёмный работник с зарплатой 15 000 ₪ вносит в пенсию около 2 775 ₪ в месяц, и только 900 ₪ из них — из его кармана. Это капитал, растущий в фоне, никем не замечаемый.
Вопрос, как строят капитал, большинство сразу переводит в разговор об инвестициях, а ответ начинается в другом месте. Он начинается с того, сколько денег попадает в правильные слои каждый месяц и какая их часть остаётся нетронутой годами.
Разница между тем, кто накопил капитал, и тем, кто нет, редко в доходности. Чаще это сумма и стаж. И способность пережить кризис, ничего не продав.
Как строят капитал тремя слоями
Первый слой — пенсия. Она растёт автоматически от работодателя, и её же труднее всего тронуть. Именно поэтому она работает.
Второй слой — инструменты с налоговой льготой. Главный из них — кран-хиштальмут (керен хишталмут, קרן השתלמות), накопительная касса через работодателя, доступная через шесть лет. Работник вносит туда до 2,5%, работодатель до 7,5% зарплаты. Потолок зарплаты для льготы — 15 712 ₪ в месяц на 2026 год.
Выше лежит слой свободных накоплений: портфель на бирже, купат-гемель для инвестиций (קופת גמל להשקעה) — частная касса, куда вносят независимо от работодателя, — или депозит. Здесь полная доступность денег и нет налоговой льготы, и это единственный слой, который держится только на вас.
Порядок между слоями важен. Сначала выбирают всё, что даёт работодатель, затем налоговую льготу, и лишь в конце доходят до свободных накоплений: они единственные начинаются с нуля, без чьей-либо добавки.
Многие делают наоборот. Человек открывает частный портфель, хотя на работе ему не открыли кран-хиштальмут или открыли по заниженной ставке. Энергия уходит на выбор маслуля (מסלול), где разница меряется десятыми долями процента. А тысячи шекелей в год от работодателя и от льготы теряются незаметно. Поэтому любую проверку портфеля я советую начинать с расчётного листка (тлуш сахар, תלוש שכר), а не с биржи. Это верно и для тех, кто на рынке уже годы.
Почему 20 лет делают большую часть работы
Капитал складывается из трёх вещей, и только две в вашей власти: размер взноса, число лет, а следом доходность, которую никто не умеет предсказать.
Например, 1 500 ₪ в месяц на протяжении 25 лет при средней годовой доходности 6% дают около миллиона шекелей: 450 000 ₪ взносов, остальное доходность. Те же 1 500 ₪ за 12 лет дают примерно 310 000 ₪, и почти вся разница — время, а не талант.
Отсюда два практических вывода. Ранний старт стоит больше крупного позднего взноса. А снятие на середине пути стирает дорогую часть расчёта: оно бьёт по годам, когда деньги уже работают на большой сумме.
Допустим, семья сняла 80 000 ₪ из кран-хиштальмута через семь лет ради ремонта. Останься эта сумма ещё 18 лет при похожей доходности, она дошла бы примерно до 230 000 ₪. Это и есть настоящая цена ремонта.
Проверьте, когда ваша касса станет доступной
Введите дату первого взноса и цель снятия. Калькулятор покажет, когда деньги доступны без налога и чем обернётся раннее снятие.
Считаем по введённым вами данным.
Откуда берётся налог
| Цель | Требуемый стаж | Дата | Статус |
|---|
Модель: стаж считается с конца месяца, в котором сделан первый взнос. Фонд становится ликвидным через 6 лет на любую цель и через 3 года — на учёбу и повышение квалификации либо для достигших пенсионного возраста. При снятии раньше срока налогом по предельной ставке облагаются доля работодателя и вся прибыль. Доля работника уже облагалась в зарплате и повторно не облагается. Фонд не знает вашей ставки и может удержать 47%, а разницу возвращают через справку налогового инспектора заранее или заявлением на возврат в конце года. Перевод из фонда в фонд сохраняет стаж. Данные на 2026 год, источники: Коль-Зхут, Указ о подоходном налоге. Это прогноз, а не консультация.
Обратите внимание на разницу между сроками. Касса доступна через шесть лет для любой цели и через три года — на оплату учёбы или тому, кто достиг пенсионного возраста (гиль приша, גיל פרישה).
Налог — часть доходности
Две инвестиции с одинаковой доходностью до налога приходят к очень разным результатам после него. В обычном портфеле налог на прирост капитала (мас ревахей хон, מס רווחי הון) — 25% с реальной прибыли. По шекелевому депозиту без привязки к индексу налог — 15% с процентов. А в кран-хиштальмуте прибыль освобождена до потолка.
Выбрать кран-хиштальмут до предела — обычно первый и самый дешёвый шаг. Взнос работодателя 7,5% — это не доходность. Это дополнительные деньги, и конкурентов у них нет.
Дошедший до потолка переходит в третий слой. Там расчёт уже упирается в издержки: комиссии за управление (дмей нихуль, דמי ניהול), комиссии за покупку и продажу и налог при реализации.
Разница в полпроцента комиссии кажется пустяком в отдельно взятом году, а за 25 лет она доходит до десятков тысяч шекелей на среднем портфеле. Ровно так же разница между доходностью 5% и 6% накапливается в сумму, в которую поначалу трудно поверить. Это единственная часть картины, подвластная вам полностью. Доходность предсказать нельзя, а комиссию видно заранее. Поэтому её стоит проверять раз в год и просить скидку, особенно когда накопление подросло. В пенсионных фондах (керен пенсия, קרן פנסיה) и кассах торговаться можно, а вкладчик со стажем и заметной суммой — клиент, которого хотят удержать.
Трудное решение — ничего не делать
Биржа падает раз в несколько лет, иногда на 20% и глубже. Тот, кто продаёт на падении, превращает временное снижение в постоянный убыток, и случается это именно с людьми, заранее сказавшими, что так не поступят.
Защищает от этого не смелость, а планирование. Когда есть доступная подушка на месяцы расходов, продавать на падении незачем, и потому подушка — часть стратегии, а не препятствие на пути к ней.
Правило, по которому работаю я: деньги, нужные в пределах трёх лет, в акциях не лежат. Деньги на двадцать лет лежат в биржевом маслуле, а промежуточное делится.
Правило звучит технически, а на деле оно поведенческое. Оно придумано не ради высокой доходности, а чтобы не возникла настоящая нужда в деньгах ровно в тот год, когда рынок внизу. Тогда решение принимают из давления вместо плана. Семья, заранее знающая, какие деньги на какой срок, почти никогда не продаёт на дне. Одно это стоит больше попыток угадать рынок.
Задание на месяц
Проверьте три вещи: есть ли у вас действующий кран-хиштальмут, каковы комиссии за управление по каждому продукту и когда касса станет доступной. Если кран-хиштальмута на работе нет, попросите его в следующем разговоре о зарплате: это прибавка, равная 7,5% оклада.
Частые вопросы о построении капитала
Сколько нужно вносить в месяц?
Начинать с того, что получится делать долго. 500 ₪ в месяц, идущие 20 лет, лучше 2 500 ₪, прекратившихся через год, а поднимать сумму можно при каждой прибавке.
Кран-хиштальмут или купат-гемель для инвестиций?
Если работодатель отчисляет в кран-хиштальмут, он первый без всякого спора — из-за его взноса и освобождения от налога. Купат-гемель для инвестиций подходит тем, кто выбрал кассу до потолка, и тем, у кого её нет совсем.
Что делать со старыми кассами с прежних работ?
Посмотреть в пенсионном клиринговом центре (маслека пенсионит, מסלקה פנסיונית), что есть, а потом объединить и сравнить комиссии. Забытые счета — одна из самых частых находок у людей за сорок, и объединение занимает одну форму.
Недвижимость лучше биржи?
Это два инструмента с разными свойствами: недвижимость требует большого собственного капитала (хон ацми, הון עצמי) и плеча, биржа доступна и рассеяна по множеству бумаг. Сравнение зависит от размера плеча, текущих расходов и налога в конце, а не от заголовков о росте цен.
Что делать, когда рынок падает на 20%?
Не трогать и продолжать вносить в том же темпе. Кто вносит ежемесячно, тот на падении покупает более дешёвые паи, и этот механизм работает на него годами.
Читайте также: Кран-хиштальмут · Калькулятор доступности кассы · Калькулятор сложного процента
Этот материал написан для: Взрослые 26–60