

שיעור 7 · סיכון אריכות חיים: לחיות הרבה שנים
סיכון אריכות חיים הוא הסיכון שהכסף ייגמר לפני החיים. כמה שנים באמת צריך לתכנן, איך זה משנה את קצב המשיכה, ומה מגן מפניו.
- גיל פרישה
- 9 דקות קריאה
- שיעור 7 מתוך 15
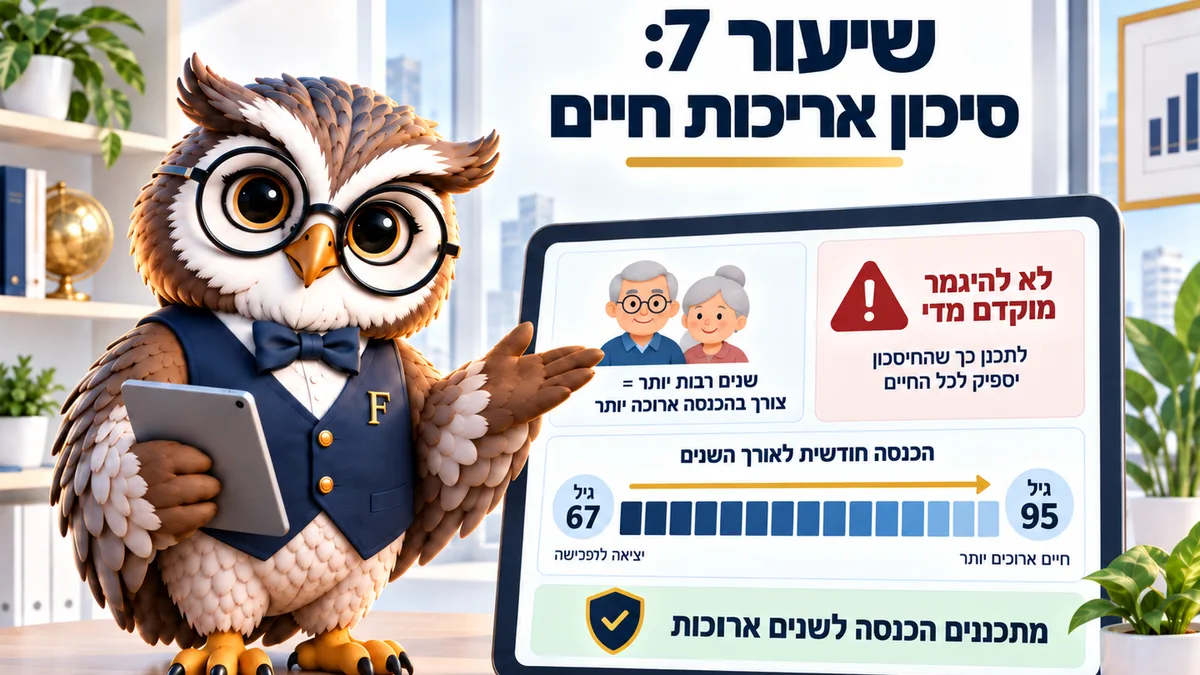
סיכון אריכות חיים הוא הסיכון שהכסף ייגמר לפני שהחיים ייגמרו. תוחלת החיים בישראל היא 81.4 שנים לגברים ו-85.9 לנשים, ומי שהגיע בריא לגיל 67 צריך לתכנן לטווח ארוך יותר, בדרך כלל עד 90 ומעלה. נכון לספטמבר 2026.
כשמדברים על סיכון בפרישה חושבים על ירידה בשוק. הסיכון הגדול יותר שקט לגמרי, ושמו סיכון אריכות חיים, כלומר לחיות עוד 10 או 20 שנה אחרי שהחיסכון נגמר.
הנתון שמבלבל הוא תוחלת החיים. לפי נתוני הלמ"ס היא עומדת על 81.4 שנים לגברים ו-85.9 לנשים, וזה ממוצע שנמדד מהלידה ולא מגיל הפרישה.
מי שהגיע לגיל 67 כבר עבר את כל הסיכונים של השנים הקודמות. הציפייה שלו לשנים נוספות גבוהה מהממוצע הכללי, ולכן תכנון עד גיל 82 הוא תכנון קצר מדי.
למה ממוצע של 81 שנים מטעה
ממוצע מתאר אוכלוסייה. לא אדם. בתוך אותו ממוצע בדיוק יש מי שחי 70 שנה ומי שחי 95 שנה במלוא הבריאות, והתוכנית הכלכלית שלכם צריכה להחזיק גם בקצה הארוך של הטווח הזה.
ההבדל בין שני הקצוות הוא עשרות אלפי שקלים בשנה. תוכנית שמחזיקה עד 85 משאירה בן 90 עם קצבאות בלבד. זה המצב שמנסים למנוע.
בזוג התמונה מורכבת יותר. יש שתי תוחלות חיים, ובדרך כלל אחד מבני הזוג חי שנים אחרי השני, והתכנון נעשה לפי הצעיר והבריא מביניהם.
לדוגמה, זוג בני 67 ו-64 מתכנן נכון עד גיל 95 של בן הזוג הצעיר, כלומר לטווח של 31 שנה. זה כמעט פי שניים מהטווח שרוב האנשים מניחים כשהם מתכננים לבד.
מה זה עושה למספרים
ככל שהטווח ארוך יותר, קצב המשיכה חייב להיות נמוך יותר. הון של מיליון שקלים שנמשך בקצב של 5,000 שקלים בחודש מחזיק כ-17 שנה בלי תשואה.
אותו הון בקצב של 3,500 שקלים מחזיק כ-24 שנה. ההפרש בין שתי האפשרויות אינו סגנון חיים. אלה שבע שנים של ביטחון, ובגיל שבו קשה לחזור לעבודה זה ההבדל המשמעותי ביותר בכל התוכנית.
האינפלציה מוסיפה לחץ. היא עומדת על 1.5% בשנה, ובטווח של 25 שנה היא מעלה את ההוצאה החודשית בכשליש, והסכום שנמשך צריך לגדול עם הזמן.
נניח הוצאה של 13,000 שקלים היום. בעוד 20 שנה, באותו קצב אינפלציה, נדרשים כ-17,500 שקלים לאותה רמת חיים בדיוק, וזה לפני שינויים בבריאות ובצרכים אישיים.
תבדקו את הטווח שלכם
הכניסו את הסכום שיש לכם, את ההפקדה או המשיכה החודשית ואת מספר השנים. המחשבון יראה מה קורה לכסף לאורך זמן בהנחות שונות.
| שנה | הפקדות מצטברות | שווי | רווח | בערכים של היום |
|---|
ברירת המחדל: ההפקדה נכנסת בתחילת החודש והתשואה השנתית מתורגמת לריבית חודשית אפקטיבית (12 חודשים = בדיוק האחוז השנתי). מחשבונים אחרים מניחים לפעמים הפקדה בסוף החודש וריבית של שנתי חלקי 12, ולכן יוצא להם מעט אחרת; אפשר לבחור את זה באפשרויות המתקדמות. תוצאה = תחזית לפי הנתונים שהכנסתם, לא הבטחה.
שימו לב למה שקורה כשמאריכים את מספר השנים מ-20 ל-30. זה אותו הון, אותו קצב, ותוצאה אחרת לגמרי, וזה בדיוק סיכון אריכות חיים במספרים.
שלוש הגנות מעשיות
הראשונה היא קצבה לכל החיים. קצבה מקרן פנסיה וקצבת אזרח ותיק משולמות כל עוד אתם חיים, ולכן הן ההגנה הטבעית מפני חיים ארוכים.
ככל שחלק גדול יותר מההוצאה הקבועה מכוסה בקצבאות, כך הסיכון קטן. זה גם הטיעון המרכזי נגד משיכת כל הכסף כסכום הוני בגיל הפרישה.
למשל, זוג שההוצאה הקבועה שלו 11,000 שקלים ומקבל 9,500 מקצבאות חשוף הרבה פחות מזוג עם אותה הוצאה שמקבל 4,000 בלבד ומשלים מהחיסכון. שניהם יכולים לחיות באותה רמת חיים היום, ובגיל 88 המצב שלהם שונה לחלוטין.
השנייה היא להשאיר חלק מהכסף מושקע. בן 67 מתכנן לעוד 25 שנה. זה טווח שמצדיק רכיב מנייתי בחלק מהתיק, בניגוד לאינטואיציה שאומרת להעביר את הכול לפיקדון ביום הפרישה.
השלישית היא גמישות בקצב. מי שבודק פעם בשנה ומוריד את המשיכה ב-5% בשנה חלשה מאריך את חיי ההון בשנים, וזה עדיף על החלטה גדולה אחת בגיל 80. נניח הורדה של 200 שקלים בחודש למשך שלוש שנים: זה 7,200 שקלים שנשארו בתיק והמשיכו לעבוד.
למה לא לפחד יותר מדי
זה יכול להישמע מאיים. זו לא הכוונה. מי שמכיר את הסיכון מנטרל אותו בכמה החלטות פשוטות, רובן טכניות לגמרי, וכולן נעשות פעם אחת ונבדקות אחת לשנה.
רוב האנשים לא מגלים שנגמר להם הכסף בגיל 85. הם מגלים בגיל 78 שהקצב גבוה מדי, ומתקנים אותו בכאב גדול יותר מתיקון קטן בגיל 70.
הבדיקה השנתית היא הכלי המרכזי. חצי שעה בשנה מול המספרים שווה יותר מכל תחזית ארוכת טווח, כי היא מאפשרת לתקן בצעדים קטנים לפני שנדרש צעד גדול.
3 בדיקות שנתיות קצרות
הבדיקה הראשונה: כמה נמשך בפועל השנה מול מה שתוכנן. הפער בין השניים הוא הסימן המוקדם ביותר לכך שהקצב גבוה מדי, והוא מופיע הרבה לפני שהיתרה מתחילה להיראות קטנה.
השנייה: מה קרה לשווי התיק, ובאיזה אחוז מההון עומדת המשיכה עכשיו.
השלישית: האם ההוצאה הצפויה לשנה הבאה שונה מהשנה שעברה. חצי שעה על שלוש הבדיקות האלה מספיקה כדי לדעת אם התוכנית עדיין מחזיקה עד גיל 90.
סדר הפעולות לחודש הזה
קבעו את גיל התכנון שלכם: 90 ליחיד, 95 לבן הזוג הצעיר בזוג. תבדקו במחשבון כמה שנים ההון מחזיק בקצב הנוכחי, ואם התוצאה קצרה מגיל התכנון, הורידו את המשיכה או בדקו הגדלת חלק הקצבה. את הבדיקה הזאת כדאי לקבוע ביומן פעם בשנה.
שאלות נפוצות על סיכון אריכות חיים
עד איזה גיל נכון לתכנן?
לפחות עד 90, ובזוג עד 95 עבור הצעיר מביניהם. מי שיש במשפחתו היסטוריה של חיים ארוכים יכול להוסיף עוד כמה שנים לתכנון.
קצבה מבטיחה שלא ייגמר הכסף?
קצבה מקרן פנסיה משולמת לכל החיים, ולכן היא מגנה מפני הסיכון הזה. מה שהיא לא מבטיחה הוא שהסכום יספיק, ולכן היא נבנית יחד עם חיסכון נוסף.
כדאי לקנות ביטוח שמבטיח תשלום לכל החיים?
קיימים מוצרים כאלה, ויש להם עלות שמגולמת בקצבה נמוכה יותר. לפני החלטה כזאת כדאי להשוות בין כמה גופים ולשאול מה קורה ליתרה במקרה של פטירה מוקדמת.
מה עושים אם כבר בגיל 80 הכסף מתכלה?
בודקים מיצוי זכויות, אפשרות של הקטנת דיור, ועזרה מוסדרת מהמשפחה. ככל שהבדיקה נעשית מוקדם יותר, כך יש יותר אפשרויות פתוחות.
איך זה קשור להשקעות?
טווח ארוך מצדיק חלק מנייתי גם בגיל מבוגר, אחרת האינפלציה שוחקת את הכסף. את החלק שנדרש בשנתיים הקרובות משאירים נזיל, ואת השאר משקיעים לפי הטווח.
קראו גם: כמה אפשר למשוך מהחיסכון · מחשבון קצבה צפויה · מחשבון ריבית דריבית
המדריך הזה מיועד ל: גיל פרישה