

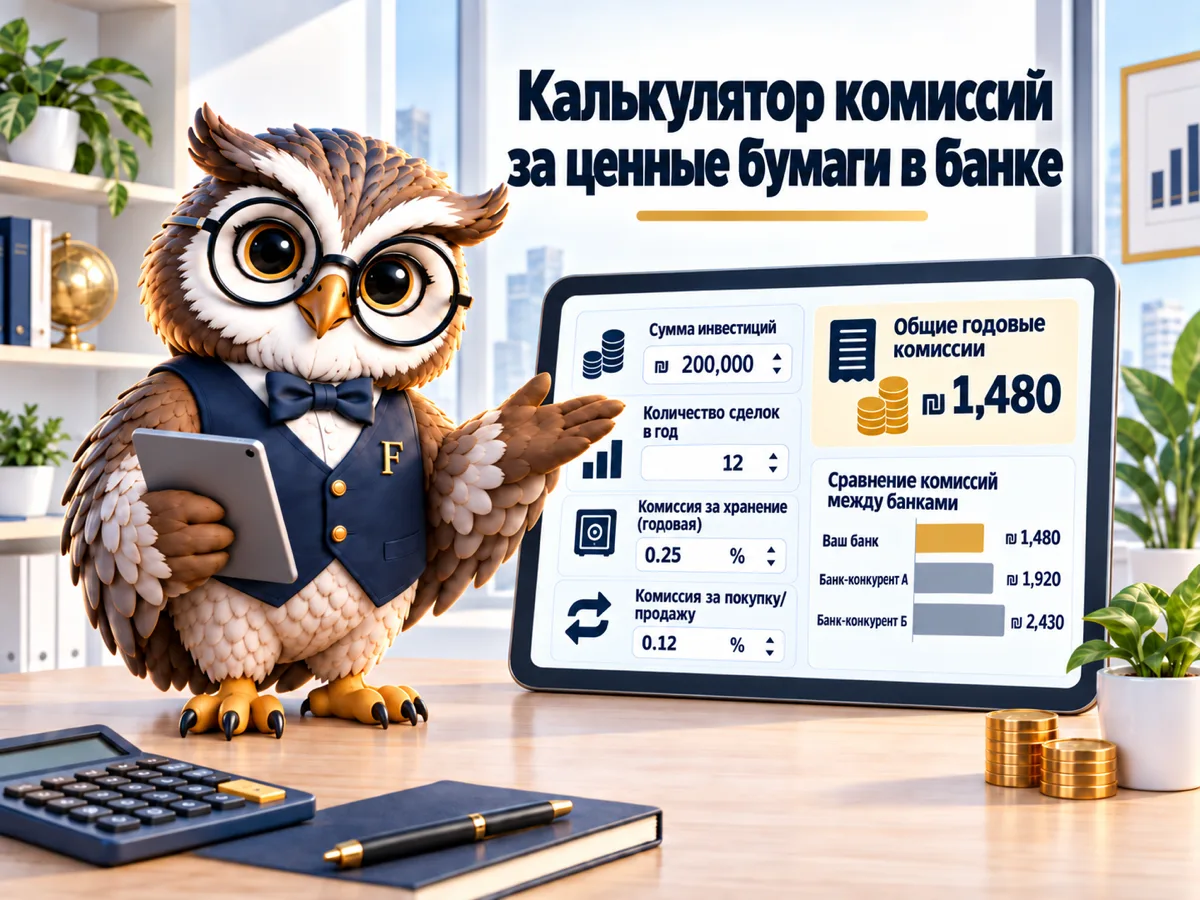

Портфель на 250 000 ₪ с четырьмя сделками в год в Тель-Авиве и четырьмя за рубежом обходится в 2 300 ₪ за год по полному банковскому тарифу — и в 68 ₪ у члена биржи, который не банк. Разница в 33 раза. Калькулятор ниже считает эту сумму для вашего портфеля, и в него можно вписать ваш реальный тариф вместо значений по умолчанию.
Считаем по введённым вами данным.
Из чего складывается стоимость в банке
| лет | Накопленная разница | Разница, если бы осталась в портфеле |
|---|
Модель: комиссия за покупку и продажу как процент от размера сделки, но не меньше минимума; плата за ведение депозита как квартальный процент от стоимости портфеля до годового потолка; конвертация валюты как процент от каждой зарубежной сделки (комиссия и спред вместе). Минимум комиссии за обмен, обычно 6–10 долларов, в расчёт не входит и заметен только в очень мелких сделках. Числа по умолчанию взяты из тарифов и отчётов о раскрытии, это не предложение и не рекомендация. Ваш тариф — в тарифе вашего банка и на его странице «раскрытие стоимости услуг по ценным бумагам».
Комиссии за ценные бумаги в банке: три слоя, а не один
Большинство помнит одну комиссию — ту, что списывают при покупке. На деле их три, и ведут они себя по-разному. Первая — за покупку и продажу, её берут дважды за круг: на входе и на выходе. Вторая — плата за ведение депозита ценных бумаг, та самая «дмей мишмерет» (דמי משמרת), её списывают каждый квартал по стоимости портфеля независимо от того, делали вы что-нибудь или нет. Третья — конвертация валюты, и она единственная, которую вы не увидите отдельной строкой в отчёте: она спрятана в курсе, по которому банк продал вам доллары.
Разница между ними не техническая. Комиссией за операцию вы управляете сами: кто покупает раз в месяц, платит вчетверо меньше того, кто покупает раз в неделю. На плату за хранение вы не влияете никак — её снимут и в год, когда вы ни разу не открыли приложение, и в год, когда рынок падал, и она растёт вместе с портфелем, хотя работа банка при этом ровно та же. А конвертацию вы оплачиваете даже тогда, когда вам кажется, что валюты вы не касались: например, купив через шекелевый счёт фонд на американский индекс. Слои складываются, и в сумме выясняется, что комиссия, которую вы видели в отчёте о сделке, была примерно третью всей истории.
Что написано в тарифе и что платят на самом деле
В тарифе банка Леуми для частных клиентов, обновлённом 29 июня 2026 года, написано: 0,65% за покупку и продажу акций в Тель-Авиве, минимум 27 ₪, максимум 7 000 ₪ за операцию. В цифровом канале — 0,40%. По иностранным бумагам — 0,9% и минимум 25 долларов. Плата за ведение депозита — 0,15% в квартал, или 0,6% годовых, с потолком 11 500 ₪.
А теперь цифра, которую почти не цитируют. Банки обязаны публиковать, сколько клиенты платят фактически, — на странице «раскрытие стоимости услуг по ценным бумагам». У Мизрахи-Тефахот за январь–июнь 2026 года средневзвешенная ставка по портфелю 100–200 тысяч ₪ составила 0,25% за операцию в Израиле и 0,25% годовых за хранение. По портфелю свыше миллиона — 0,13% и 0,12%.
То есть средний клиент уже получает скидку больше 60% от тарифа, а тариф — это цена для того, кто не спросил.
Поэтому в калькуляторе выше три колонки, а не две. «Тариф» — точка отсчёта, «после скидки» — то, что платят люди, поговорившие с банкиром, «член биржи» — альтернатива вне банка. Разрыв между первой и второй закрывается одним телефонным звонком. Разрыв между второй и третьей требует перевода портфеля.
0,6% в год за портфель, который вы не трогали
Плата за хранение — наследие эпохи, когда банк действительно держал бумажные сертификаты в сейфе. Сегодня он держит строку в базе данных, а цена так и осталась процентом от стоимости портфеля.
На портфеле в 250 000 ₪ по тарифу это 1 500 ₪ в год, на миллионе — 6 000 ₪, пока не упрётесь в потолок 11 500 ₪. В год, когда рынок стоял на месте и вы не совершили ни одной сделки, это всё, что произошло на счёте. У членов биржи вне банковской системы такой статьи обычно нет вовсе: вместо неё фиксированная плата за обслуживание до 20 ₪ в месяц, которую часто засчитывают в счёт сделок или не берут первые годы. Разница выглядит мелочью, если смотреть на один квартал, но копится она не так, как подсказывает интуиция: 1 500 ₪ в год с портфеля в четверть миллиона — это 15 000 ₪ за десять лет, а если бы эти деньги оставались в портфеле и приносили 5% годовых, вышло бы около 19 800 ₪. Примерно 8% исходного портфеля, растворившихся без единого инвестиционного решения. Таблица в калькуляторе показывает ровно это накопление для вашего портфеля и вашей частоты сделок.
А у кого несколько портфелей в нескольких банках, тот платит этот процент в каждом отдельно.
Просите скидку. Сегодня
Чтобы сэкономить, необязательно никуда переводить. Надо попросить, письменно, и назвать число: «Прошу освободить от платы за ведение депозита и установить комиссию за покупку и продажу 0,1%». Скидку обычно дают на год. Поставьте напоминание продлить.
Конвертация валюты — статья, которой нет в отчёте
Когда вы покупаете американскую акцию с шекелевого счёта, деньги проходят через обмен. По тарифу Леуми конверсионная сделка до 20 000 долларов стоит 1% от суммы, от 20 до 50 тысяч — 0,5%, свыше 100 тысяч — 0,15%. Обратите внимание на направление: чем меньше сумма, тем выше процент. И обмен происходит дважды — на входе и на выходе, — если только вы не оставили доллары на валютном счёте.
Полный круг выглядит так. Покупка иностранной бумаги на 37 000 ₪ (примерно 10 000 долларов), год владения, продажа по той же цене. По тарифу: 333 ₪ покупка, 333 ₪ продажа, 740 ₪ за два обмена и 222 ₪ за хранение. Итого 1 628 ₪, или 4,4% от суммы. После разумной скидки — 684 ₪, у члена биржи — 111 ₪. По полному тарифу акция должна вырасти на 4,4% только ради того, чтобы вы вышли в ноль.
Обойти это можно двумя скучными способами. Первый: открыть валютный счёт и потребовать, чтобы доллары не конвертировались автоматически обратно в шекели после каждой продажи, — тогда обмен происходит один раз. Второй, и для большинства он лучше: покупать фонд на тот же самый индекс, который торгуется в шекелях в Тель-Авиве. Та же экспозиция на S&P 500, израильская комиссия за операцию и вообще без конвертации.
Перевод портфеля и его настоящая цена
Перевод портфеля другому члену биржи — не налоговое событие. Бумаги переезжают как есть, сохраняя первоначальную цену покупки и стаж, а налог на прирост капитала возьмут только тогда, когда вы действительно продадите. Денег стоит сам переезд: по тарифу Леуми перевод бумаги на счёт в другом банке стоит 0,25% её стоимости, минимум 27 ₪ и максимум 850 ₪ — и это за каждую строку отдельно. Портфель из восьми разных бумаг легко доходит до нескольких сотен шекелей, и многие брокерские дома возвращают эту сумму как бонус за переход. Спросить об этом стоит до начала, а не после.
Есть и третий путь, о котором почти не говорят: остаться в банке и торговать реже. Каждая несделанная сделка — это несплаченная комиссия, причём в обе стороны. Тот, кто покупает один индексный фонд в месяц и не трогает его, платит в банке меньше, чем тот, кто умничает с десятью сделками в неделю у самого дешёвого брокера в мире. Так что прежде чем решать, куда переводить портфель, ответьте на другой вопрос: сколько из двенадцати сделок этого года действительно что-то изменили?
Частые вопросы
Банк удерживает налог на прирост капитала автоматически?
Да. И банк, и израильский член биржи удерживают налог у источника и в конце года выдают форму 867, где собраны прибыли, убытки и уже удержанный налог. Кто держит бумаги у зарубежного брокера, отчитывается сам.
Чем минимальная комиссия отличается от обычной?
Платят большую из двух. Сделка на 3 000 ₪ по ставке 0,65% — это 19,5 ₪, но если минимум 27 ₪, вы заплатите 27 ₪ — 0,9% суммы. Поэтому мелкие сделки в банке дороги относительно суммы, и их стоит укрупнять.
Стоит ли торговать через приложение?
В цифровом канале тариф ниже, чем в отделении: у Леуми 0,40% вместо 0,65%. Это всё ещё заметно дороже, чем у члена биржи, но улучшение не требует от вас ничего.
За денежный фонд тоже берут плату за хранение?
Да. Денежный фонд — такая же ценная бумага, он входит в базу для расчёта, поэтому «консервативный» портфель из денежных фондов в банке платит тот же квартальный процент. Внутри самого фонда есть отдельная плата за управление, к банку она отношения не имеет.
Читайте также
