

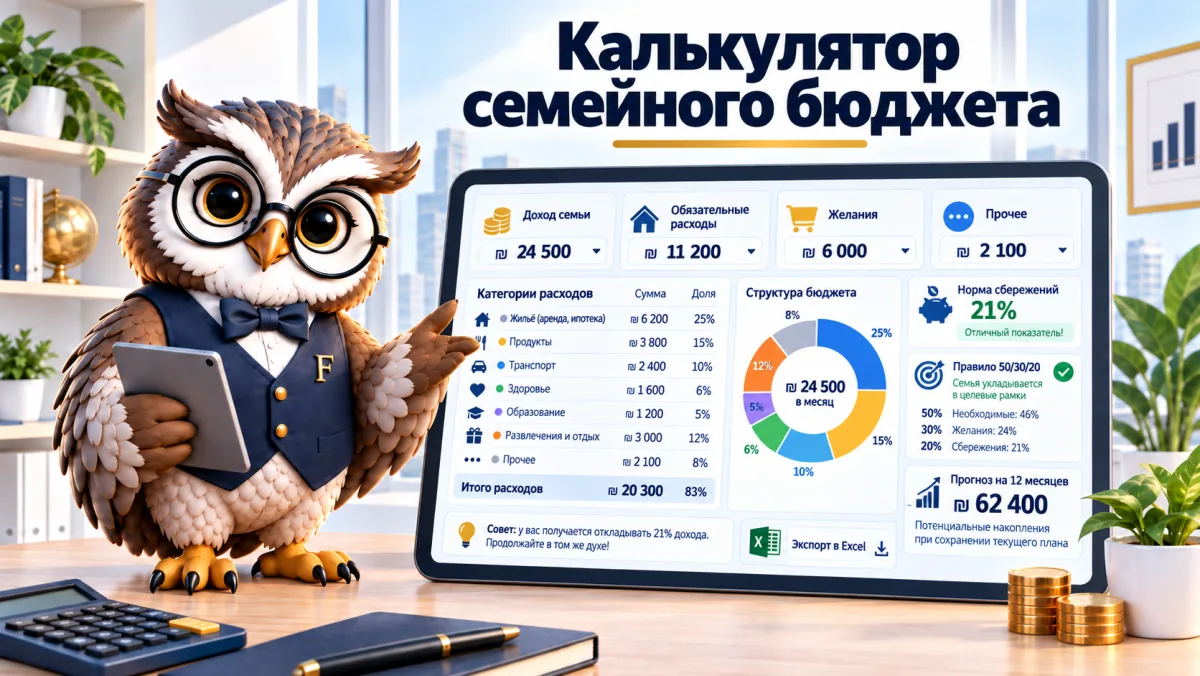

Средняя семья в Израиле потратила 18 088 ₪ в месяц по последнему обследованию Центрального статистического бюро (ха-ламас, הלשכה המרכזית לסטטיסטיקה). Большинство семей не знает, выше они этого числа или ниже, — и это ровно та проблема, которую решает семейный бюджет. Не силой воли, а тем, что всё видно в одной таблице.
Заполните таблицу ниже. Это калькулятор семейного бюджета, который считает сам, сохраняется в вашем браузере и выгружается в Excel одним нажатием.
Куда уходят деньги
Правило 50 / 30 / 20
| Месяц | Доходы | Расходы | Месячный баланс | Нарастающим итогом |
|---|
Данные хранятся только в вашем браузере и никуда не отправляются. Скачивается файл CSV, который открывается в Excel и Google Таблицах. Прогноз на 12 месяцев исходит из того, что доходы и расходы остаются такими, как вы ввели.
Как построить семейный бюджет в одном калькуляторе
Быстрее всего открыть банковскую выписку и детализацию кредитной карты за последние три месяца и работать по ним: почти каждый из нас помнит крупные расходы и недооценивает как раз мелкие статьи, повторяющиеся много раз в месяц. Еда вне дома — классический пример. Память — плохой источник.
В переменных расходах берите среднее за три месяца, а не последний месяц: нетипичный месяц есть всегда. В годовых расходах вводите полную годовую сумму, а таблица сама разложит её на 12 месяцев.
Не округляйте в меньшую сторону. Бюджет, показывающий слишком красивое число, — это бюджет, которым вы перестанете пользоваться на втором месяце, когда реальность с ним не сойдётся.
Здесь нет регистрации и никуда не отправляются данные. То, что вы набираете, сохраняется только в вашем браузере, а кнопка сброса это стирает. Скачиваемый файл — CSV, он открывается в Excel, Numbers и Google Таблицах.
Четыре категории, и почему годовые — это большая дыра
Доходы — это то, что фактически приходит на счёт. Не брутто и не с учётом бонуса, который, может быть, придёт.
Постоянные расходы повторяются каждый месяц примерно в одном размере: жильё, муниципальный налог, электричество, страховки, образование, платежи по кредитам. Это статьи, которые меняют картину, когда их трогают, — и их же труднее всего изменить за неделю.
Переменные расходы — это супермаркет, бензин, еда вне дома и одежда. Здесь легко резать и так же легко откатиться назад, поэтому эта категория настоящий дефицит не решает.
А четвёртая категория — та, что роняет бюджеты. Отпуск за границей, страховка автомобиля, лечение зубов, подарки к праздникам. Они приходят не каждый месяц и потому в бюджете не появляются, и тогда кажется, что месяц закончился в балансе, а год заканчивается в минусе. Отпуск за 15 000 ₪ — это 1 250 ₪ в месяц, записали вы его или нет.
Семья с 21 000 ₪ на руки, 12 000 ₪ постоянных расходов и 7 000 ₪ переменных смотрит на профицит 2 000 ₪ в месяц. Теперь добавляем 31 000 ₪ годовых расходов, то есть примерно 2 580 ₪ в месяц, — и профицит превращается в дефицит почти в 600 ₪. Та же семья, те же привычки, одна недостающая строка.
Правило 50/30/20 и о чём оно не говорит
Принятое правило делит доход на три части: 50% на потребности, 30% на желания, 20% на накопления. Таблица помечает каждую статью как потребность, желание или накопление и показывает вам фактическое распределение.
Оно полезно как ориентир, а не как заповедь. В центре страны у семьи с ипотекой (машканта, משכנתא) и двумя детьми в продлёнке 50% на потребности нереалистичны, и виноват в этом не тот, кто заполняет таблицу. А что работает — это смотреть на направление: если накопления у вас 4%, вопрос в том, что сдвинет их к 8%, а не как завтра дойти до 20%.
Числа средней семьи в Израиле
Стоит знать, с чем вы себя сравниваете. Данные из обследования расходов домохозяйств Центрального статистического бюро, обследование 2023 года.
| Показатель | Среднее по стране | Примечание |
|---|---|---|
| денежный доход нетто в месяц | 21 606 ₪ | включает все источники дохода домохозяйства |
| потребительские расходы в месяц | 18 088 ₪ | разрыв с доходом — не обязательно накопления |
| жильё | 25,3% расходов | крупнейшая статья и самая разная по регионам |
| транспорт и связь | 18,6% | вторая машина сдвигает это сразу |
| питание | 17,9% | включая овощи и фрукты |
Это среднее складывает в одну миску домохозяйство из одного человека и семью из шести, так что не относитесь к нему как к цели. Оно хорошо ровно для одного: увидеть, не выбивается ли какая-то ваша статья существенно из принятого.
Как вести учёт и не бросить через два месяца
Большинство тех, кто перестаёт вести бюджет, бросают не потому, что он не сработал. Они бросают, потому что пытались записывать каждый шекель.
То, что работает долго, проще. Раз в месяц, после поступления зарплаты, открывают таблицу и обновляют то, что изменилось. Четверть часа. Затем скачивают файл и сохраняют его с датой, так что через полгода у вас шесть снимков состояния одной и той же семьи и можно увидеть настоящую тенденцию вместо спора в гостиной об ощущениях и о том, кто потратил больше.
Например, если статья «еда вне дома» выросла с 700 ₪ до 1 400 ₪ за полгода, это бросится в глаза сразу при сравнении файлов. Без учёта просто чувствуется, что месяц был дорогим.
Две вещи дают большую часть результата: переводить накопления постоянным поручением на день после зарплаты и открыть отдельный счёт или фонд под годовые расходы. Физическое разделение денег работает намного лучше, чем решение их не трогать.
Частые ошибки
- Записывать брутто вместо нетто.
- Забыть о годовых расходах — ошибка, повторяющаяся почти у всех: их просто нет в выписке текущего месяца, и ничто о них не напоминает, пока они не приходят.
- Начинать именно с супермаркета, тогда как эта статья почти всегда меньше, чем кажется, а постоянные расходы намного больше.
- Записывать оптимистичные суммы, чтобы итоговая строка выглядела хорошо.
- Вести бюджет в одиночку, когда деньги тратят двое. Тот, кто не участвовал в числах, не чувствует себя им обязанным, и заканчивается это спором, а не экономией.
Что делать с результатом
Если вышел профицит, единственный вопрос — куда он идёт. Профицит, остающийся на текущем счёте, исчезает, и это не про силу воли, а про статистику. Введите цель в таблицу и посмотрите, когда вы к ней придёте, а для планирования на длинную дистанцию есть отдельный калькулятор цели накопления.
Если вышел дефицит, не начинайте с мелких статей. Открывайте крупные строки в порядке, который возвращает больше всего за час работы, — об этом мы написали отдельно в руководстве по экономии на домашних расходах. Две статьи, которые почти всегда возвращают деньги за один разговор, — это связь и комиссии.
Частые вопросы о калькуляторе семейного бюджета
Таблица сохраняет мои данные?
Она сохраняется только в вашем браузере — на том компьютере или телефоне, где вы заполняли. Ничего не отправляется на сервер, и регистрации нет. Если вы очистите данные браузера или перейдёте на другое устройство, данные с вами не перейдут, поэтому файл стоит скачать и сохранить.
Как открыть файл в Excel с кириллицей?
Файл скачивается как CSV с кодировкой, которую Excel распознаёт, и двойной клик должен открыть его правильно. Если всё же появились кракозябры, откройте Excel, выберите импорт данных из текстового файла и укажите кодировку UTF-8. В Google Таблицах файл просто загружают.
Сколько времени занимает заполнение в первый раз?
Около получаса, если выписка открыта перед вами, и меньше четверти часа при каждом следующем обновлении. Можно заполнить только доходы и постоянные расходы, а остальное дополнить позже: даже частичная картина лучше догадки.
Чем эта таблица отличается от приложения, подключённого к банку?
Приложение классифицирует за вас и показывает, что уже произошло. Таблица заставляет вас заранее решить, сколько должно быть в каждой статье, и это различие меняет поведение. Можно пользоваться обоими, а если выбирать одно, на старте лучше таблица.
Есть ли версия для детей и подростков?
Полного бюджета нет, но есть калькулятор накоплений для подростков, который работает по той же логике в меньшем масштабе.
Практический шаг: заполните сейчас только доходы и постоянные расходы, посмотрите, что остаётся, затем скачайте файл и сохраните его с сегодняшней датой.
