

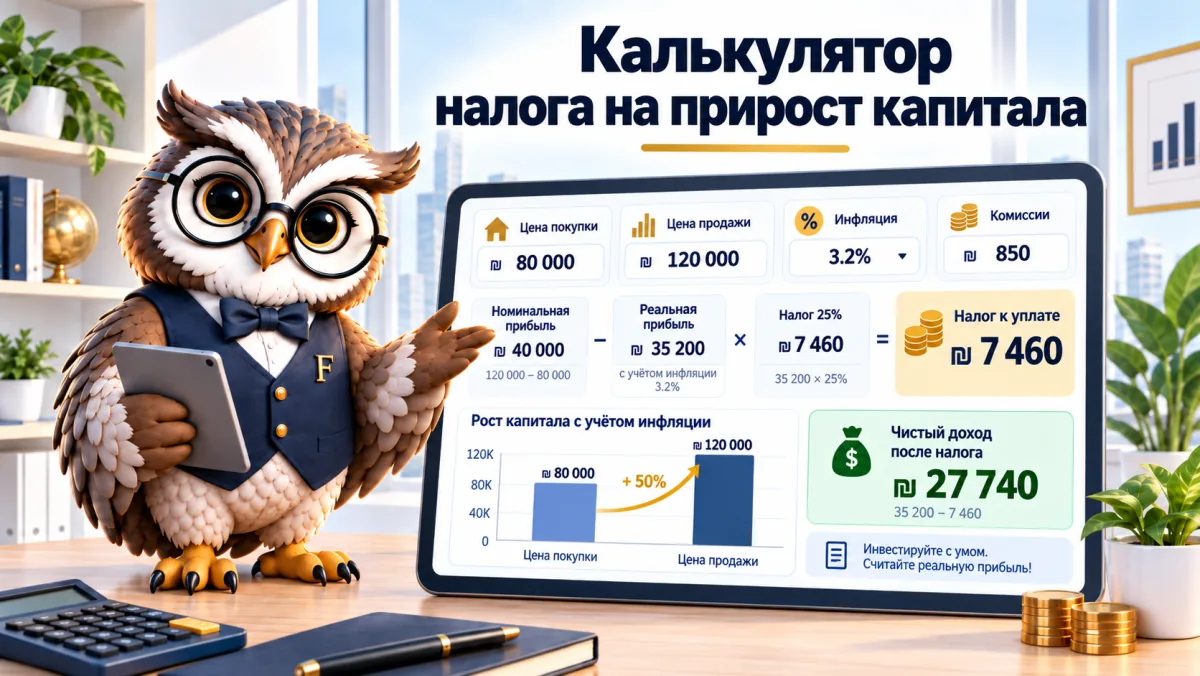

Вы купили ценные бумаги на 100 000 ₪ и продали за 150 000 ₪. Прибыль выглядит как 50 000 ₪, а налог — как 12 500 ₪, но если индекс с момента покупки вырос на 8%, вы заплатите 10 500 ₪, то есть 21% прибыли. Калькулятор налога на прирост капитала (мас ревахей хон, מס רווחי הון) ниже отделяет прибыль, которая видна на экране, от прибыли, которую считает государство.
Считаем по введённым вами данным.
Расшифровка расчёта
| Рост индекса с момента покупки | Скорректированная цена | Реальная прибыль | Налог |
|---|
Модель: первоначальная цена корректируется на рост индекса со дня покупки, разница между скорректированной и первоначальной ценой — это освобождённая инфляционная часть, а налог берётся только с реальной прибыли. У физического лица для бумаги в иностранной валюте или привязанной к ней индексом служит курс валюты. Для шекелевой неиндексируемой облигации рост индекса принимается за ноль, а налог составляет 15% с номинальной прибыли. Данные на 2026 год, источники: Налоговое управление, форма 1325 и исполнительная инструкция 05/2025. Это прогноз, а не консультация.
Реальная прибыль
Налог в Израиле при продаже ценных бумаг — 25%, но не со всей прибыли. Берут цену, которую вы заплатили, приводят её к росту индекса потребительских цен со дня покупки до дня продажи и получают скорректированную цену. Разница между скорректированной и первоначальной ценой называется инфляционной составляющей и освобождена от налога полностью. Только то, что выше неё, — реальная прибыль, и на неё ложатся 25%. В примере, где 100 000 ₪ превратились в 150 000 ₪ при индексе, выросшем на 8%, скорректированная цена равна 108 000 ₪, реальная прибыль падает до 42 000 ₪, а налог выходит 10 500 ₪ вместо 12 500 ₪, которые получились бы без индексации. Разница небольшая. Эти 2 000 ₪ — налог, от которого государство отказывается, потому что он был бы налогом на инфляцию, а не на прибыль; и чем дольше вы держали и чем больше сделала инфляция, тем разрыв больше: при той же покупке с индексом, выросшим на 15% вместо 8%, реальная прибыль падает уже до 27 500 ₪, а налог — до 6 875 ₪. Учтите, что этот расчёт верен для бумаг, купленных с 1994 года, и что комиссии тоже считаются: комиссия покупки прибавляется к первоначальной цене, а комиссия продажи вычитается из выручки, так что тот, кто много торгует, платит меньше налога, но и зарабатывает меньше. Есть здесь и известный перекос: поскольку индексация меряется от дня покупки каждой бумаги отдельно, две покупки одной и той же акции в разные даты несут две разные скорректированные цены, и брокер считает по хронологическому порядку продаж. На практике это значит, что налог при частичной продаже зависит от того, какая партия продана, а не только от того, сколько вы заработали.
Когда индекс съедает прибыль
Бумага, выросшая на 10% за период, когда индекс вырос на 12%, — это реальный убыток, и налога с неё нет. Ощущается это странно, когда на экране видна прибыль в 10 000 ₪, но с точки зрения вашей покупательной способности вы не заработали, и потому государство не берёт.
Обратное направление опаснее. У шекелевой облигации без привязки к индексу рост индекса по определению Налогового управления равен нулю, то есть индексации нет вовсе, и налог составляет 15% номинальной прибыли. При высокой инфляции этот инструмент теряет дважды: и покупательная способность падает, и налог платится с прибыли, которой не было.
А что с бумагами в иностранной валюте?
У физического лица в бумаге, номинированной в иностранной валюте или привязанной к ней, роль индекса играет валютный курс. Смысл этого многих удивляет: рост доллара к шекелю считается инфляционной составляющей и освобождён от налога, а падение доллара увеличивает облагаемую реальную прибыль. Тот, кто купил американский фонд и продал после укрепления доллара, платит меньше налога, чем ожидал, а тот, кто продавал в период сильного шекеля, — больше.
15%, 25% или 30%
Таблица собирает ставки для физического лица, актуальные на 16 сентября 2026 года, по форме 1325 Налогового управления.
| Случай | База налога | Ставка |
|---|---|---|
| акции и биржевые фонды | реальная прибыль после индексации | 25% |
| те же бумаги у владельца 10% и более компании | реальная прибыль | 30% |
| шекелевая облигация без привязки | номинальная прибыль, без индексации | 15% |
| доход из капитального источника выше 721 560 ₪ в год | часть сверх потолка | надбавка 5% |
Последняя строка сравнительно новая, и многие её упускают. Дополнительный налог на высокий доход (мас ясеф, מס יסף) составлял 3%, а с 2025 года к нему добавились ещё 2%, которые применяются только к доходу из капитального источника — то есть к приросту капитала, процентам или дивидендам, а также к доходу от аренды. С реальной прибыли 900 000 ₪ обычный налог равен 225 000 ₪, а сверх него добавляются 8 922 ₪ дополнительного налога на часть, перешедшую потолок. Потолок заморожен на 2025–2027 годы, то есть с индексом он не поднимется, — а значит, каждый год он захватывает всё больше людей.
Проверьте зачёт убытков до конца года
Убыток от капитала зачитывается против других приростов капитала, а также против процентов и дивидендов по ценным бумагам. Тот, кто сидит на убыточной бумаге и на реализованной в том же году прибыли, может продать убыточную и зачесть, сэкономив налог. В примере выше накопленный убыток 20 000 ₪ снизил налог с 10 500 ₪ до 5 500 ₪.
Два замечания, которые экономят деньги. Брокер удерживает налог у источника в день продажи, и если вы разделили деньги между двумя счетами у двух компаний, зачёт между ними сам собой не произойдёт: он делается только в годовом отчёте или в заявлении на возврат налога. А неиспользованный в этом году убыток переносится на следующие годы, но лишь если вы вовремя о нём сообщили. Сколько мелких инвесторов в Израиле действительно подают отчёт ради зачёта между двумя брокерами, мы не проверяли, и публичных данных об этом нет, но по разговорам в отрасли похоже, что большинство просто махает рукой. При зачёте в 20 000 ₪ это отказ от 5 000 ₪.
Частые вопросы о калькуляторе налога на прирост капитала
Сколько налога платят с продажи акций?
25% с реальной прибыли, то есть с прибыли после приведения цены покупки к росту индекса. Владелец 10% и более компании платит 30%.
Что такое инфляционная составляющая?
Разница между первоначальной ценой покупки и той же ценой после индексации. Это часть прибыли, которая лишь компенсирует вам обесценение денег, и поскольку она не отражает реального роста покупательной способности, она освобождена от налога полностью — даже когда исчисляется тысячами шекелей.
Как облагаются иностранные ценные бумаги?
По той же ставке 25%, но у физического лица валютный курс заменяет индекс: укрепление доллара к шекелю считается освобождённой инфляционной составляющей, а его ослабление увеличивает облагаемую прибыль.
Можно ли зачесть убытки на бирже?
Да. Против приростов капитала и против процентов и дивидендов по ценным бумагам того же года, а неиспользованный остаток переносится на следующие годы при условии, что вы сообщили о нём вовремя.
Брокер уже удержал налог — нужно ли что-то делать?
Смотря как. Если счёт один и все прибыли и убытки на нём, удержания у источника обычно достаточно. Два брокера, доход из-за границы или убытки прошлых лет требуют отчёта или заявления на возврат.
Читайте также: Калькулятор «денежный фонд против депозита» · Калькулятор сложного процента · Все калькуляторы
