

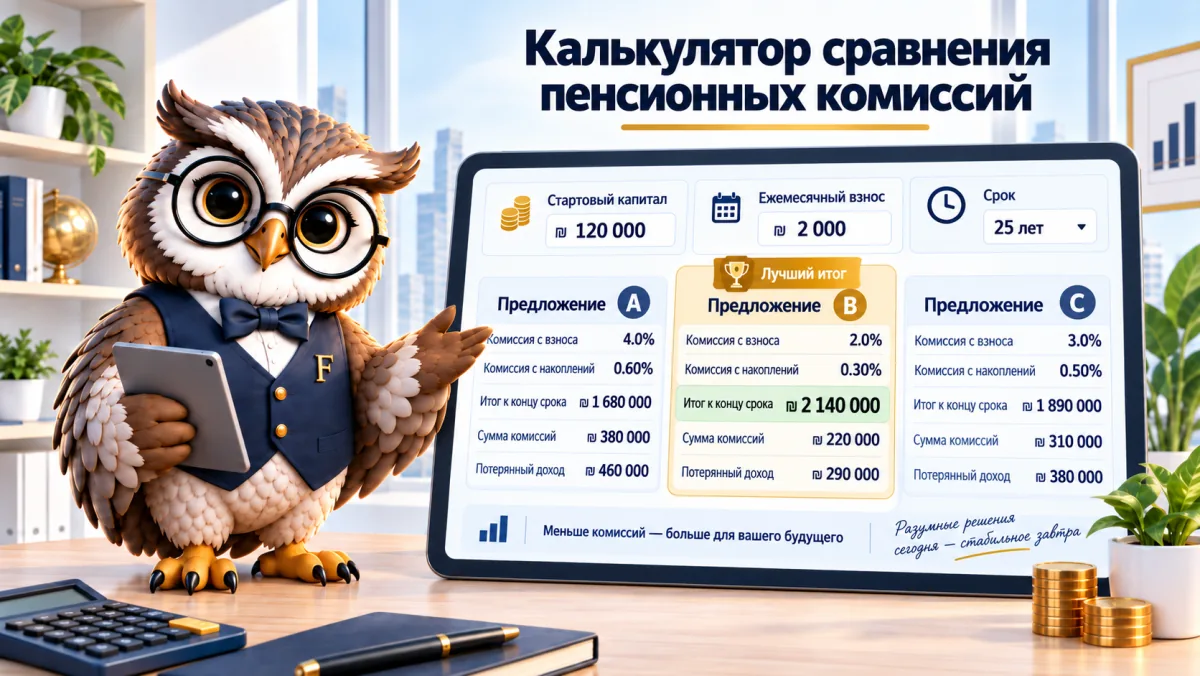

90 297 ₪. Такова разница между пенсией с комиссиями 3% с взноса и 0,3% с накоплений и той же пенсией с 1% и 0,22% — при ровно той же доходности, на горизонте 25 лет. Не из-за более умных инвестиций, а из-за одного бланка. Калькулятор ниже сравнивает до трёх предложений и показывает, что остаётся в конце, сколько уплачено и сколько дохода потеряно по дороге.
Помесячный расчёт: взнос поступает после вычета комиссии со взноса, накопление растёт по эффективной месячной доходности, комиссия с накопления списывается каждый месяц (годовая, делённая на 12). Доходность во всех предложениях одинаковая, чтобы выделить именно цену комиссий. Потолки 2026 года: пенсия 6% / 0,5%, керен ѓиштальмут до 2% с накопления, гемель и «битуах менаѓалим» до 4% / 1,05% (полисы с 01.01.2014).
Два вида комиссий, и растёт только один
Комиссия с взноса берётся один раз, с каждого поступившего шекеля. 3% с взноса 3 000 ₪ — это 90 ₪ в месяц, и всё. Комиссия с накоплений берётся каждый год со всего накопленного, и чем больше накопления, тем больше она вместе с ними. 0,3% с 200 000 ₪ — это 600 ₪ в год, а с 2 000 000 ₪ через двадцать лет — 6 000 ₪.
Поэтому калькуляторы, которые показывают только первый год, вводят в заблуждение: в первый год предложение с 3% и 0,3% стоит 1 756 ₪, а предложение с 1% и 0,22% — 857 ₪, разница 900 ₪. Через 25 лет накопленная разница составляет 47 000 ₪ уплаченных комиссий и ещё 43 000 ₪, которые эти деньги заработали бы сами.
200 000 ₪ накоплений, 3 000 ₪ в месяц, 25 лет
Доходность 6% во всех предложениях, взнос растёт на 2% в год. Вот чем это заканчивается:
| Комиссии (с взноса / с накоплений) | Накопления в конце | Уплачено комиссий | Потеряно вместе с доходом |
|---|---|---|---|
| 0% / 0% (теоретически) | 3 321 372 ₪ | 0 | 0 |
| 0,5% / 0,05% | 3 280 685 ₪ | 22 540 ₪ | 40 687 ₪ |
| 1% / 0,22% (по умолчанию) | 3 174 438 ₪ | 83 630 ₪ | 146 934 ₪ |
| 3% / 0,3% | 3 084 141 ₪ | 130 677 ₪ | 237 231 ₪ |
| 6% / 0,5% (законный максимум) | 2 911 932 ₪ | 222 404 ₪ | 409 440 ₪ |
Последний столбец — настоящее число. Комиссии не просто уходят со счёта, они ещё и перестают работать: каждый шекель, взятый на 5-м году, стоил бы на 25-м примерно 3,2 ₪. Между законным максимумом и хорошим предложением разница — 368 753 ₪, при той же зарплате и той же доходности.
0,22% с накоплений равны примерно 6% с взноса
Это сравнение большинство не делает, потому что числа выглядят из разных миров. Но на горизонте 25 лет с накоплениями из примера каждые 0,1% с накоплений обходятся примерно как 2,5–3% с взноса. Это значит: когда агент предлагает «снизить комиссию с взноса с 4% до 2%», а взамен поднимает комиссию с накоплений с 0,15% до 0,25%, он поднял вам цену. Прогоните оба предложения в калькуляторе и увидите это одним числом.
Правило обратно ожиданиям: при маленьких накоплениях больнее бьёт комиссия с взноса, при больших всё решает комиссия с накоплений. После 10–15 лет работы почти всегда стоит отказаться от скидки на взнос в пользу скидки с накоплений.
Потолки и с кого можно требовать меньше
Новый пенсионный фонд (керен пенсия, קרן פנסיה): до 6% с взноса и 0,5% с накоплений. Фонды по умолчанию, победившие в тендере Управления рынка капитала (рашут шук ха-хон, רשות שוק ההון), берут около 1% и 0,22%, и присоединиться к ним может каждый без агента. Керен хишталмут: до 2% с накоплений, на практике 0,5–0,8%, а тот, кто ведёт его через крупного работодателя или профсоюз, платит меньше. Купат гемель: до 4% с взноса и 1,05% с накоплений.
Короткий путь: позвонить в управляющую компанию и попросить комиссии фонда по умолчанию. Если отказывают, переход занимает один бланк и примерно три недели, и при переходе в другой комплексный пенсионный фонд стаж и страховые покрытия не теряются (уточните это в новой компании заранее — исключения бывают).
Чего калькулятор не знает
Он намеренно исходит из одинаковой доходности во всех предложениях, чтобы показать именно цену комиссий. На практике доходности разных компаний отличаются, но никто не знает заранее, кто выиграет следующее десятилетие, а комиссии известны сегодня. Он не учитывает страховые покрытия, комиссию с взноса только на долю работодателя и скидки, которые заканчиваются через пять лет. Хороший вопрос агенту: «Сколько лет действует скидка и что будет после?»
Частые вопросы о комиссиях
Что лучше — низкая комиссия с взноса или с накоплений?
Почти всегда с накоплений, потому что она растёт вместе с деньгами. Исключение — тот, кто в начале пути с небольшими накоплениями и коротким сроком. Калькулятор отвечает на это одним числом по вашим данным.
Как узнать свои комиссии?
В квартальном или годовом отчёте фонда, в разделе «дмей нихуль», либо на сайте «Хар а-кесеф» Управления рынка капитала, где собраны все фонды на ваше имя.
Можно ли торговаться о комиссиях?
Да, и это работает лучше, чем кажется. Попросите условия фонда по умолчанию или крупнейшего работодателя в вашей отрасли. Отрицательный ответ — повод рассмотреть переход.
Что такое «потерянный доход» в калькуляторе?
Разница между накоплениями вовсе без комиссий и накоплениями в вашем предложении. Она включает уплаченные комиссии и доход, который эти деньги принесли бы, оставшись в фонде.
Подходит ли калькулятор для керен хишталмут и купат гемель?
Да. В хишталмут комиссии с взноса обычно нет: введите 0 и только процент с накоплений. Срок сравнения — до планируемого снятия, а не до пенсии.
Читайте также: Пенсионный фонд по умолчанию и комиссии · Годовой пенсионный отчёт · Калькулятор сложного процента · Пенсионные накопления и налоговые льготы в Израиле · Все калькуляторы
Этот материал написан для: Взрослые 26–60 · Пенсионный возраст
