

Урок 11 · Первые большие цели: как планировать несколько сразу
Финансовые цели сталкиваются, когда в один год хочется поездку, машину, учёбу и жильё. Как их ранжировать, какой инструмент подходит каждому сроку и сколько на самом деле откладывать в месяц.
- Возраст 18–26
- 8 минут чтения
- Урок 11 из 12
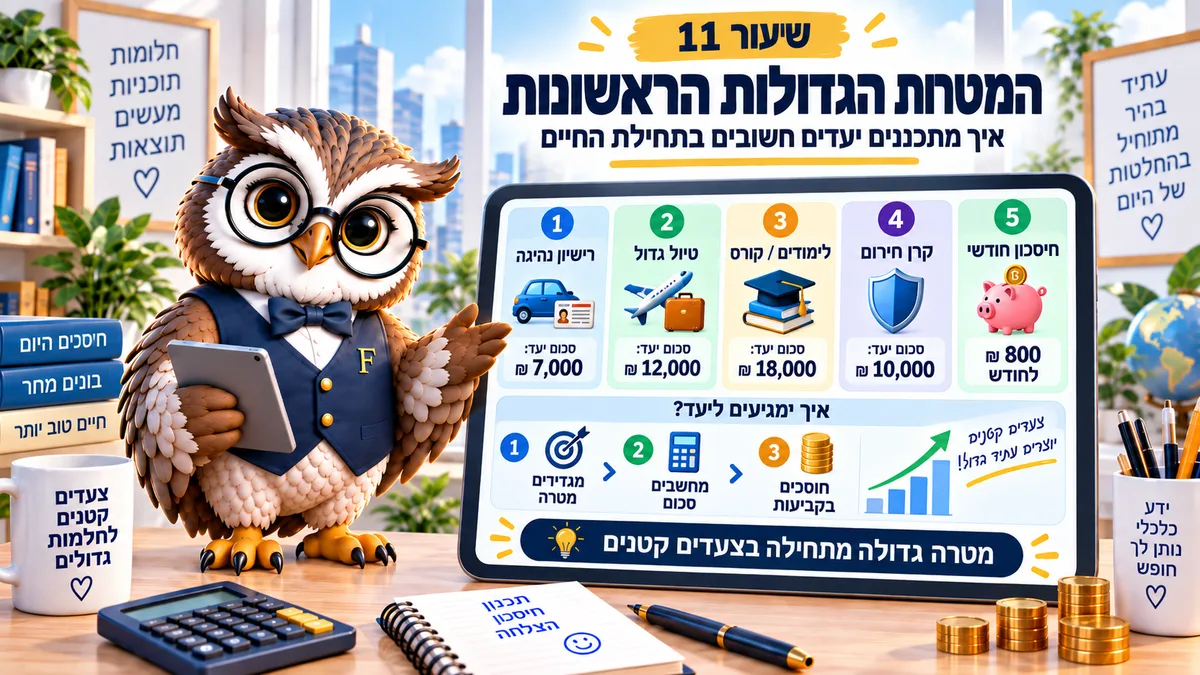
Четыре цели одновременно заканчиваются нулём целей. Их ранжируют по срочности и сроку, каждой дают свою месячную сумму и подбирают инструмент по оставшемуся времени. Верно на сентябрь 2026 года.
В 24 года список выглядит так: поездка летом, права и машина, может быть, вторая степень, и где-то на фоне квартира. Каждая цель по отдельности разумна.
Финансовые цели начинают сталкиваться ровно здесь, когда на все откладывают понемногу. Через год получается четыре счёта с частичными суммами и ни одной цели, которую можно реализовать.
Как ранжировать, когда важно всё
Три вопроса быстро наводят порядок. Что будет, если я не сделаю этого в этом году. Сколько это стоит на деле, включая сопутствующие расходы, которые обычно обнаруживаются уже после старта. И сколько времени остаётся до даты.
Поездку можно отложить на год. Она никуда не денется. Права, без которых не берут на работу, — срочно, поэтому они поднимаются наверх списка, даже если выглядят менее вдохновляюще. Вторая степень, которую можно начать через три года, просто не конкурирует за деньги этого месяца.
После ранжирования обычно остаются две активные цели и одна в ожидании, и именно в таком состоянии движение реально. Тот, кто пытается продвигать четыре сразу при стартовой зарплате, по сути выбирает буксовать во всех, и это раздражает куда сильнее, чем заранее отложенная цель.
Подушка целью не считается. Это предварительное условие.
Срок определяет инструмент
У каждой цели есть дата. Дата определяет, где лежат деньги, и это всё правило.
- До года. Ликвидный счёт или короткий депозит. Рисковать падением ровно в тот месяц, когда деньги нужны, нельзя.
- От года до трёх. Консервативные инструменты вроде керен иштальмут (קרן השתלמות), денежного фонда или депозита, с налогом 25% на реальную прибыль или 15% на номинальный процент по депозиту.
- Пять лет и больше. Здесь биржа начинает быть осмысленной, при условии что цель действительно далека.
Например, поездка через десять месяцев стоимостью 14 000 ₪ требует 1 400 ₪ в месяц на ликвидном счету. Те же 14 000 ₪ в портфеле акций могут оказаться 12 000 ₪ ровно в июле, и это лишний риск для близкой цели.
Проверьте, что делает время
Введите месячную сумму, срок и годовую доходность и посмотрите, сколько накопится. Обратите особое внимание на то, что происходит при удлинении срока на два года.
| Год | Взносы нарастающим итогом | Сумма | Прибыль | В сегодняшних деньгах |
|---|
По умолчанию: взнос поступает в начале месяца, а годовая доходность переводится в эффективную месячную ставку (12 месяцев = ровно годовой процент). Другие калькуляторы иногда считают взнос в конце месяца и ставку «годовая делённая на 12», поэтому у них получается немного иначе; это можно выбрать в дополнительных настройках. Результат — прогноз по вашим данным, а не обещание.
На коротком сроке почти весь результат складывается из взносов. На длинном всё большая часть приходит от доходности, поэтому цель на год держится на вашей дисциплине, а цель на десять лет — ещё и на прошедшем времени.
Как разделить 1 500 ₪ между тремя целями
Допустим, после всех расходов остаётся 1 500 ₪ в месяц, и при этом есть частичная подушка, запланированная поездка через год и желание впервые начать инвестировать.
Рабочее деление выглядит так. 600 ₪ на достройку подушки до полного месяца расходов, 700 на поездку с датой и 200 на первую инвестицию в сумме, которая не болит, если в первый год упадёт на двадцать процентов.
После того как подушка заполнена, те же 600 ₪ автоматически уходят в инвестиции, без нового обсуждения. Это единственный нужный приём: заранее решить, куда переходят освободившиеся деньги.
Тот, кто зарабатывает меньше, работает с теми же пропорциями в меньших суммах, скажем 150, 175 и 50 ₪, и это ровно та же система в другом масштабе.
Когда цель откладывается или меняется
Цели двигаются. Это совершенно нормально, и единственная проблема — оставить деньги без нового определения после того, как цель изменилась.
Скажем, вы планировали машину через два года, а потом переехали в город с хорошим транспортом. Накопленная сумма никуда не исчезла, и вопрос только один: куда она переходит — в подушку, в другую цель или в более долгую инвестицию.
То же самое происходит в обратную сторону. Цель, ставшая срочной, например профессиональный курс, который открылся раньше, получает приоритет, а прежняя первая цель уходит в ожидание, пока первая не закрыта.
Это решение стоит записать, а не только подумать. Одна строка с сегодняшней датой, и через полгода вы будете знать, почему деньги лежат там, где лежат.
Задание на этот месяц
Выписать все цели в таблицу с тремя столбцами: сумма, дата и требуемая месячная сумма. Отметить только две первые и открыть им два отдельных постоянных поручения на день после зарплаты. Остальное оставить в списке и пересмотреть через полгода.
Частые вопросы о нескольких целях
Сколько целей можно вести одновременно?
Две активные и одна в ожидании. Это число работает при большинстве доходов, а сверх него месячная сумма дробится так, что ни одна цель не приходит к финишу в разумный срок.
Где хранить деньги для цели на год?
В ликвидном месте. Подходят накопительный счёт, короткий депозит или денежный фонд, а биржа не подходит просто потому, что нет времени восстановиться после падения до нужной даты.
Что лучше: копить на машину или инвестировать?
Зависит от того, нужна машина для работы или для удобства. Машина для работы — это цель, а машина для удобства в 23 года напрямую конкурирует с деньгами, которые могли бы работать десять лет.
Как учитывать инфляцию в далёкой цели?
Обновлять сумму цели раз в год. Цель, поставленная три года назад, почти всегда требует сегодня больше денег, и это не провал, а обновление.
А что делать с подарками и разовыми суммами?
Проще всего задать правило заранее: половина в активную цель, половина в подушку. Так деньги не растворяются за две недели и не приходится решать каждый раз заново.
Читайте также: Как начать инвестировать · Финансовый план до тридцати · Калькулятор сложного процента
Этот материал написан для: Молодёжь 18–26