

Урок 12 · Финансовый план до тридцати
Финансовый план до тридцати помещается на одну страницу: шесть чисел, порядок действий на ближайший год и ежегодная проверка. Как соединить подушку, долги, пенсию, цели и инвестиции.
- Возраст 18–26
- 8 минут чтения
- Урок 12 из 12
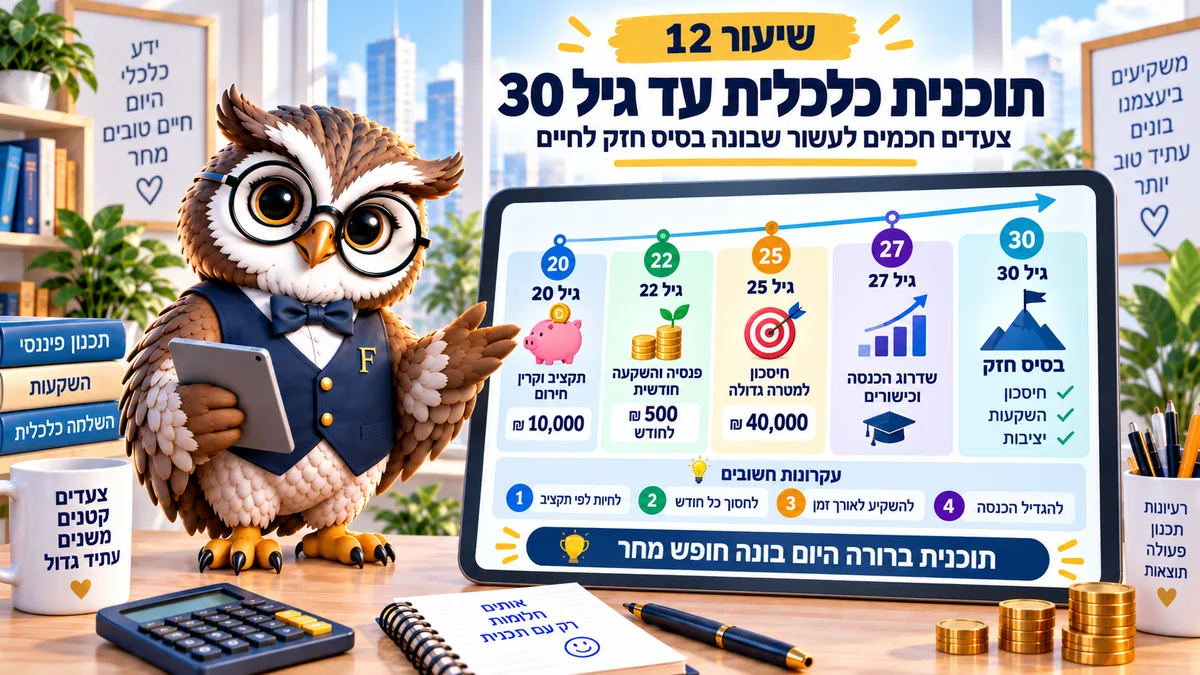
Финансовый план не обязан быть документом. Шесть чисел на одной странице, порядок действий на ближайший год и проверка раз в год. Этого достаточно, чтобы прийти к тридцати с базой. Верно на сентябрь 2026 года.
Честный ответ в том, что никто не знает, как будет выглядеть его жизнь через 6 лет, и всё же план лучше, чем его отсутствие.
Разница в том, что хороший финансовый план в 22 года не пытается предсказать 2032 год. Он лишь определяет, что происходит с деньгами, которые пришли в этом месяце, и что с ними будет, когда обстоятельства изменятся.
Шесть чисел на одной странице
Это числа, из которых складывается картина. Если они неизвестны, у вас не план, а намерение.
- Месячное нетто. То, что реально приходит на счёт, а не брутто из договора.
- Постоянные расходы, включая месячную долю годовых.
- Текущая подушка в шекелях и сколько месяцев расходов она покрывает.
- Долг: остаток, ставка и месячный платёж по каждой ссуде и по минусу.
- Пенсионное отчисление вместе с комиссиями, которые вы платите.
- Свободная месячная сумма после всего.
Например: нетто 9 700 ₪, постоянные 6 400, подушка 5 000, что покрывает три четверти месяца, долгов нет, пенсия около 1 800 ₪ в месяц из всех источников, свободно 1 200 ₪. Пять минут работы, и сразу видно следующий шаг.
Рядом с каждым числом стоит пометить дату проверки. Числа стареют, особенно зарплата и жильё. Скажем, аренда, проверенная два года назад, почти наверняка уже не та.
Порядок действий на год
Годовой план — это короткий список, по которому идут по очереди, а не параллельно.
Например, тот, у кого минус 6 000 ₪ и подушка 1 000, начинает с достройки подушки до месяца и только потом направляет всё на закрытие минуса.
Сначала подушка в один месяц расходов. За ней закрытие дорогого долга, то есть минуса и любой ссуды с двузначной ставкой. Затем достройка подушки до двух-трёх месяцев.
Только на четвёртом шаге появляются цели с датой, а на пятом первая инвестиция, после того как есть подушка и нет дорогого долга. Налог на реальную прибыль от ценных бумаг — 25%, и его стоит закладывать в расчёт с самого начала.
Параллельно всему этому идёт пенсия, независимо от того, на каком шаге вы находитесь, потому что она приходит от работодателя, а не из свободной суммы.
Проверьте, куда ведёт нынешний темп
Введите доход, расходы и месячное отчисление и посмотрите, что нынешний темп строит на горизонте лет. Это не прогноз, а проверка направления.
| Год | Возраст | Капитал в сегодняшних деньгах | Процент от цели |
|---|
Необходимый капитал = годовые расходы, делённые на ставку изъятия. Все суммы в сегодняшних деньгах: доходность считается реальной (доходность минус инфляция), а ежемесячные накопления растут вместе с инфляцией. Правило 4% основано на американском исследовании (Trinity, 1998) по американскому портфелю на 30 лет — без израильского налога 25% с реальной прибыли и без взносов на медстрахование, которые в Израиле платят и без зарплаты. Инфляция актуальна на 2026 год, источник: Центральное статистическое бюро. Это прогноз, а не консультация.
У тех, кто заполняет это в 25, повторяются два вывода. Первый: доля отчислений влияет сильнее доходности в первое десятилетие. Второй: разница в 500 ₪ в месяц меняет картину больше, чем любой выбор инструмента.
Ежегодная проверка, полчаса
Раз в год, в одну и ту же дату, проходят по шести числам и обновляют их. Это всё обслуживание, которого требует план.
В этой проверке задают четыре вопроса: изменился ли доход, выросли ли постоянные расходы, покрывает ли подушка больше месяцев, чем год назад, и остаются ли комиссии в пенсии разумными.
Есть и события, которые требуют проверки немедленно, не дожидаясь даты: переезд, окончание учёбы, смена работы, совместная жизнь, первая машина или падение дохода.
Скажем, переезд к партнёру меняет почти все шесть чисел сразу, поэтому пройти по ним вместе лучше в первый месяц, а не через год.
Три ошибки в планах двадцатипятилетних
Первая — план, который опирается на доход, которого ещё нет. План, построенный на будущем повышении или на подработке, ломается на втором месяце, поэтому его строят на сегодняшнем доходе и обновляют, когда доход действительно вырос.
Вторая — отказаться от подушки в пользу инвестиций, потому что инвестиции звучат солиднее. Скажем, человек вложил 20 000 ₪ без подушки: продавать придётся ровно тогда, когда сломается машина, и нередко в убыток.
Третья — не замечать крупные известные расходы. Свадьба, длинная поездка или переезд никого не застают врасплох, и у них должно быть число в плане, а не только дата в голове.
И ещё одно. План, который никогда не обновляют, превращается в исторический документ, и именно поэтому ежегодная проверка важнее точности первого варианта.
Задание на сегодня
Открыть один документ, записать шесть чисел и дату и добавить строку со следующим шагом. Сохранить там, где найдёте снова, и поставить напоминание через год. Полчаса сегодня стоят больше любой книги об инвестициях, прочитанной в ближайший год.
Частые вопросы о плане до тридцати
Сколько денег должно быть к тридцати?
Единственно верного числа нет, оно зависит от дохода, жилья и семейной помощи. Хороший признак — подушка на три месяца, отсутствие дорогого долга и регулярное отчисление, которое продолжается независимо от настроения.
Что делать при нестабильном доходе?
Планировать по самому слабому месяцу за последний год и отправлять весь излишек в подушку и в цель. Тогда слабый месяц не превращается в минус, а сильный не исчезает.
Как часто менять план?
Раз в год в плановой проверке и дополнительно при каждом крупном событии: переезде, учёбе, новой работе или изменении в семье.
Стоит ли идти к финансовому консультанту в 25?
Чаще всего на этом этапе не обязательно, потому что план простой. Разговор со специалистом становится уместным, когда появляется заметный капитал, бизнес или решение об ипотеке (машканта, משכנתא).
А если я упустил всё это десятилетие?
Тогда начинают с первого числа сегодня. Десятилетие позже всё равно даёт результат, просто доля отчислений должна быть выше, чтобы прийти в ту же точку.
Читайте также: С чего начать финансово · Пенсия в 20 лет · Все уроки для 18–26
Этот материал написан для: Молодёжь 18–26