

Урок 9 · Пенсия в 20 лет: почему это важно уже сейчас
Пенсия в 20 лет кажется далёкой, но работодатель отчисляет 12,5% от зарплаты уже сегодня. Что происходит с деньгами, как комиссии стирают десятки тысяч и что проверить в первом отчёте.
- Возраст 18–26
- 8 минут чтения
- Урок 9 из 12
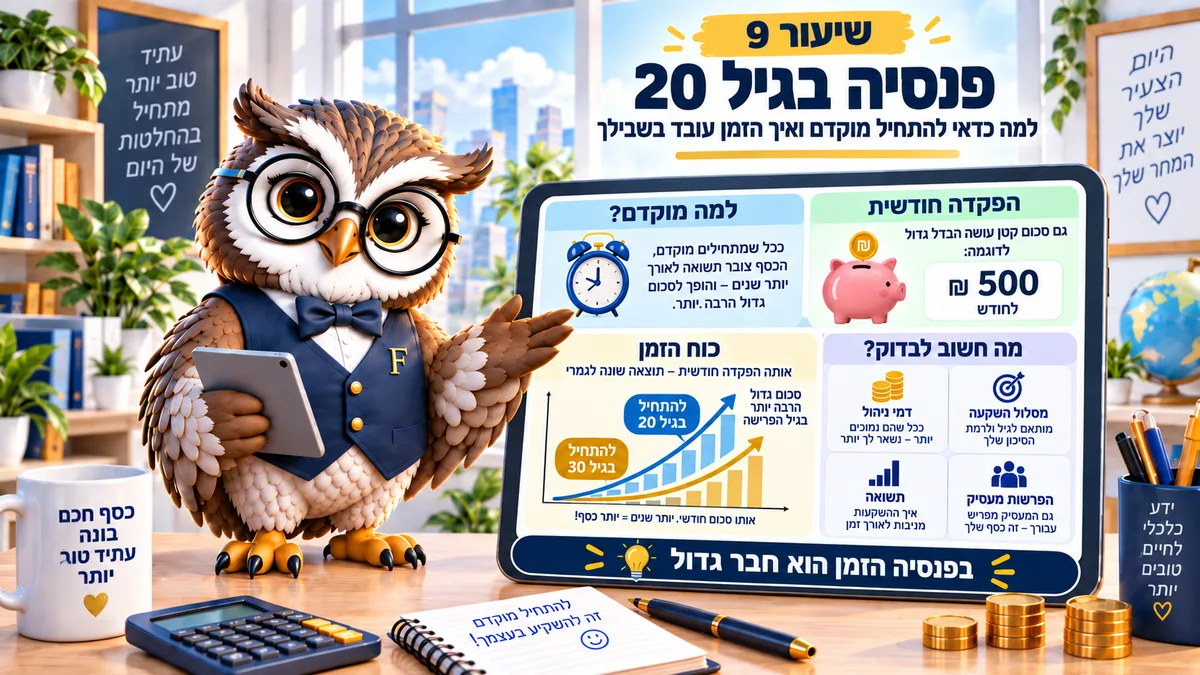
В двадцать лет пенсия — это не накопление на старость, а деньги работодателя, которые уже поступают на ваше имя, плюс страховка на случай потери трудоспособности. Два решения сейчас, комиссии и трек, стоят десятков тысяч шекелей потом. Верно на сентябрь 2026 года.
Пенсия в 20 лет звучит как тема для пятидесятилетних, и большинство двадцатилетних действительно так и думают. На деле это единственные деньги, которые кто-то другой откладывает за вас каждый месяц, и отказ от них — самый дорогой отказ в этом возрасте.
Мужчина с 21 года и женщина с 20 лет имеют право на отчисления от работодателя по расширительному постановлению об обязательной пенсии (пенсият хова, פנסיית חובה). Если активный фонд уже есть, отчисления идут с первого дня работы и переводятся через три месяца, а если фонда нет, они начинаются с седьмого месяца.
Кто отчисляет и что поступает
Отчисление состоит из трёх частей: 6% от работника, 6,5% от работодателя в накопительную часть и ещё 6% от работодателя на выходное пособие (пицуей питурим, פיצויי פיטורים), а там, где действует статья 14 (сеиф 14, סעיף 14), эта часть составляет 8,33%.
Другими словами, на каждые 6 ₪, которые списываются у вас в расчётном листке (тлуш, תלוש שכר), на пенсионный счёт поступает ещё минимум 12,5 ₪, и приходят они из кармана работодателя. Такого соотношения нет ни в одном другом накоплении.
База для отчисления — зарплата или средняя по экономике 13 769 ₪, смотря что меньше. Договор на работе может быть лучше. Допустим, зарплата 16 000 ₪: отчисление посчитают от 13 769 ₪.
Например, при зарплате 9 000 ₪ на пенсионное накопление поступает около 1 665 ₪ в месяц, из них 540 ваши. За год это почти 20 000 ₪, накопленных на ваше имя, и это ещё до доходности.
В пенсионном фонде (керен пенсия, קרן פנסיה) есть и страховая часть: покрытие на случай потери трудоспособности и для близких. В 22 года это звучит лишним, и ровно в этом возрасте случаются аварии и спортивные травмы.
Комиссии стоят десятков тысяч
Комиссия за управление (дмей нихуль, דמי ניהול) берётся двумя способами: процент с каждого поступления и процент с уже накопленной суммы. Второй важнее, потому что берётся снова и снова с тех же денег в течение сорока лет.
Разница между 0,5% и 1% от накопления не ощущается ни в один месяц. За карьеру она складывается в десятки тысяч шекелей. Это примерно разница между выходом на пенсию с небольшой квартирой и без неё.
Например, разговор с фондом о счёте с маленьким накоплением кажется безнадёжным, а на деле именно молодым дают скидки, потому что это клиент на сорок лет.
Торговаться можно. В фондах по умолчанию, выбранных на государственном конкурсе, комиссии изначально ниже, и в обычном фонде тоже можно попросить снижение, особенно когда объединяете несколько старых фондов в один.
Проверьте, во сколько обходятся комиссии
Введите накопление, месячное отчисление и размер комиссий и посмотрите на разницу за годы. Обратите внимание, как небольшое изменение процента двигает результат.
Помесячный расчёт: взнос поступает после вычета комиссии со взноса, накопление растёт по эффективной месячной доходности, комиссия с накопления списывается каждый месяц (годовая, делённая на 12). Доходность во всех предложениях одинаковая, чтобы выделить именно цену комиссий. Потолки 2026 года: пенсия 6% / 0,5%, керен ѓиштальмут до 2% с накопления, гемель и «битуах менаѓалим» до 4% / 1,05% (полисы с 01.01.2014).
Калькулятор не знает, какой будет доходность, и знать её заранее невозможно. А вот комиссия известна, и это единственная часть картины, которая в вашей власти.
Четыре частые ошибки
Плодить фонды. Это самая распространённая ошибка. Каждое место работы открывает новый фонд, и через пять лет их три, с разными комиссиями и дублирующимися страховками. Объединение занимает один бланк.
Не читать годовой отчёт. Он приходит каждому, и раз в год стоит открыть его и убедиться, что отчисления действительно поступили.
Снимать выходное пособие при уходе с работы. Это соблазнительно, стирает большую часть накопленного на тот день и портит налоговую льготу в будущем, а выясняется это обычно лет через двадцать.
Выбирать трек, не глядя. Трек по возрасту стоит по умолчанию и соответствует сроку, но знать, что именно у вас выбрано, лучше сейчас, а не в сорок.
Что происходит при смене работы
В первое десятилетие работу меняют в среднем раз в два года, и каждая такая смена — момент, когда пенсия запутывается.
Новый работодатель откроет фонд у той компании, с которой работает он, если вы прямо не скажете, куда отчислять. Это единственный пункт, который нужно помнить в первый рабочий день, потому что молчание обычно приводит к ещё одному фонду по умолчанию.
Скажем, после трёх работ у человека три фонда, три страховых покрытия, часть которых лишние, и три строки комиссий. Перевод в один фонд объединяет накопление и обычно снижает комиссию.
Есть и непрерывность прав, которую стоит сохранять. Период без отчислений может повредить страховому покрытию, поэтому при переходе с паузой в два месяца стоит проверить вариант временного покрытия риска.
Задание на этот месяц
Зайти в пенсионный клиринг или на сайт фонда, посмотреть, сколько фондов числится на вашем имени, какие в каждом комиссии, и убедиться, что отчисления последних месяцев поступили. Если фондов больше одного, стоит сравнить и объединить. На мой взгляд, это действие с самой высокой отдачей из всего, что можно сделать за один час в 22 года.
Частые вопросы о пенсии для молодых
С какого возраста обязаны отчислять?
Мужчина с 21 года, женщина с 20 лет. У того, кто уже имеет активный фонд, право возникает с первого дня работы, а фактический перевод происходит через три месяца.
Сколько поступает в пенсию каждый месяц?
6% от работника и минимум 12,5% от работодателя, от зарплаты или от средней по экономике, смотря что меньше. При 9 000 ₪ это около 1 665 ₪ в месяц.
Что такое комиссия за управление и почему она важна?
Это плата управляющей компании, с поступлений и с накопления. Разница в полпроцента от накопления складывается в десятки тысяч шекелей за сорок лет.
Ушёл с работы, что делать с фондом?
Оставить его активным и направлять туда отчисления с нового места или перевести накопления в один фонд. Выходное пособие не снимают, кроме исключительных случаев.
Я фрилансер, меня это касается?
Да. У самозанятых есть своя обязанность отчислять в пенсию со своими ставками, и правила отличаются от наёмных. Их стоит проверить отдельно до конца налогового года.
Читайте также: Как начать инвестировать · Финансовый план до тридцати · Калькулятор пенсионных комиссий
Этот материал написан для: Молодёжь 18–26