

שיעור 9 · פנסיה בגיל 20: למה זה כבר חשוב
פנסיה בגיל 20 נשמעת רחוקה, אבל המעסיק מפריש 12.5% מהשכר כבר עכשיו. מה קורה לכסף, איך דמי ניהול גבוהים מוחקים עשרות אלפי שקלים, ומה בודקים בדוח הראשון.
- גילאי 18–26
- 8 דקות קריאה
- שיעור 9 מתוך 12
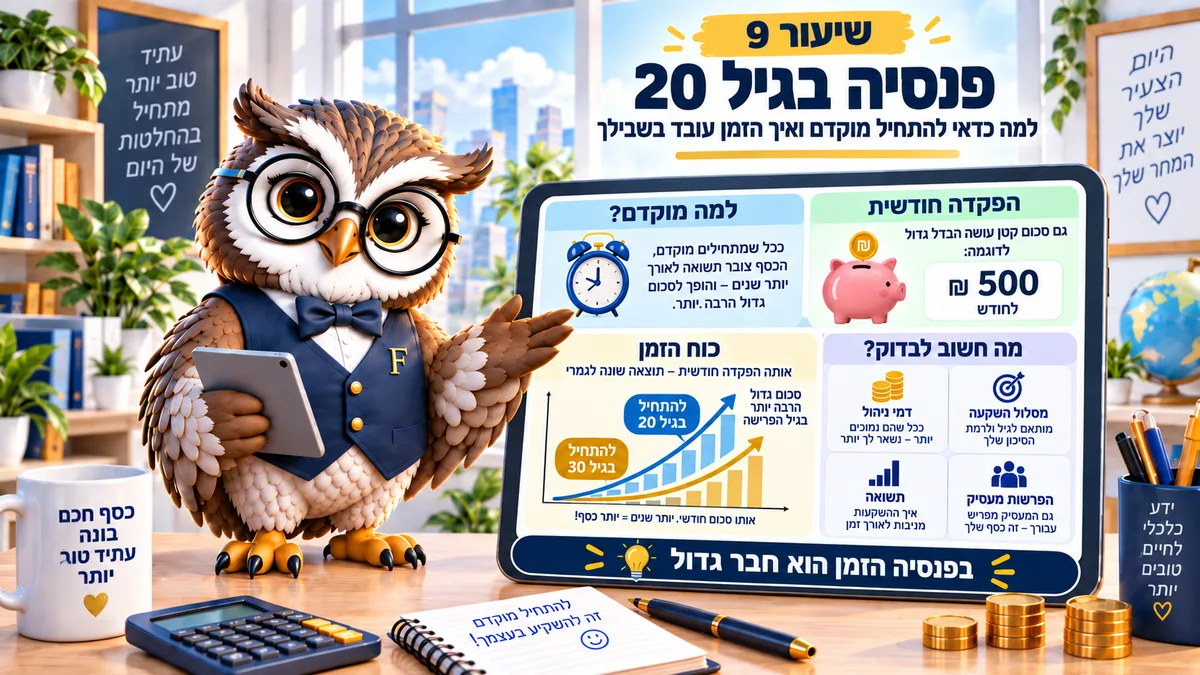
בגיל 20 הפנסיה היא לא חיסכון לזקנה אלא כסף של המעסיק שכבר נכנס לחשבון על שמכם, וגם ביטוח למקרה של נכות. שתי החלטות עכשיו, דמי ניהול ומסלול, שוות עשרות אלפי שקלים בהמשך. נכון לספטמבר 2026.
פנסיה בגיל 20 נשמעת כמו נושא של גיל 50, ורוב בני העשרים באמת חושבים ככה. בפועל זה הכסף היחיד שמישהו אחר מפקיד עבורכם כל חודש, והוויתור עליו הוא הוויתור היקר ביותר שאפשר לעשות בגיל הזה.
גבר מגיל 21 ואישה מגיל 20 זכאים להפרשה מהמעסיק לפי צו ההרחבה לפנסיה חובה. עם קרן פעילה קיימת ההפרשות מתחילות מהיום הראשון ומועברות אחרי שלושה חודשים, ובלי קרן קיימת הן מתחילות מהחודש השביעי.
מי מפקיד ומה נכנס
ההפרשה בנויה משלושה חלקים: 6% מהעובד, 6.5% מהמעסיק לתגמולים ועוד 6% מהמעסיק לפיצויים, ובמקומות עם סעיף 14 החלק הזה עומד על 8.33%.
במילים אחרות, על כל 6 שקלים שיורדים לכם בתלוש נכנסים לחשבון הפנסיוני עוד 12.5 שקלים לפחות, והם מגיעים מכיסו של המעסיק ולא מכיסכם. זה יחס שלא קיים בשום חיסכון אחר.
הבסיס להפרשה הוא השכר או השכר הממוצע במשק, 13,769 שקלים, לפי הנמוך מביניהם, אלא אם ההסכם במקום העבודה טוב יותר. נניח שכר של 16,000 שקלים: ההפרשה תחושב לפי 13,769, אם לא סוכם אחרת.
לדוגמה, על שכר של 9,000 שקלים נכנסים בערך 1,665 שקלים בחודש לחיסכון הפנסיוני, מתוכם 540 שלכם. בשנה זה קרוב ל-20,000 שקלים שנצברים על שמכם, וזה עוד לפני תשואה.
בקרן הפנסיה יש גם רכיב ביטוחי: כיסוי לאובדן כושר עבודה ולשאירים. בגיל 22 זה נשמע מיותר, ובדיוק בגיל הזה קורות תאונות דרכים ופציעות ספורט.
דמי ניהול: ההחלטה ששווה עשרות אלפים
דמי ניהול (העמלה שהגוף המנהל גובה מכם) נגבים בשתי דרכים: אחוז מכל הפקדה ואחוז מהצבירה שכבר נצברה. השנייה היא החשובה, כי היא נגבית שוב ושוב על אותו כסף במשך ארבעים שנה.
ההבדל בין 0.5% ל-1% מהצבירה לא מרגיש בשום חודש בודד, והוא מצטבר לעשרות אלפי שקלים לאורך קריירה. זה בערך ההבדל בין לצאת לפנסיה עם דירה קטנה לבין לצאת בלעדיה.
למשל, שיחה אחת עם הקרן על חשבון עם צבירה קטנה נשמעת חסרת סיכוי, ובפועל דווקא חוסכים צעירים מקבלים הנחות כי הם לקוח לארבעים שנה.
אפשר להתמקח. בקרנות ברירת מחדל שנבחרו במכרז הציבורי דמי הניהול נמוכים מלכתחילה, וגם בקרן רגילה אפשר לבקש הפחתה, במיוחד כשמצרפים כמה קרנות מהעבר לקרן אחת.
תבדקו כמה עולים לכם דמי הניהול
הכניסו את הצבירה, ההפקדה החודשית ודמי הניהול, וראו את ההפרש לאורך שנים. שימו לב איך שינוי קטן באחוז מזיז את התוצאה.
חישוב חודשי: ההפקדה נכנסת אחרי ניכוי דמי ניהול מהפקדה, הצבירה צומחת בתשואה חודשית אפקטיבית, דמי ניהול מהצבירה יורדים כל חודש (שנתי חלקי 12). אותה תשואה בכל ההצעות, כדי לבודד את מחיר דמי הניהול. תקרות 2026: פנסיה 6% / 0.5%, קרן השתלמות עד 2% מצבירה, גמל וביטוח מנהלים עד 4% / 1.05% (פוליסות מ-01.01.2014).
המחשבון לא יודע מה תהיה התשואה בפועל, ואין דרך לדעת את זה מראש. מה שכן ידוע הוא העמלה, וזה החלק היחיד בתמונה שנמצא בשליטה שלכם.
ארבע טעויות נפוצות
לפזר קרנות. זו הטעות הנפוצה ביותר. כל מקום עבודה פותח קרן חדשה, ואחרי חמש שנים יש שלוש קרנות עם דמי ניהול שונים ועם כיסויים כפולים. איחוד לוקח טופס אחד.
לא לבדוק את הדוח השנתי. דוח שנתי מגיע לכל חוסך, וכדאי לפתוח אותו פעם בשנה ולוודא שההפקדות באמת נכנסו.
למשוך פיצויים בעזיבת עבודה. זה מפתה, וזה מוחק חלק גדול מהחיסכון שנצבר עד אותו יום, פוגע בהטבת המס בעתיד, ובדרך כלל מתגלה כטעות רק עשרים שנה אחר כך.
לבחור מסלול בלי להסתכל. מסלול תלוי גיל הוא ברירת המחדל, והוא מותאם לטווח הזמן, אבל שווה לדעת מה בחרתם ולא לגלות את זה בגיל 40.
מה קורה כשעוברים עבודה
בעשור הראשון מחליפים עבודה כל שנתיים בממוצע, וכל מעבר כזה הוא רגע שבו הפנסיה מסתבכת.
המעסיק החדש פותח קרן אצל הגוף שאיתו הוא עובד, אלא אם אתם אומרים במפורש לאיזו קרן להפריש. זה הסעיף היחיד שצריך לזכור ביום הראשון, ומי שלא אומר כלום מקבל בדרך כלל קרן ברירת מחדל נוספת.
לדוגמה, אחרי שלוש עבודות יש שלוש קרנות, שלושה כיסויים ביטוחיים שחלקם מיותרים, ושלוש שורות של דמי ניהול. ניוד לקרן אחת מאחד את הצבירה ולרוב גם מוריד את העמלה.
יש גם רצף זכויות שכדאי לשמור עליו. תקופה בלי הפרשות עלולה לפגוע בכיסוי הביטוחי, ולכן במעבר עם חודשיים הפסקה שווה לבדוק אפשרות של הסדר ריסק זמני.
המשימה לחודש הזה
להיכנס למסלקה הפנסיונית או לאתר הקרן, לבדוק כמה קרנות יש לכם על השם, מה דמי הניהול בכל אחת, ולוודא שההפקדות של החודשים האחרונים נכנסו. אם יש יותר מקרן אחת, כדאי להשוות ולאחד. לדעתי זו הפעולה עם התשואה הגבוהה ביותר שאפשר לעשות בשעה אחת בגיל 22.
שאלות נפוצות על פנסיה לצעירים
ממתי חייבים להפריש לי לפנסיה?
גבר מגיל 21 ואישה מגיל 20. מי שכבר יש לו קרן פעילה זכאי מהיום הראשון בעבודה, וההעברה בפועל מתבצעת אחרי שלושה חודשים.
כמה נכנס לפנסיה כל חודש?
6% מהעובד ועוד 12.5% מהמעסיק לפחות, מהשכר או מהשכר הממוצע במשק לפי הנמוך. על 9,000 שקלים זה בערך 1,665 שקלים בחודש.
מה זה דמי ניהול ולמה הם חשובים?
זו העמלה של הגוף המנהל, מההפקדה ומהצבירה. ההפרש של חצי אחוז מהצבירה מצטבר לעשרות אלפי שקלים לאורך ארבעים שנה.
עזבתי עבודה, מה עושים עם הקרן?
משאירים אותה פעילה ומעבירים אליה את ההפקדות במקום החדש, או מבצעים ניוד לקרן אחת. לא מושכים את הפיצויים אלא במקרה חריג.
אני עצמאי, זה נוגע לי?
כן. לעצמאים יש חובת הפקדה לפנסיה עם שיעורים משלהם, והכללים שונים מאלה של שכירים. שווה לבדוק אותם בנפרד לפני סוף שנת המס.
קראו גם: איך מתחילים להשקיע · התוכנית הכלכלית שלי עד גיל 30 · מחשבון דמי ניהול בפנסיה
המדריך הזה מיועד ל: צעירים 18–26