

שיעור 10 · איך מתחילים להשקיע
איך מתחילים להשקיע בלי לנחש: קודם מטרה וטווח, אחר כך רמת סיכון, פיזור ועלויות, ורק בסוף בחירת מכשיר. מה המס על הרווח ומה עושים בירידה ראשונה.
- גילאי 18–26
- 8 דקות קריאה
- שיעור 10 מתוך 12
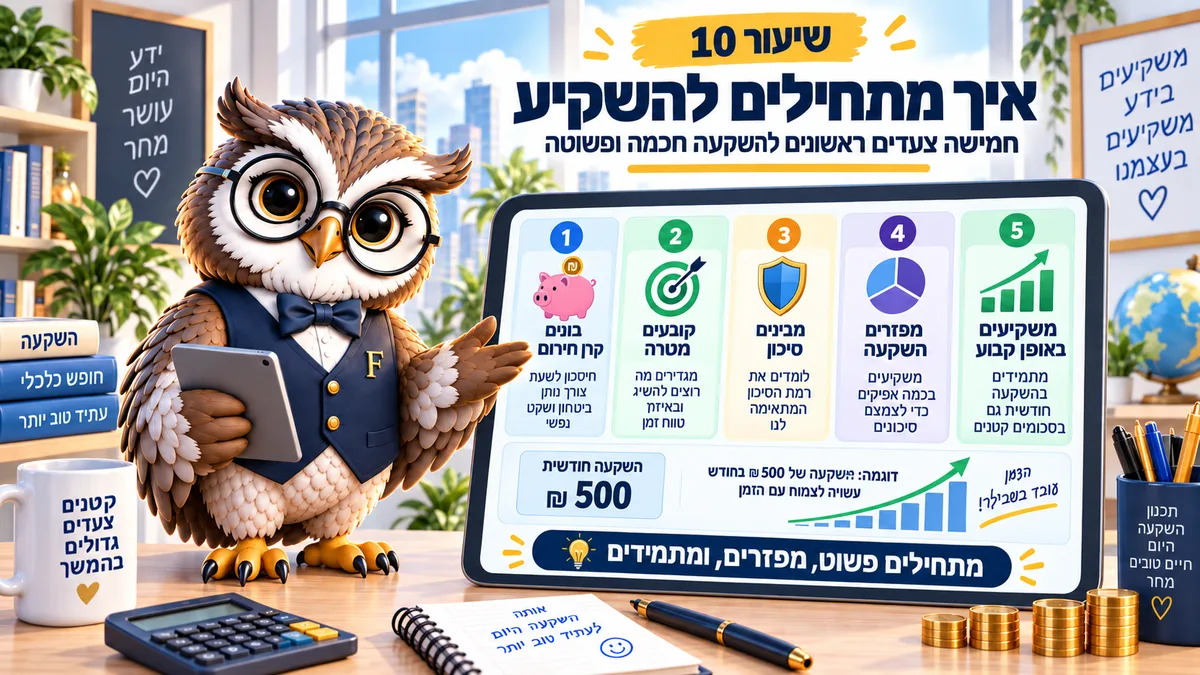
התחלה נכונה היא סדר, לא בחירת מניה. מטרה, טווח, רמת סיכון, פיזור ועלויות, ורק בסוף המכשיר עצמו. המס על רווח ריאלי מניירות ערך הוא 25%. נכון לספטמבר 2026.
כן, אפשר להתחיל עם 300 שקלים בחודש. לא, זה לא המקום שבו מתחילים את התכנון.
איך מתחילים להשקיע נכון: לפני ההשקעה הראשונה צריך כרית נזילה ואפס חוב יקר, כי תשואה ממוצעת בשוק לא מכסה ריבית דו ספרתית על מינוס. מי שעבר את שני התנאים האלה מוכן לשיעור הזה.
איך מתחילים להשקיע: חמישה צעדים לפי הסדר
הצעד הראשון הוא מטרה. כסף לדירה בעוד שלוש שנים וכסף לגיל 60 מתנהגים אחרת לגמרי, ולכן אין תשובה אחת לשאלה איפה להשקיע.
לדוגמה, כסף לטיול בעוד שנה וכסף שנשאר עד גיל 60 לא יושבים באותו מקום, גם אם שניהם שייכים לאותו אדם.
הצעד השני הוא טווח. עד שנה הכסף נשאר נזיל, שנה עד שלוש שנים מתאים למכשירים סולידיים, וחמש שנים ומעלה זה הטווח שבו שוק ההון הופך להגיוני.
הצעד השלישי הוא רמת סיכון, והמבחן שלה מעשי: מה תעשו אם התיק ירד ב-20% בחודש אחד. מי שיודע שהוא ימכור, צריך תיק סולידי יותר מלכתחילה.
הצעד הרביעי הוא פיזור, כלומר לא להחזיק הכול בנייר אחד או בענף אחד. נניח תיק שכולו מניות של חברה אחת: תוצאה של החלטה עסקית אחת שם משנה את כל התיק. הצעד החמישי הוא עלויות, והוא היחיד שידוע מראש בוודאות.
מה המס לוקח
על רווח ריאלי מניירות ערך משלמים 25%, כלומר על הרווח מעבר לעליית המדד. על ריבית מפיקדון שקלי לא צמוד משלמים 15% על הריבית הנומינלית.
ההבדל הזה חשוב יותר ממה שנראה. בתקופות של אינפלציה גבוהה, מכשיר שממוסה על הרווח הריאלי משאיר יותר כסף ביד מאשר מכשיר שממוסה על הנומינלי.
לדוגמה, רווח של 1,000 שקלים בקרן שנחשבת ריאלית, כשהמדד עלה ב-2%, ממוסה רק על החלק שמעבר לעליית המדד. אותו רווח בפיקדון ממוסה על כל השקל הראשון.
בבורסה בישראל המס נגבה בדרך כלל במקור על ידי הברוקר, וזה נוח ולא פוטר מלבדוק את הדוח השנתי.
תבדקו כמה נשאר אחרי מס
הכניסו סכום, רווח ותקופה, וראו מה נשאר אחרי מס רווח הון. זה המספר שצריך להשוות מול אפיקים אחרים, ולא התשואה ברוטו שמופיעה בפרסום.
מחשבים לפי הנתונים שהזנתם.
פירוט החישוב
| עליית מדד מאז הרכישה | מחיר מתואם | רווח ריאלי | מס |
|---|
המודל: המחיר המקורי מתואם לפי עליית המדד מיום הרכישה, ההפרש בין המחיר המתואם למקורי הוא סכום אינפלציוני פטור, והמס חל על הרווח הריאלי בלבד. אצל יחיד, בנייר הנקוב במטבע חוץ או צמוד אליו, שער המטבע משמש כמדד. באגרת חוב שקלית לא צמודה שיעור עליית המדד הוא אפס והמס הוא 15% מהרווח הנומינלי. הנתונים נכונים ל-2026, מקור: רשות המסים, טופס 1325 והוראת ביצוע 05/2025. תחזית, לא ייעוץ.
שווה גם להכיר מכשיר ייעודי: קופת גמל להשקעה, שהתקרה השנתית להפקדה בה היא 83,641 שקלים ב-2026. היא מאפשרת מעבר בין מסלולים בלי אירוע מס, וזה יתרון אמיתי למי שמשקיע לטווח ארוך.
ארבע טעויות של שנה ראשונה
הראשונה היא להתחיל מהמכשיר. אנשים שואלים במה להשקיע לפני שהם יודעים לכמה זמן, וזאת בדיוק הסיבה שהם מוכרים בהפסד בשנה הראשונה.
השנייה היא להשקיע כסף שצריך בקרוב. כסף שמיועד לטיול בעוד שמונה חודשים לא נכנס לשוק, גם אם התחזיות נשמעות טוב.
השלישית היא להתעלם מעלויות. דמי ניהול (העמלה שגובה הגוף המנהל) ועמלות קנייה ומכירה נראים קטנים ומצטברים לאורך שנים בדיוק כמו תשואה, רק בכיוון ההפוך.
הרביעית היא לחפש הבטחות. כל מי שמבטיח תשואה קבועה מוכר משהו אחר ממה שהוא אומר, ורשות ניירות ערך מפרסמת סימני זיהוי להצעות לא מפוקחות.
הערה קטנה לגבי קטינים: חשבון ניירות ערך לקטין נפתח רק דרך הורה או אפוטרופוס, ולכן מי שעדיין לא בן 18 מתחיל דרך המבוגר.
איך משווים בין שני גופים
אחרי שהחלטתם על טווח ועל רמת סיכון, נשארת בחירה טכנית. גם היא נעשית לפי מספרים.
שלוש עמודות מספיקות: עלות שוטפת, עלות פעולה ונזילות. לדוגמה, גוף אחד גובה דמי ניהול נמוכים אבל עמלת קנייה גבוהה, ואצל מי שמפקיד 300 שקלים בחודש דווקא עמלת הפעולה היא זו שאוכלת את התשואה.
שווה גם לבדוק מה קורה כשרוצים לצאת. כמה זמן לוקח למשוך, האם יש קנס, והאם מעבר בין מסלולים יוצר אירוע מס. בקופת גמל להשקעה, למשל, מעבר בין מסלולים אינו אירוע מס, ובחשבון ניירות ערך רגיל מכירה היא מכירה לכל דבר.
אל תבחרו לפי תשואת העבר שמופיעה בפרסום. היא לא מבטיחה דבר, והיא הנתון היחיד שכולם מציגים בגדול דווקא משום שהוא נוח להם.
המשימה לחודש הזה
לכתוב שלוש שורות לפני שפותחים חשבון השקעות: מה המטרה, מתי צריך את הכסף, וכמה אפשר להפקיד בכל חודש בלי לגעת בכרית. אחר כך לבדוק את העלויות בשני גופים ולהשוות ביניהם, כי הן ההבדל היחיד שידוע מראש.
שאלות נפוצות על התחלת השקעה
מאיזה סכום אפשר להתחיל?
גם מכמה מאות שקלים בחודש. הסכום חשוב פחות מהסדירות ומהטווח, כי בעשור הראשון ההפקדות גדולות יותר מהתשואה.
כמה מס משלמים על רווחים?
25% על הרווח הריאלי מניירות ערך, ו-15% על ריבית נומינלית מפיקדון שקלי לא צמוד. בבורסה המס בדרך כלל נגבה במקור.
מה עושים כשהשוק יורד?
אם הטווח שלכם ארוך, לא עושים כלום וממשיכים להפקיד. ירידה היא חלק מהמסלול, והבעיה מתחילה כשמשקיעים כסף שצריך בקרוב.
עדיף קרן כספית או שוק ההון?
תלוי בטווח ולא בתשואה הצפויה. לכסף שצריך בשנה הקרובה מתאים מכשיר נזיל וסולידי, ולכסף שנשאר עשור מתאים תיק מפוזר.
מה ההבדל בין השקעה לחיסכון?
חיסכון שומר על הסכום, השקעה נותנת לו סיכוי לגדול ולקחת סיכון. אף אחד מהם לא טוב יותר, הם פשוט משמשים למטרות שונות.
קראו גם: קרן חירום: ההגנה הראשונה · המטרות הגדולות הראשונות שלי · מחשבון מס רווחי הון
המדריך הזה מיועד ל: צעירים 18–26