

Урок 8 · Минус и долги: как не начать жизнь с дырой
Минус на счёте — это ежедневная ссуда, а потолок ставки по потребительскому кредиту 18,25%. Как выйти из минуса, в каком порядке гасить долги и что делать с рассрочками по карте.
- Возраст 18–26
- 8 минут чтения
- Урок 8 из 12
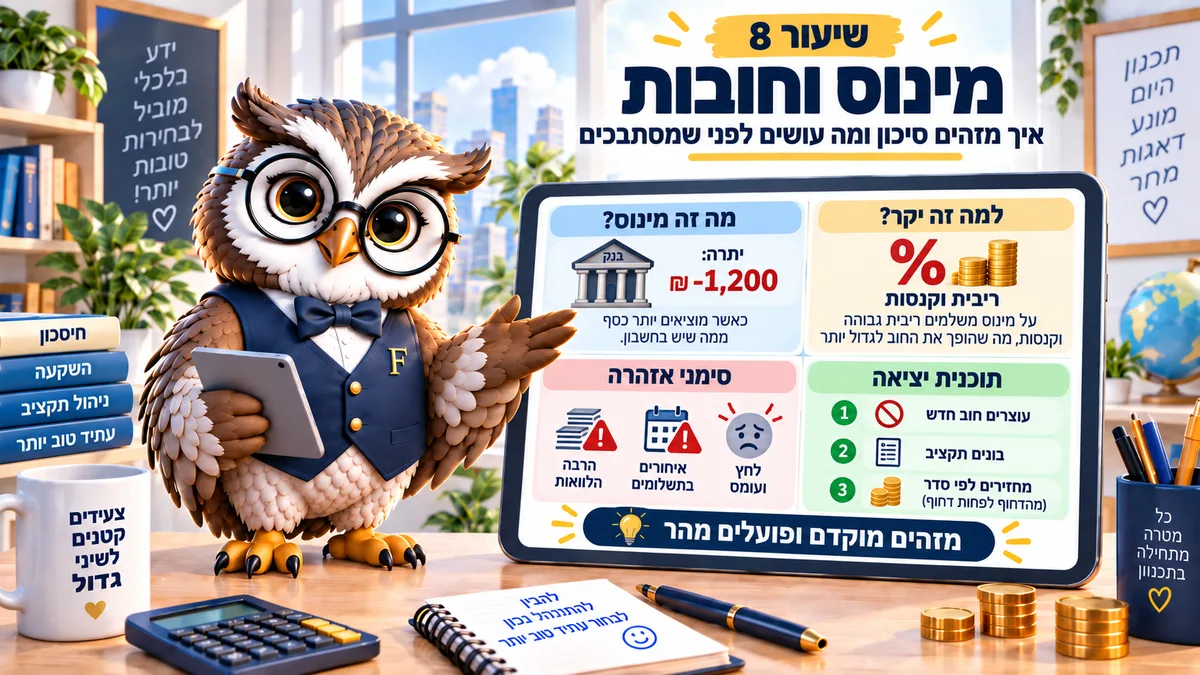
Минус — это не состояние, а ссуда, которая продлевается каждый день. Законный потолок ставки по потребительскому кредиту 18,25%, поэтому закрытие дорогого долга выгоднее любой инвестиции. Верно на сентябрь 2026 года.
18,25%. Столько сегодня разрешено брать по потребительскому кредиту в Израиле, и это производная от ставки Банка Израиля (Банк Исраэль, בנק ישראל), которая с 31 августа 2026 года равна 3,25%.
Минус на счёте находится примерно в этой же зоне, и ни один консервативный инструмент такой доходности не обещает. Поэтому шекель, ушедший на закрытие дорогого долга, работает лучше того же шекеля в любом другом месте.
Как на самом деле работает минус
Минус — это кредитная линия, и, как любой кредит, он несёт процент, который считается на отрицательный остаток по дням его существования.
Бытовой смысл простой. Тот, кто весь месяц держит минус 3 000 ₪, платит за это десятки шекелей в месяц, не видя отдельного списания и не переживая ни одного момента решения.
Хуже другое: минус прячет реальное положение. Когда месяц начинается с минуса в 3 000 ₪, пришедшая зарплата сначала гасит долг, и кажется, что денег почему-то стало меньше без причины.
Есть и расход, о котором не говорят, — кредитная история. Повторяющийся выход за рамки линии влияет на ваш рейтинг, а в 25 лет именно он определяет, дадут ли вам вменяемую ссуду, когда она действительно понадобится.
В каком порядке гасить
Известны два метода, и работают оба. Не работает третий вариант: платить минимум по всему сразу.
По методу ставки первым закрывают долг с самым высоким процентом, обычно минус и кредитную карту. Математически это самый дешёвый путь.
По методу суммы первым закрывают самый маленький долг, чтобы получить быструю победу. Выходит немного дороже и заметно лучше удерживает людей в плане, поэтому этот путь не менее правильный.
Например, у человека минус 4 000 ₪ и ссуда 10 000 ₪ под 12% годовых: начинать нужно с минуса, даже если ссуда больше, просто потому что ставка по ней ниже.
Посчитайте, сколько стоит ваш долг
Введите свои ссуды, ставки и сроки и посмотрите, что происходит при объединении или при досрочных платежах.
Считаем по введённым вами данным.
| Кредит | Остаток | Ежемесячный платёж | Ставка | Месяцев осталось | Осталось процентов |
|---|
Модель: по остатку, платежу и ставке каждого кредита считается число оставшихся платежей, а из них — оставшиеся проценты. Объединяющий кредит считается по схеме Шпицера на сумму остатков плюс комиссии. Максимальная разрешённая ставка по шекелевому кредиту согласно Закону о справедливом кредите — ставка Банка Израиля плюс 15 процентных пунктов. Модель исходит из фиксированной ставки и не учитывает страхование кредита, индексацию и просрочки. Данные на 2026 год, источники: Закон о справедливом кредите, Банк Израиля. Это прогноз, а не консультация.
Стоит знать, что объединение кредитов экономит не всегда. Оно снижает месячный платёж в основном за счёт удлинения срока, и тогда общая сумма процентов растёт. Объединение выгодно, когда новая ставка заметно ниже прежних и срок не удлиняется.
Три ловушки двадцати лет
Первая — рассрочка без процентов. Три параллельные рассрочки на телефон, мебель и билеты превращаются в постоянное месячное списание, которое ведёт себя как вторая аренда, хотя никто о нём не принимал решения.
Вторая — ссуда на первую машину. Машина дешевеет, ссуда остаётся, а страховка и обслуживание добавляются к месячным расходам ровно тогда, когда зарплата ещё стартовая.
Третья — быстрая ссуда в приложении. Одобрение за минуты — не признак хороших условий, и до подписания стоит посмотреть эффективную годовую ставку, ту, которая включает все расходы, а не только цифру, показанную крупно.
Скажем, ссуда 10 000 ₪ на 24 месяца под 12% годовых: общий возврат около 11 297 ₪, то есть почти 1 300 ₪ за минутное удобство.
Разговор с банком
Большинство людей не торгуются о ставке, считая, что торговаться не о чем. Есть о чём.
Один разговор с банкиром может снизить ставку по кредитной линии, перевести вас на молодёжный или студенческий тариф и отменить комиссии, которые копятся незаметно. Например, снижение ставки на два пункта по минусу в 5 000 ₪ экономит около 100 ₪ в год, и это до отмены комиссий.
Перед разговором стоит знать три числа: размер кредитной линии, текущую ставку по ней и сумму, которая приходит на счёт каждый месяц. Банк, который видит постоянный доход, обычно предлагает условия лучше, и это коммерческий расчёт, а не личное одолжение.
А если положение уже тяжёлое, обращаться лучше до выхода за рамки линии, а не после. Заранее оформленная рассрочка выглядит совсем иначе, чем обнаруженное превышение.
Задание на неделю
Выписать все долги в одну таблицу: сумма, ставка, месячный платёж и дата окончания. Затем позвонить в банк и спросить точную ставку по кредитной линии, потому что большинство людей её не знают. Тот, кто увидит двузначное число, получит ровно тот стимул, которого не хватало.
Частые вопросы о минусе и долгах
Сколько на самом деле стоит минус?
Зависит от банка и тарифа, а законный потолок — ставка Банка Израиля плюс 15 пунктов, то есть 18,25% в сентябре 2026 года. Своё точное число можно узнать одним звонком.
Что лучше: закрыть минус или копить?
Сначала небольшая подушка в 1 000–2 000 ₪, затем каждый свободный шекель на минус. После его закрытия возвращаются к достройке подушки.
Объединение кредитов — хорошая идея?
Только если новая ставка ниже и срок не удлиняется. Объединение, которое снижает платёж и добавляет два года, делает долг дороже в целом.
Рассрочки по карте считаются долгом?
Да, даже беспроцентные. Это будущее списание, на которое вы уже согласились, поэтому в месячном бюджете оно должно стоять как обычный постоянный расход.
Что делать, если долг уже слишком велик?
Обратиться в банк и попросить упорядоченную рассрочку до того, как начнётся превышение. Есть и бесплатные консультации в организациях, которые занимаются финансовым восстановлением, и идти туда лучше рано, а не после года затягивания.
Читайте также: Подушка безопасности · Первая зарплата: как её делить · Калькулятор объединения кредитов
Этот материал написан для: Молодёжь 18–26