

שיעור 8 · מינוס בחשבון וחובות: איך לא מתחילים עם חור בכיס
מינוס בחשבון הוא הלוואה יומית, ותקרת הריבית על אשראי צרכני היא 18.25%. איך יוצאים ממינוס, באיזה סדר סוגרים חובות ומה עושים עם תשלומים בכרטיס אשראי.
- גילאי 18–26
- 8 דקות קריאה
- שיעור 8 מתוך 12
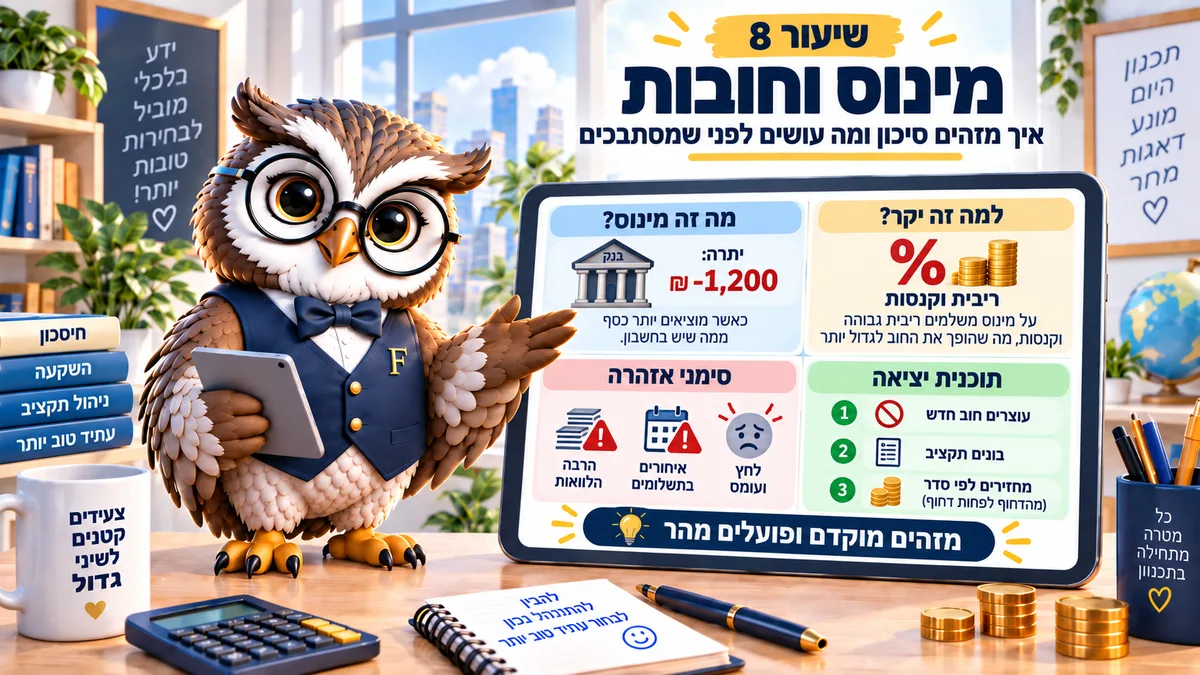
מינוס הוא לא מצב, אלא הלוואה שמתחדשת כל יום. תקרת הריבית החוקית על אשראי צרכני היא 18.25%, ולכן סגירת חוב יקר עדיפה על כל השקעה. נכון לספטמבר 2026.
18.25%. זו תקרת הריבית שמותר לגבות היום על אשראי צרכני בישראל, והיא נגזרת מריבית בנק ישראל שעומדת על 3.25% מ-31 באוגוסט 2026.
מינוס בחשבון נמצא בדיוק באזור הזה, ואף אפיק השקעה סולידי לא מבטיח מספר כזה. לכן שקל שהולך לסגירת חוב יקר עובד קשה יותר מאותו שקל בכל מקום אחר.
איך מינוס בחשבון באמת עובד
מינוס הוא מסגרת אשראי, וכמו כל אשראי הוא נושא ריבית שמחושבת על היתרה השלילית לפי הימים שבהם היא קיימת.
המשמעות היומיומית פשוטה. מי שנמצא ב-3,000 שקלים מינוס כל החודש משלם על זה עשרות שקלים בחודש, בלי לראות חיוב נפרד ובלי להרגיש רגע אחד של החלטה.
גרוע מזה, המינוס מסתיר את המצב האמיתי. כשהחשבון מתחיל את החודש במינוס 3,000, המשכורת שנכנסת מכסה קודם את החוב, והחודש נראה כאילו נשאר פחות כסף בלי סיבה ברורה.
יש גם עלות שלא מדברים עליה: היסטוריית אשראי. חריגה חוזרת ממסגרת משפיעה על הדירוג שלכם, ובגיל 25 זה בדיוק מה שקובע אם תקבלו הלוואה סבירה כשתצטרכו אותה באמת.
באיזה סדר סוגרים חובות
שתי שיטות מוכרות, ושתיהן עובדות. מה שלא עובד זה לשלם מינימום על הכול.
בשיטת הריבית סוגרים קודם את החוב עם הריבית הגבוהה ביותר, בדרך כלל מינוס וכרטיס אשראי. זו הדרך הזולה מבחינה מתמטית.
בשיטת הסכום סוגרים קודם את החוב הקטן ביותר, כדי לקבל ניצחון מהיר. זה יוצא קצת יותר יקר ומחזיק אנשים בתוכנית לאורך זמן, ולכן הוא לא פחות נכון.
לדוגמה, מי שיש לו מינוס של 4,000 שקלים והלוואה של 10,000 שקלים בריבית 12% יתחיל מהמינוס, גם אם ההלוואה גדולה יותר, פשוט כי הריבית עליה נמוכה יותר.
תבדקו כמה עולה החוב שלכם
הכניסו את ההלוואות שיש לכם, את הריביות ואת התקופות, וראו מה קורה כשמאחדים אותן או מקדימים תשלומים.
מחשבים לפי הנתונים שהזנתם.
| הלוואה | יתרה | החזר חודשי | ריבית | חודשים שנותרו | ריבית שנותרה |
|---|
המודל: מהיתרה, מההחזר ומהריבית של כל הלוואה מחושב מספר התשלומים שנותרו, ומהם הריבית שנותרה לשלם. ההלוואה המאחדת מחושבת בלוח שפיצר על סך היתרות בתוספת העמלות. הריבית המרבית המותרת בהלוואה שקלית לפי חוק אשראי הוגן היא ריבית בנק ישראל בתוספת 15 נקודות האחוז. המודל מניח ריבית קבועה ולא מתמחר ביטוח הלוואה, הצמדה או פיגורים. הנתונים נכונים ל-2026, מקור: חוק אשראי הוגן, בנק ישראל. תחזית, לא ייעוץ.
שווה לדעת שאיחוד הלוואות לא תמיד חוסך. הוא מוריד את ההחזר החודשי בעיקר על ידי הארכת התקופה, ואז סך הריבית גדל. איחוד משתלם כשהריבית החדשה נמוכה משמעותית מהקודמות ולא מאריכים את הסוף.
שלוש מלכודות של גיל 20
הראשונה היא תשלומים ללא ריבית. שלוש פריסות במקביל על טלפון, ריהוט וטיסה הופכות לחיוב חודשי קבוע שמתנהג כמו שכר דירה שני, ואף אחד לא החליט עליו במפורש.
השנייה היא הלוואה לרכב ראשון. רכב יורד בערכו, ההלוואה נשארת, וביטוח ואחזקה מצטרפים לחשבון החודשי בדיוק כשהמשכורת עדיין התחלתית.
השלישית היא הלוואה מהירה באפליקציה. אישור תוך דקות הוא לא סימן לתנאים טובים, וכדאי לבדוק את הריבית השנתית האפקטיבית (הריבית שכוללת את כל העלויות, לא רק את זו שמוצגת בגדול) לפני החתימה.
נניח הלוואה של 10,000 שקלים ל-24 חודשים בריבית שנתית 12%: ההחזר הכולל הוא בערך 11,297 שקלים, כלומר כמעט 1,300 שקלים על נוחות של רגע.
איך מדברים עם הבנק
רוב האנשים לא מנהלים משא ומתן על ריבית, כי הם מניחים שאין על מה. יש.
שיחה אחת עם הבנקאי יכולה להוריד את הריבית על המסגרת, להעביר אתכם למסלול צעירים או סטודנטים ולבטל עמלות שמצטברות בשקט. לדוגמה, הורדה של שתי נקודות ריבית על מינוס של 5,000 שקלים חוסכת בערך 100 שקלים בשנה, וזה לפני ביטול עמלות.
לפני השיחה כדאי לדעת שלושה מספרים: כמה המסגרת, מה הריבית עליה היום, וכמה נכנס לחשבון בחודש. בנק שרואה הכנסה קבועה נוטה להציע תנאים טובים יותר, וזה שיקול מסחרי ולא טובה אישית.
ואם המצב כבר קשה, עדיף לפנות לפני החריגה ולא אחריה. פריסה שמסודרת מראש נראית אחרת לגמרי מחריגה שהתגלתה מאליה.
המשימה לשבוע הזה
לכתוב את כל החובות בטבלה אחת: סכום, ריבית, החזר חודשי ותאריך סיום. אחר כך להתקשר לבנק ולבקש את הריבית המדויקת על המסגרת, כי רוב האנשים לא יודעים אותה. מי שמגלה מספר דו ספרתי מקבל בדיוק את התמריץ שהיה חסר.
שאלות נפוצות על מינוס וחובות
כמה ריבית באמת משלמים על מינוס?
תלוי בבנק ובמסלול, והתקרה החוקית היא ריבית בנק ישראל בתוספת 15 נקודות, כלומר 18.25% בספטמבר 2026. את המספר המדויק שלכם אפשר לקבל בשיחה אחת עם הבנק.
מה עדיף, לסגור מינוס או לחסוך?
קודם כרית קטנה של אלף עד אלפיים שקלים, ואז כל שקל פנוי למינוס. אחרי שהמינוס נסגר חוזרים לבנות את הכרית המלאה.
איחוד הלוואות זה רעיון טוב?
רק אם הריבית החדשה נמוכה יותר ולא מאריכים את התקופה. איחוד שמוריד החזר חודשי ומוסיף שנתיים מייקר את החוב בסך הכול.
תשלומים בכרטיס אשראי נחשבים חוב?
כן, גם כשאין ריבית. זה חיוב עתידי שכבר התחייבתם אליו, ולכן הוא צריך להופיע בתקציב החודשי כמו כל הוצאה קבועה.
מה עושים כשהחוב כבר גדול מדי?
פונים לבנק ומבקשים פריסה מסודרת לפני שמגיעים לחריגה. אפשר גם לקבל ייעוץ חינם בעמותות שעוסקות בשיקום כלכלי, וכדאי לעשות את זה מוקדם ולא אחרי שנה של גלגול.
קראו גם: קרן חירום: ההגנה הראשונה · המשכורת הראשונה: איך מחלקים אותה · מחשבון איחוד הלוואות
המדריך הזה מיועד ל: צעירים 18–26