

שיעור 2 · איך בונים תקציב אישי שמחזיק יותר משבועיים
תקציב אישי לנוער בלי אקסלים: 3 שורות של הכנסה והוצאה קבועה, והמחשבון מראה כמה נשאר לכם ליום, כמה אפשר להפריש ומתי הכסף ייגמר.
- גילאי 14–17
- 6 דקות קריאה
- שיעור 2 מתוך 12
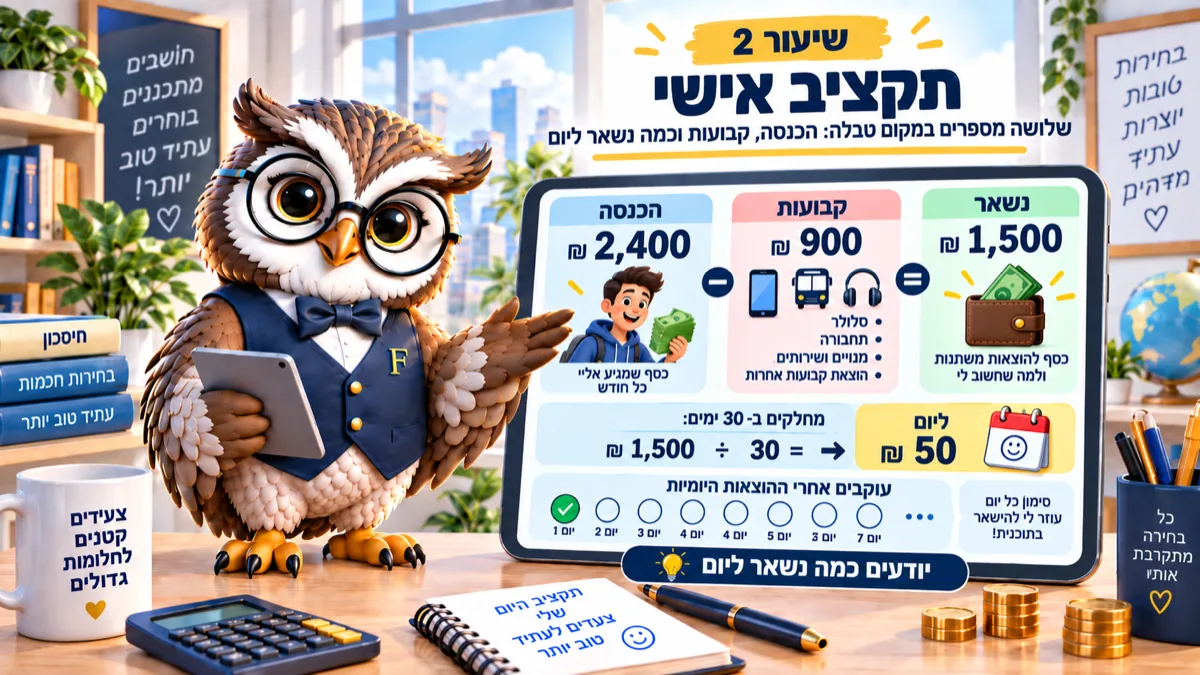
תקציב זה לא טבלה עם 30 שורות. זה שלושה מספרים: כמה נכנס, כמה יוצא בלי שאתם בוחרים, וכמה נשאר ליום. כשהמספר השלישי קטן מדי, משנים אחד מהראשונים.
שמונה שעות משמרת בסוף שבוע, לפי 27.94 שקלים לשעה, הן 223 שקלים.
נשמע סביר עד שמסתכלים על הצד השני: מנוי מוזיקה 20, מנוי משחק 30, נסיעות 120 בחודש. שלושת אלה לוקחים 170 שקלים לפני שקנית משהו שרצית.
אז מה באמת נשאר לכם ביד בחודש רגיל? רוב האנשים בגיל הזה לא יודעים, וזו לא בושה, זו פשוט שאלה שאף אחד לא לימד אותם לשאול.
למה תקציב נשבר אחרי שבועיים?
כי הוא נבנה על הוצאות גדולות וזוכר רק אותן. הכסף לא נעלם בקנייה של 300 שקלים, הוא נעלם בשמונה קניות של 25.
הטעות השנייה היא לבנות תקציב על חודש מושלם: בלי יציאות, בלי מתנות, בלי משהו שנשבר. חודש כזה לא קיים.
תקציב עובד כשיש בו שורה אחת שנקראת “שונות” והיא לא אפס.
איך בונים תקציב בשלושה מספרים
הכנסה. כל מה שנכנס בחודש: משמרות, דמי כיס, מתנות. אם זה משתנה, קחו ממוצע של שלושה חודשים אחרונים.
קבועות. מה שיוצא בכל מקרה: מנויים, נסיעות, חוגים, טלפון אם אתם משלמים עליו.
שוטף. מה שנשאר. חלקו את זה ב-30 וקיבלתם מספר אחד שאפשר להחזיק בראש: כמה יש לכם ליום.
דוגמה: 450 שקלים הכנסה, 170 קבועות. נשארו 280 לחודש, כלומר קצת פחות מ-10 שקלים ליום.
דוגמה שנייה, מהצד השני: 700 שקלים הכנסה ו-200 קבועות משאירים 500 לחודש, כלומר כ-16 שקלים ליום. אותה שיטה, מספר אחר.
עשרה שקלים ליום זה לא הרבה, וזו בדיוק הנקודה. עכשיו ברור למה הכסף נגמר, וברור גם מה אפשר לשנות: להוריד מנוי, להוסיף משמרת, או להנמיך ציפיות לחודש הזה.
תבדקו על המספרים שלכם
הכניסו למחשבון כמה נכנס אליכם החודש ומה יוצא בקביעות. הוא יראה כמה נשאר ליום, כמה אפשר להפריש למטרה ומתי הכסף ייגמר בקצב הנוכחי.
החישוב פשוט בכוונה: הכנסה פחות קבועות פחות הפרשה, חלקי 30. מספר אחד שאפשר להחזיק בראש עדיף על טבלה שלא פותחים.
שימו לב מה קורה כשמורידים מנוי אחד של 30 שקלים. זה נראה זניח, ובשנה זה 360 שקלים.
מה שלא רואים בתקציב
ההוצאות הכי מסוכנות הן אלה שמתחדשות לבד. מנוי שנפתח בניסיון חינם ממשיך לרדת גם כשלא נכנסתם לאפליקציה חודשיים.
בדיקה שלוקחת חמש דקות: פתחו את פירוט החיובים של החודש האחרון וסמנו כל שורה שחוזרת. שתיים מהן בדרך כלל מפתיעות.
נניח שמצאתם שני מנויים ישנים ב-25 שקלים כל אחד. ביטול שלהם שווה לכם 600 שקלים בשנה, וזה בערך עשרים משמרות קצרות שלא תצטרכו לעשות בשביל אותו כסף.
דבר שני שלא רואים זה עיתוי. אם ההכנסה מגיעה ב-10 לחודש והנסיעות יורדות ב-2, החודש יתחיל תמיד במינוס קטן, גם כשהסכומים בסדר.
ודבר אחרון: תקציב זה לא עונש. המטרה שלו היא לדעת מראש על מה מוותרים, במקום לגלות את זה בדיעבד ליד הקופה.
אצל רוב האנשים השורה שמשתנה הכי מהר היא לא הקבועות אלא השוטף, ודווקא שם השליטה שלכם הכי גדולה. זה גם המקום שבו רואים תוצאה כבר בחודש הראשון.
המשימה שלכם לשבוע
כתבו את שלושת המספרים שלכם: הכנסה, קבועות, שוטף ליום. תלו אותם איפה שרואים. בסוף השבוע סמנו כמה ימים עמדתם במספר השלישי, לא כדי להעניש את עצמכם, אלא כדי לדעת אם המספר מציאותי.
אם יצא שהשוטף קטן מדי, יש שתי דרכים: להוסיף הכנסה או לבדוק איזו הוצאה קבועה אפשר להוריד כבר החודש. השנייה מהירה יותר.
שאלות שנשאלות
ההכנסה שלי משתנה כל חודש, איך בונים על זה תקציב?
בונים על החודש הנמוך, לא על הממוצע. כשנכנס יותר, ההפרש הולך למטרה. ככה חודש חלש לא הופך לחודש בחובות, וחודש חזק באמת מקדם אתכם.
כמה נכון להפריש לחיסכון?
מה שאתם באמת מצליחים להעביר כל חודש, גם אם זה 50 שקלים. הפרשה גדולה שנשברת אחרי חודשיים גרועה מהפרשה קטנה שמחזיקה שנה.
מה עושים עם הוצאות שקורות פעם בשנה?
מחלקים ב-12 ומוסיפים לקבועות. טיול שנתי ב-1,200 שקלים זה 100 שקלים בחודש, גם אם המשלמים אותם רק במרץ.
הצעד הבא בסדרה
תבדקו את שלושת המספרים שלכם היום, לפני שממשיכים. בשיעור הבא נחבר לתקציב מטרה עם תאריך, ונראה כמה זמן באמת לוקח להגיע אליה.
המדריך הזה מיועד ל: נוער 14–17