

שיעור 3 · איך מציבים יעד כספי שלא נשאר בראש
יעד כספי זה מחיר, תאריך וסכום חודשי. איך מחשבים תוך דקה כמה זמן ייקח לטלפון ב-2,500 ₪, ומה עושים כשהמספר שיוצא מרגיש רחוק מדי.
- גילאי 14–17
- 5 דקות קריאה
- שיעור 3 מתוך 12
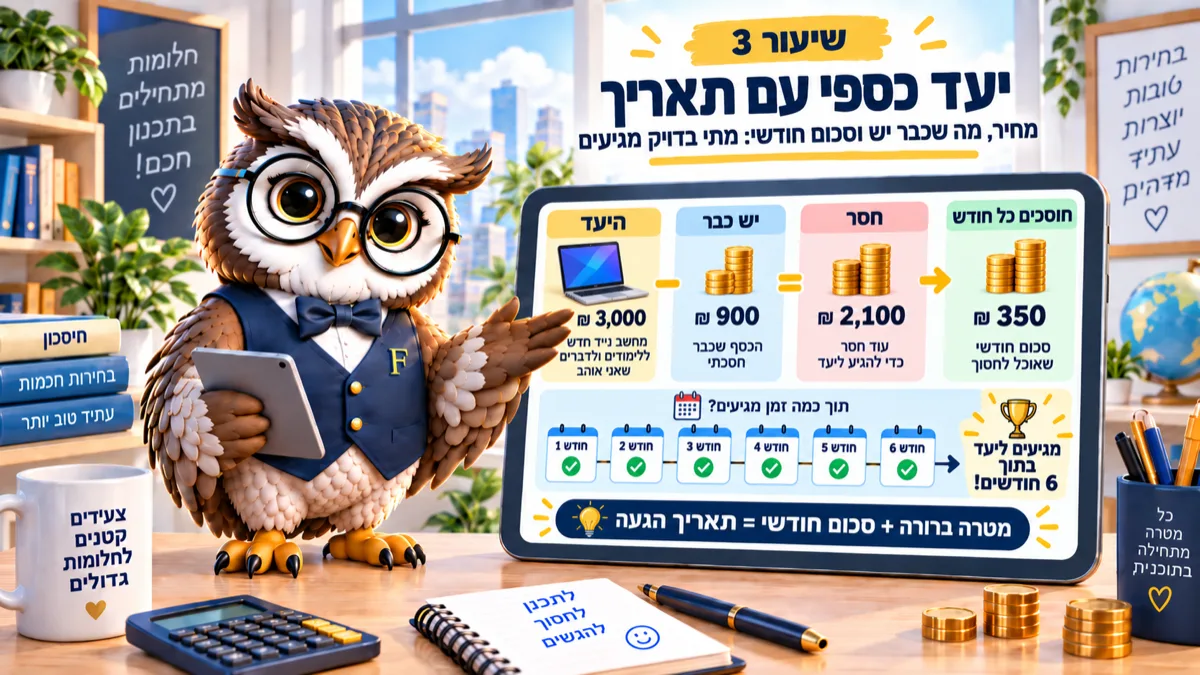
מטרה בלי תאריך היא משאלה. שלושה מספרים הופכים אותה לתוכנית: כמה זה עולה, כמה כבר יש, וכמה נכנס בחודש. המספר הרביעי, התאריך, מחשב את עצמו.
טלפון שאתם רוצים עולה 2,500 שקלים. יש לכם 400 בצד.
השאלה שנשמעת נכונה היא “מתי אוכל לקנות אותו”. השאלה שבאמת עובדת היא אחרת: כמה אני מעביר לצד בכל חודש, ומה התאריך שיוצא מזה.
אלה שתי שאלות שונות לגמרי. הראשונה מחכה לתשובה מהעולם, השנייה מייצרת אותה בעצמה, כי ברגע שיש סכום חודשי קבוע התאריך כבר לא תלוי במזל או במצב רוח אלא בחשבון פשוט שאפשר לעשות בטלפון תוך חצי דקה.
זה כל ההבדל.
יעד כספי מול רצון: מה ההבדל?
רצון זה “אני רוצה טלפון”. מטרה זה “2,100 שקלים שחסרים לי, 300 בחודש, כלומר עד מרץ”.
ההבדל הוא לא בניסוח אלא בהתנהגות. כשיש תאריך, כל קנייה קטנה בדרך נמדדת מולו, ולא מול מצב הרוח של אותו רגע.
נניח שבאמצע הדרך מתחשק לכם משהו ב-150 שקלים. בלי מטרה זו החלטה של שנייה. עם מטרה זו החלטה שדוחה את התאריך בשבועיים, וזה כבר משהו שאפשר לשקול.
2,500 שקלים: איך המספר הזה מתפרק
קחו את המחיר האמיתי, כולל משלוח או אביזרים אם צריך. אחר כך את מה שכבר יש. ההפרש הוא מה שחסר.
עכשיו הסכום החודשי. אם אתם עובדים משמרת שבועית של 6 שעות לפי 30.92 שקלים לשעה, נכנסים כ-742 שקלים בחודש. הפרשה של 300 מהם היא כ-40 אחוז, וזה אפשרי אבל לא נוח.
דוגמה שנייה: בלי עבודה, עם 200 שקלים דמי כיס, הפרשה סבירה היא 80. אז 2,100 שחסרים ייקחו 26 חודשים, וזה כבר מספר שאומר משהו: המטרה לא מתאימה למקור ההכנסה.
במקרה כזה משנים אחד משלושת המספרים: מחיר נמוך יותר, הכנסה נוספת, או מטרה קטנה יותר קודם.
למשל, אותו טלפון יד שנייה במצב טוב עולה לרוב 1,400 שקלים במקום 2,500, ואז החישוב כולו נראה אחרת: במקום 26 חודשים יוצאים 13, וזה כבר טווח שאפשר להחזיק בו בלי לוותר על החיים בדרך.
יש גם אפשרות שלישית שרוב הנוער מפספס, והיא לפצל את המטרה לשתיים: 600 שקלים לאוזניות עכשיו ו-1,500 לטלפון אחר כך. שתי מטרות קטנות מסתיימות בהצלחה, מטרה אחת ענקית מסתיימת בדרך כלל בוויתור.
תבדקו כמה זמן ייקח לכם
הכניסו את המחיר, את מה שכבר יש ואת הסכום שאתם באמת יכולים להעביר בחודש. שנו את הסכום ותראו איך התאריך זז.
התוצאה מניחה שאתם מפקידים אותו סכום כל חודש ולא מושכים באמצע. חודש שבו לא הפקדתם דוחה את התאריך, וזה בסדר, פשוט תריצו את החישוב מחדש.
שווה לשחק עם ההפרש בין 250 ל-350 שקלים בחודש, כי אצל רוב הסכומים זה הבדל של חודשיים שלמים, וחודשיים הם בדיוק ההפרש בין לקנות לפני הקיץ לבין לקנות אחריו.
שלוש דרכים להרוס מטרה טובה
- לשמור את הכסף באותו מקום. כשהחיסכון והשוטף יושבים באותו חשבון, השוטף מנצח. הפרדה פיזית עובדת טוב יותר מכוח רצון.
- מטרה אחת ענקית. 6,000 שקלים בקצב של 150 בחודש זה שלוש שנים וארבעה חודשים. כמעט אף אחד לא מחזיק כל כך הרבה זמן בלי תוצאה בדרך.
- לא לספור מתנות. כסף מיום הולדת ומחגים הוא הדבר שהכי מקצר את התאריך, ודווקא הוא נעלם הכי מהר.
ויש דרך רביעית, הכי נפוצה: לא לכתוב את התאריך בשום מקום. מטרה שקיימת רק בראש מתחרה מול כל פיתוי שרואים בעיניים.
המשימה שלכם להיום
בחרו מטרה אחת, לא שלוש. כתבו שלוש שורות: מחיר, מה שיש, כמה בחודש. הוסיפו את התאריך שיצא לכם במחשבון ושימו את הפתק איפה שרואים אותו כל יום.
אם אין לכם עדיין הכנסה קבועה, כדאי לבדוק את השיעור על העבודה הראשונה לפני שקובעים סכום חודשי.
שאלות שנשאלות
איפה שומרים את הכסף של המטרה?
הכי פשוט זה חשבון נפרד או תוכנית חיסכון קטנה בבנק שלכם. העיקר שהכסף לא יהיה באותו מקום שממנו משלמים ביומיום, ושתראו את היתרה מתקדמת.
מה עושים כשהמטרה מתרחקת כי הוצאתי באמצע?
מעדכנים את התאריך ולא את המטרה. חודש שבו לא הפרשתם הוא לא כישלון של התוכנית, הוא נתון. תוכנית שמתעדכנת שורדת, תוכנית שנשברת בפעם הראשונה לא.
עדיף לחסוך למטרה או לשים בצד לחירום?
גם וגם, בסדר הזה: קודם כרית קטנה של 300–500 שקלים, אחר כך המטרה. בלי כרית, התקלה הראשונה אוכלת את החיסכון למטרה ומחזירה אתכם לנקודת ההתחלה.
הצעד הבא בסדרה
תכתבו את התאריך שלכם היום. בשיעור הבא עוברים לצד ההכנסה: איך נראית העבודה הראשונה ומה באמת מגיע לכם בה.
המדריך הזה מיועד ל: נוער 14–17