

שיעור 1 · הכסף הראשון שלי: מה עושים איתו ביום הראשון
הכסף הראשון שלי נכנס לחשבון ונעלם תוך שבוע. איך מחלקים כל סכום שנכנס לשלושה חלקים ביום שהוא מגיע, וזה עובד גם על 300 ₪ דמי כיס.
- גילאי 14–17
- 5 דקות קריאה
- שיעור 1 מתוך 12
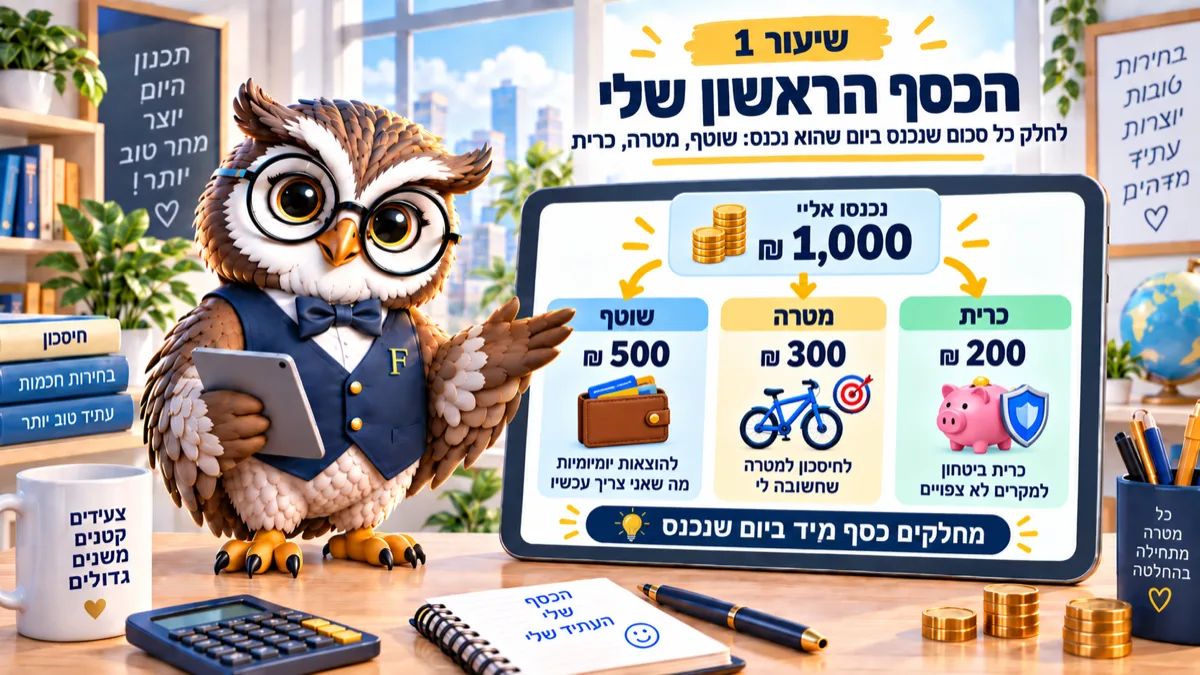
כסף שאין לו תפקיד נעלם. הפתרון הוא לא לקמצן, אלא לחלק כל סכום שנכנס ביום שהוא נכנס: שוטף, מטרה, כרית. שלוש שורות בפתק בטלפון, שתי דקות עבודה.
יום שישי. נכנסו לחשבון 600 שקלים מהמשמרות של החודש.
ביום ראשון קנית אוזניות ב-180, ביום שלישי יצאת עם חברים, ובסוף השבוע הבא נשארו 40 שקלים. אף אחת מהקניות לא הייתה טעות, וזה בדיוק העניין.
לא בזבזת. פשוט לא החלטת מראש כלום, ולכן כל שקל היה זמין לכל דבר.
למה כסף נעלם דווקא כשיש ממנו הרבה?
כי אין לו תפקיד. שקל שמונח בחשבון בלי ייעוד נראה כמו שקל פנוי, וכל קנייה קטנה נראית אפשרית.
אצל מבוגרים זה עובד בדיוק אותו דבר, רק עם סכומים אחרים ועם משכנתא במקום אוזניות.
מה שמשנה את המשוואה זה לא כוח רצון, אלא תזמון. ההחלטה נלקחת ביום שהכסף נכנס, לא ברגע שעומדים בקופה.
ייעוד הוא תפקיד שנתתם לכסף מראש. לא “אחסוך מה שיישאר”, אלא “מתוך 600 שקלים, 180 הולכים למטרה”. ההבדל בין שתי הנוסחאות הוא כל השיעור.
ניהול כסף לנוער בשלוש שורות
שיטות תקציב מסובכות נשברות אחרי שבועיים. בגיל הזה מספיקות שלוש שורות.
שוטף. מה שמותר לבזבז החודש בלי לחשוב פעמיים: יציאות, אוכל בחוץ, משחקים.
מטרה. הדבר הגדול שאתם רוצים בעוד כמה חודשים.
כרית. כסף שלא נוגעים בו, למקרה שמסך נשבר או שיוצא טיול פתאומי.
החלוקה תלויה בכם. נניח שנכנסו 600 שקלים: 360 שוטף, 180 מטרה, 60 כרית. זה 60 / 30 / 10 באחוזים.
אם אתם חוסכים למשהו ספציפי, הפכו את היחס: 300 שוטף ו-240 למטרה מקצרים את ההמתנה כמעט בחצי.
עכשיו נסו על הסכום שנכנס אליכם בפועל החודש. לא על סכום עגול שנשמע טוב.
מה לא מספרים לכם על “הכסף שלכם”
גם דמי כיס ומתנות מיום הולדת הם הכנסה. הרבה נוער סופר רק משכורת מעבודה, ולכן מפספס חצי מהתמונה.
דוגמה: 250 שקלים דמי כיס בחודש ועוד 400 שקלים ממתנות לאורך השנה הם 3,400 שקלים בשנה. זה מחיר של טלפון בינוני, והוא עבר דרך הידיים שלכם בלי שאף אחד שם לב.
לחשבון של קטין יש גבולות שכדאי להכיר, והם מתחילים בכרטיס. כרטיס חיוב מיידי (בלועזית דביט) זה כרטיס שמוריד את הכסף מהחשבון ברגע התשלום, בלי חוב ובלי סוף חודש.
למי שטרם מלאו לו 16, הכרטיס מוגבל ל-400 שקלים ביום — גם בקניות וגם במשיכה מכספומט — והוא פועל רק כשהחשבון ביתרת זכות. על הכרטיס עצמו מוטבע “קטין” או “נוער (עד 18)”.
חשבון משלכם אפשר לפתוח כבר בגיל 14 בהסכמת הורה. מגיל 15, אם מקבלים שכר ישירות לחשבון, כבר לא צריך אישור, ומגיל 16 בכלל לא.
ויש לכם כנראה כסף שאתם לא רואים: המדינה מפקידה 58 שקלים בחודש בתוכנית חיסכון לכל ילד עד גיל 18, וההורים יכולים להכפיל את הסכום ל-116. זה לא כסף לשוטף, אבל שווה לבדוק כמה הצטבר שם.
איך זה נראה אחרי חודשיים
נניח שנכנסים אליכם 600 שקלים בחודש, ואתם מחלקים 60 / 30 / 10.
אחרי חודשיים יש במטרה 360 שקלים ובכרית 120. לא שינוי חיים, אבל זה כבר קורקינט משומש או חצי טלפון.
מה שקורה שם בצד חשוב פחות ממה שקורה בראש: אתם מפסיקים לשאול “כמה יש לי” ומתחילים לשאול “כמה יש לי לשוטף”. זו שאלה אחרת לגמרי, והיא זו שעוצרת קנייה מיותרת בשנייה האחרונה.
המשימה שלכם להיום
פתחו פתק בטלפון וכתבו שלוש שורות: שוטף, מטרה, כרית. רשמו לצידן את הסכום האחרון שנכנס אליכם ואיך הוא מתחלק. בפעם הבאה שנכנס כסף, עדכנו את הפתק לפני שאתם קונים משהו.
מי שרוצה לראות את זה על מספרים אמיתיים, בשיעור הבא יש מחשבון שעושה את החישוב במקומכם.
שאלות שנשאלות
אין לי הכנסה קבועה, זה בכלל רלוונטי?
דווקא כן. כשההכנסה לא קבועה, קל עוד יותר לאבד את התמונה. החלוקה עובדת על כל סכום, גם על 100 שקלים ממתנה, והיא לוקחת אותן שתי דקות.
כמה נכון לשים בכרית?
עשרה אחוזים זו התחלה סבירה. המטרה היא לא סכום מרשים אלא תרגול: ברגע שיש 300–400 שקלים בצד, מסך שנשבר מפסיק להיות אסון ומתחיל להיות תקלה.
עדיף לשמור את הכסף בחשבון של ההורים?
זה נוח, ויש לזה מחיר: כסף שאתם לא רואים ולא מנהלים לא מלמד אתכם כלום. פשרה טובה היא חשבון משלכם לשוטף, והמטרה הגדולה בצד אצל ההורים, בשורה נפרדת שכתוב עליה כמה ממנה שלכם.
הצעד הבא בסדרה
אחרי שהכסף מחולק, השאלה הבאה היא כמה בכלל נכנס ויוצא בחודש. תפתחו את הפתק היום, ובשיעור הבא נבנה ממנו תקציב אישי אמיתי עם מחשבון.
המדריך הזה מיועד ל: נוער 14–17